摘要
根据IndexBox最新发布的全球防尘玻璃涂层市场报告,该市场进入2026年时需求基本面更为广泛,采购行为更趋理性,供应架构的区域多元化程度也更高。
全球防尘玻璃涂层市场正进入加速扩张阶段,预计2026至2035年需求将以8.5%-11.5%的复合年增长率增长。这一前景建立在三大结构性需求支柱之上:高粉尘地区公用事业规模太阳能光伏装机的快速建设——在这些地区,积灰每年可使面板效率下降20%-40%;商业地产与食品加工行业维护预算及卫生标准的收紧;以及北美、欧洲和中国挥发性有机物法规趋严推动的水性、高固含配方转型。
仅太阳能领域在2026年就预计占涂层配方总量的40%-50%,是最重要的单一需求引擎。经监管环境验证的优质特种配方相较标准建筑级产品享有300%-400%的价格溢价,预计到2030年代初将占据市场价值的一半以上。与此同时,认证壁垒、原材料成本波动以及价格敏感市场中的假冒产品仍是重要制约因素。本报告基于数据,对截至2035年的市场规模、细分结构、供应链动态、定价逻辑和竞争定位进行了分析。
全球防尘玻璃涂层市场的基准情景假设2026至2035年将以8.5%-11.5%的复合年增长率持续扩张,市场指数将从2025年的100升至2035年的约245。这一轨迹受到太阳能光伏装机持续增长的支撑,尤其是在中东、印度、澳大利亚和美国西南部等积灰长期构成运营挑战的地区。商业建筑的维护需求,包括立面和窗户涂层的重新涂装周期,提供了稳定的替换需求基础。
食品和饲料加工行业预计将成为一个具有结构性重要性的细分市场,涂层作为经认证的加工助剂,可减少空气中的颗粒物污染并降低湿式清洁频率。在供应端,配方企业正果断地从溶剂型体系转向水性及高固含体系,预计在预测期内将溶剂含量压缩约30%-50%。采购正围绕生命周期性能合同进行整合,将涂层施工与保证耐久期捆绑,尤其面向大型太阳能电站运营商和商业地产组合。
标准级产品将面临原材料波动带来的利润压力,而优质特种配方应能维持定价能力。从地域看,亚太地区仍将是最大且增长最快的区域,其次是北美和欧洲,拉丁美洲及中东和非洲则提供增量增长机会。
需求驱动因素与制约因素
主要需求驱动因素
高粉尘地区公用事业规模太阳能光伏装机的快速扩张,每年20%-40%的积灰损失催生了对防积灰涂层的迫切需求。
食品和饲料加工行业卫生与污染控制标准的收紧,推动经认证的防尘涂层作为加工助剂被采用。
商业建筑维护需求以及将涂层施工与保证耐久期捆绑的生命周期性能合同。
北美、欧洲和中国挥发性有机物排放法规趋严,推动从溶剂型向水性及高固含配方的转型。
光学和电子玻璃应用对高纯度涂层的需求增长,粉尘污染会影响其良率和性能。
经监管行业验证的特种配方具有优质定价能力,相较标准建筑级产品享有300%-400%的价格溢价。
潜在增长制约因素
认证壁垒高企,食品接触合规或户外耐久性验证的认证周期长达12-24个月,延缓了新供应商的进入。
原材料成本波动,尤其是含氟聚合物、功能性硅烷和纳米二氧化硅,对标准级产品构成持续的利润压力。
价格敏感市场中的假冒和低性能涂层,尤其是在亚洲和中东部分地区,损害了品类信誉。
标准级产品在竞争性招标中难以转嫁投入成本上涨。
在保持玻璃透明度或光学清晰度的同时实现持久防尘性能存在技术挑战。
按终端行业的需求结构 终端行业需求分布(%)
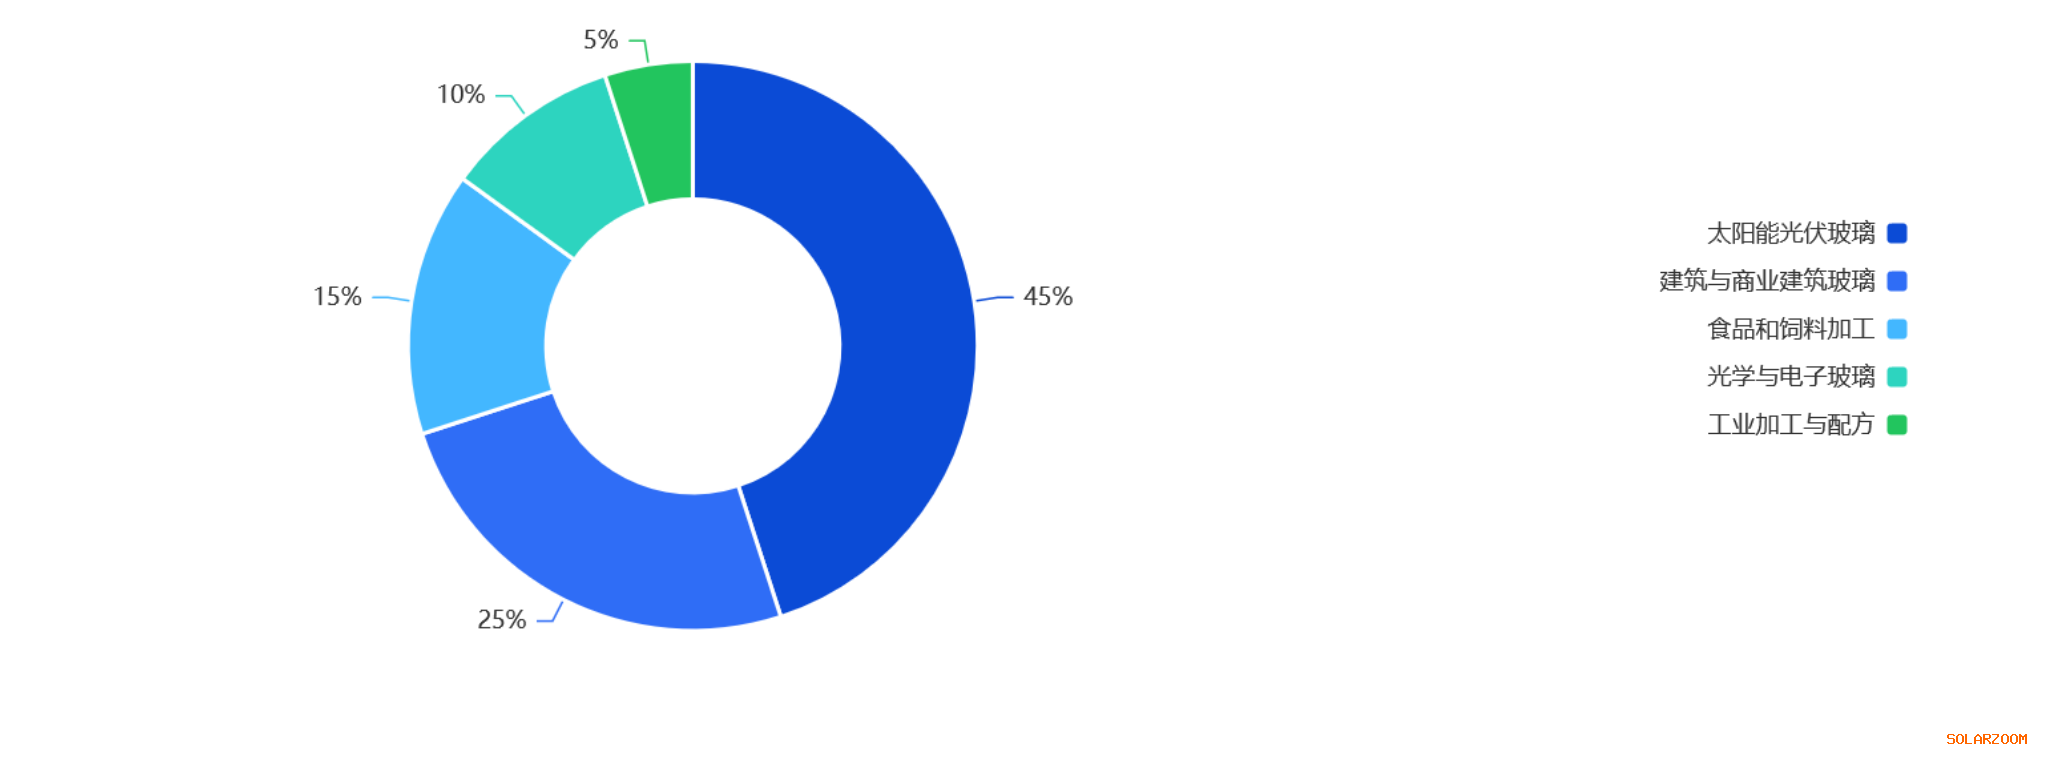
太阳能光伏玻璃(估计份额:45%)
太阳能光伏玻璃是防尘涂层的主导终端行业,2026年估计占涂层配方总量的40%-50%。其机理很直接:太阳能面板上的灰尘积累会降低光透过率,在中东、印度、澳大利亚和美国西南部等高粉尘地区,每年可使面板效率下降20%-40%。随着太阳能电站规模扩大,人工和机器人清洁变得日益昂贵且耗水,使防积灰涂层成为具有经济吸引力的替代方案。到2035年,需求将受到新增太阳能装机绝对体量的驱动,尤其是在积灰损失最为严重的干旱和半干旱地区。
值得关注的需求侧指标包括太阳能光伏新增装机、清洁用水可得性,以及将积灰损失纳入考量的平准化度电成本计算。双面组件和更大面板尺寸的趋势将进一步增加需要保护的表面面积,放大涂层需求。
当前趋势:高粉尘地区公用事业规模太阳能扩张驱动的快速增长。
主要趋势: 防积灰涂层成为高粉尘地区公用事业规模太阳能电站的标准规格;机器人清洁与涂层结合以减少用水量的采用日益增多;兼具疏水和疏油性能、可同时排斥灰尘和有机污染物的涂层开发;对耐久性和重新涂装周期匹配25年面板质保的关注增加;以及对不损害光透过率的透明涂层需求上升。
代表性参与者: PPG工业、宣伟、阿克苏诺贝尔、3M和阿科玛。
建筑与商业建筑玻璃(估计份额:25%)
建筑与商业建筑玻璃是防尘涂层一个成熟但稳定的需求细分市场。其主要机理是降低维护成本:涂层玻璃表面清洁频率更低,从而降低建筑运营方的人工和水资源成本。在颗粒物污染严重的城市环境中,未涂层玻璃可能在数周内失去透明度,造成美观和运营问题。到2035年,需求将受到新兴市场新商业建筑和发达地区改造活动的支撑。需求侧指标包括商业地产投资、建筑维护预算以及偏好易清洁表面的绿色建筑认证要求。
将涂层施工与保证耐久期捆绑的生命周期性能合同趋势预计将获得更多关注,尤其是对大型商业地产组合而言。然而,来自替代表面处理的竞争以及涂层被视为可自由裁量支出的认知,可能抑制价格敏感市场的增长。
当前趋势:城市中心稳定的替换需求和新建筑需求。
主要趋势: 大型商业地产组合对生命周期性能合同的采用日益增多;为满足挥发性有机物法规,水性及高固含配方的使用增加;绿色建筑项目对自清洁和易清洁玻璃的需求上升;兼具防尘与减反射或低辐射性能的涂层开发;以及成熟市场改造和翻新活动的扩张。
代表性参与者: 圣戈班、日本板硝子、AGC株式会社、PPG工业和宣伟。
食品和饲料加工(估计份额:15%)
食品和饲料加工行业正成为防尘玻璃涂层一个具有结构性重要性的细分市场。其机理是污染控制:在加工环境中,空气中的颗粒物会沉降在玻璃表面,损害卫生状况并需要频繁湿式清洁。涂层作为经认证的加工助剂,可减少空气中的颗粒物污染、降低湿式清洁频率,并确保符合严格的卫生审核要求。到2035年,需求将受到食品安全法规收紧(尤其是在北美和欧洲)以及新兴市场食品加工产能扩张的驱动。
需求侧指标包括食品安全审核评分、清洁频率要求以及危害分析与关键控制点和ISO 22000标准的采用。经食品接触合规验证的优质特种配方相较标准建筑级产品享有300%-400%的价格溢价,使其成为高价值细分市场。然而认证壁垒高企,认证周期长达12-24个月。
当前趋势:受卫生标准驱动、增长潜力强劲的新兴细分市场。
主要趋势: 经认证涂层作为加工助剂以减少污染的采用日益增多;食品安全法规收紧推动对合规配方的需求;为避免食品环境中的溶剂残留而转向水性涂层;对减少清洁过程用水量的关注增加;以及新兴市场食品加工产能的扩张。
代表性参与者: 巴斯夫、赢创工业、迈图高新材料、3M和阿克苏诺贝尔。
光学与电子玻璃(估计份额:10%)
光学和电子玻璃应用是防尘涂层的高价值细分市场,污染会影响其良率和性能。其机理是精密防护:在光学器件、显示器和电子元件中,即使是微观灰尘颗粒也可能导致缺陷或降低性能。需要使用高纯度涂层,以避免引入可能干扰光学或电学性能的污染物。到2035年,需求将受到消费电子、汽车显示器和光学仪器扩张的驱动。需求侧指标包括显示器、传感器和光学器件的产量,以及半导体和电子制造中的良率。
设备更小、性能更强且显示器分辨率更高的趋势,将增加对不损害光学清晰度的防尘涂层的需求。然而该细分市场需要大量研发投入和严格的质量控制,限制了合格供应商的数量。
当前趋势:对高纯度涂层需求不断增长的高价值细分市场。
主要趋势: 显示器和传感器制造对高纯度涂层的需求增长;汽车显示器和摄像头中防尘涂层的采用增加;兼具防尘、防指纹和减反射性能的涂层开发;电子制造质量标准提升推动对污染控制的需求;以及医疗和工业应用中光学仪器的扩张。
代表性参与者: 3M、赢创工业、迈图高新材料、阿科玛和巴斯夫。
工业加工与配方(估计份额:5%)
工业加工与配方是防尘玻璃涂层一个较小但稳定的终端行业。其机理是工艺优化:在工业环境中,玻璃表面的灰尘积累会干扰检测、监控和质量控制流程。涂层用于保持可视性并减少维护停机时间。此外,防尘涂层还作为配方和配混成分用于玻璃处理产品的生产。到2035年,需求将受到新兴市场工业扩张以及制造环境中对可靠、低维护玻璃表面需求的驱动。
需求侧指标包括工业生产指数、制造业产出以及对过程自动化的投资。更高水平的自动化和远程监控趋势将增加为传感器和摄像头保持清晰玻璃表面的重要性。然而该细分市场对价格相对敏感,增长可能受到替代方案竞争的制约。
当前趋势:工业加工和配混应用带来的稳定需求。
主要趋势: 工业检测和监控系统中防尘涂层的使用增长;对涂层作为配方和配混成分的需求增加;工业应用中向水性及高固含配方的转型;对减少制造业维护停机时间的关注上升;以及新兴市场工业产能的扩张。
代表性参与者: RPM国际、阿克苏诺贝尔、PPG工业、宣伟和巴斯夫。
主要市场参与者
竞争格局仍集中于拥有一体化生产、广泛分销网络和更强质量认证能力的大型跨国集团。 PPG工业 宣伟 阿克苏诺贝尔 RPM国际 巴斯夫 3M 圣戈班 日本板硝子 AGC株式会社 阿科玛 赢创工业 迈图高新材料 这些参与者持续影响着主要消费地区的定价纪律、产能规划和产品结构升级。
区域动态 区域需求分布(%)
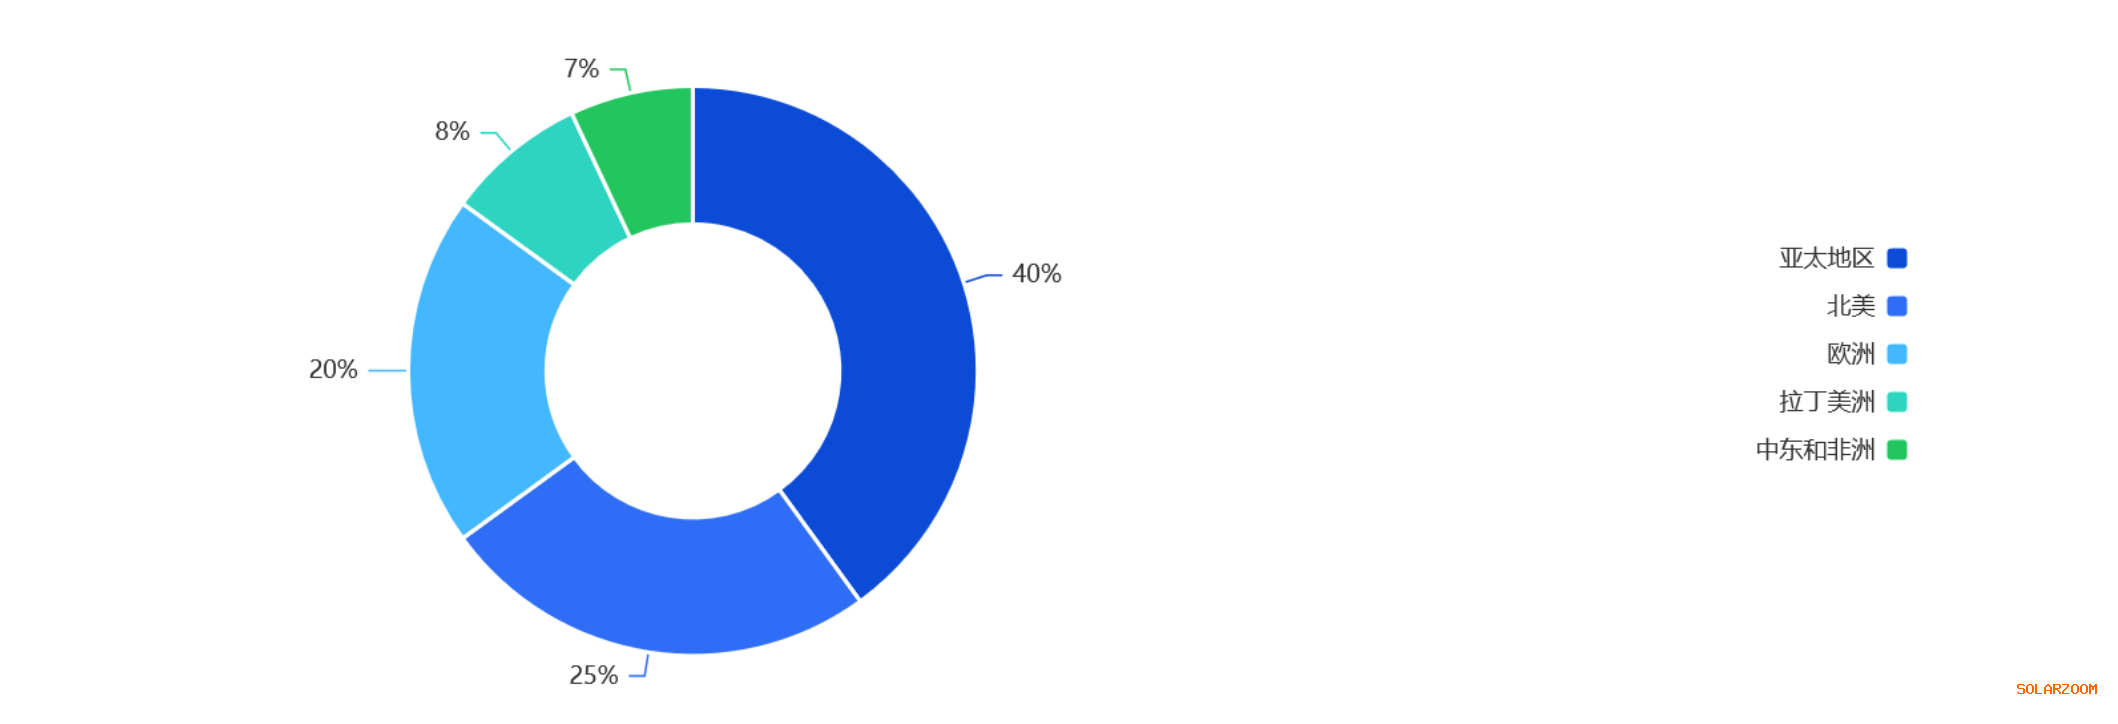
亚太地区(估计份额:40%)
亚太地区主导全球市场,受印度、中国和澳大利亚大规模太阳能光伏装机以及不断扩张的商业建筑和食品加工行业的驱动。该地区也是最大的涂层生产地,本地和国际制造商均有较强存在。增长将受到城市化、工业化和环境法规收紧的支撑。方向:增长。
北美(估计份额:25%) 北美是一个成熟但仍在增长的市场,需求由美国西南部的公用事业规模太阳能电站、商业建筑维护和严格的食品安全法规驱动。该地区在水性及高固含配方的采用方面处于领先地位,也是多家主要涂层制造商的所在地。增长将受到可再生能源目标和绿色建筑倡议的支撑。方向:增长。
欧洲(估计份额:20%) 欧洲是一个重要市场,需求由南欧的太阳能光伏扩张、商业建筑翻新和严格的挥发性有机物法规驱动。该地区高度重视可持续性和生命周期性能,有利于耐用、水性涂层的采用。增长将受到欧盟可再生能源目标和循环经济倡议的支撑。方向:增长。
拉丁美洲(估计份额:8%) 拉丁美洲是一个新兴市场,需求由智利、巴西和墨西哥的太阳能光伏项目以及商业建筑和食品加工驱动。该地区面临经济波动和对先进涂层技术认知有限等挑战,但随着太阳能装机扩张和卫生标准改善,具有显著增长潜力。方向:增长。
中东和非洲(估计份额:7%) 中东和非洲地区是一个高潜力市场,受海湾地区和北非大规模太阳能光伏装机的驱动,这些地区积灰是长期挑战。需求还受到商业建筑和食品加工的支撑。该地区面临水资源短缺和极端高温的挑战,这提升了防尘涂层的价值主张。方向:增长。
市场展望(2026-2035年) 在基准情景下,IndexBox估计2026-2035年全球防尘玻璃涂层市场的复合年增长率为10.0%,到2035年市场指数将达到约245(2025年=100)。 2026–2035年市场展望(指数,2025=100)
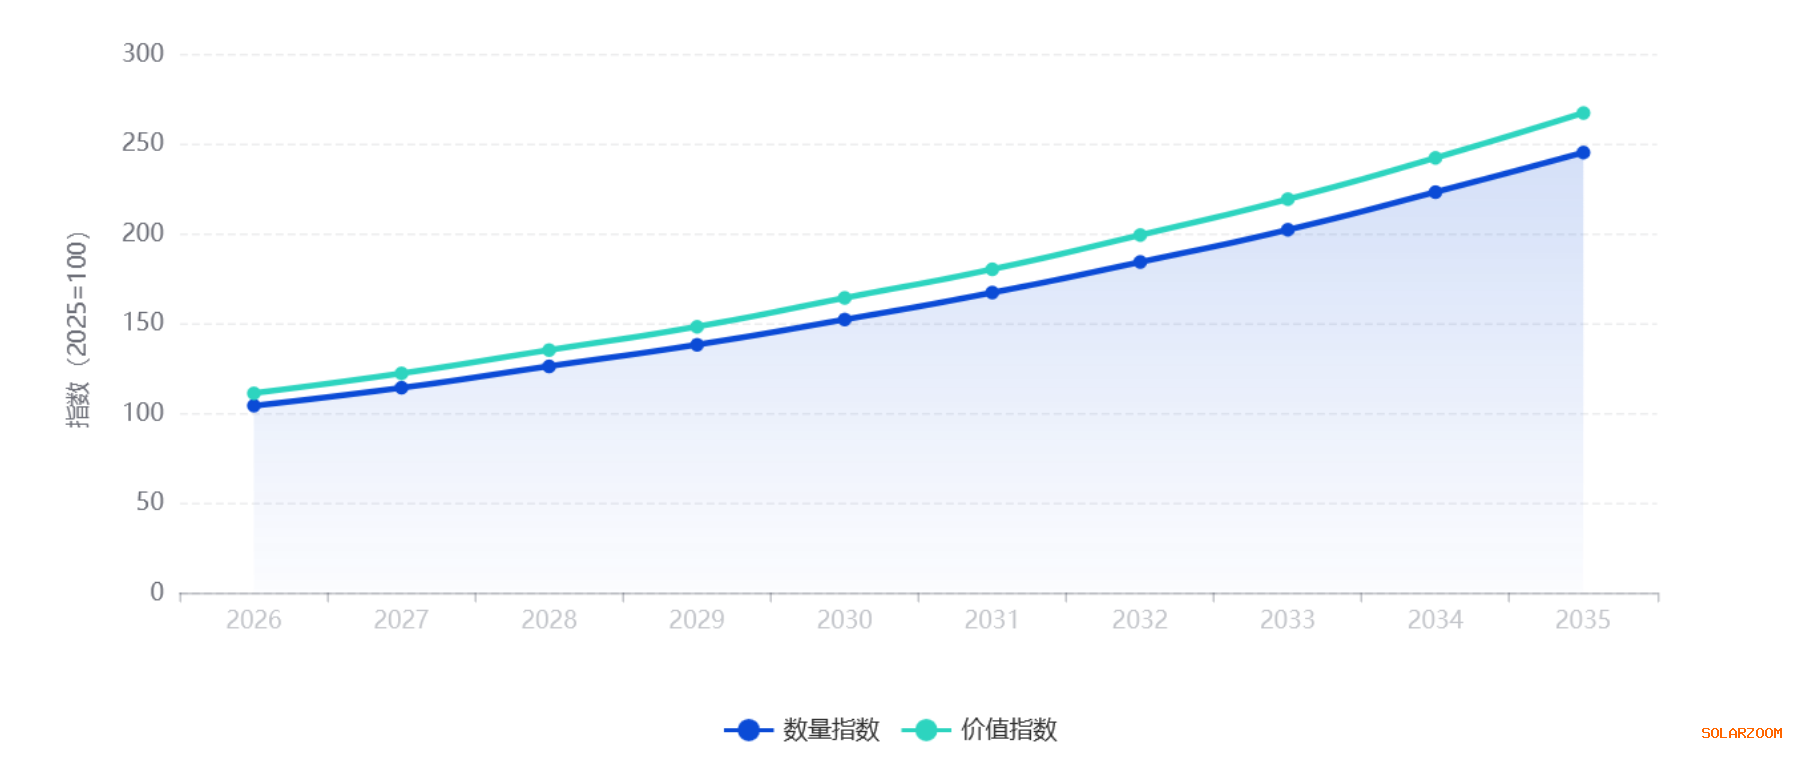
注:在未公开完整绝对量的情况下,使用指数化曲线比较中期情景轨迹。





































































 评论


