摘要
根据IndexBox最新发布的全球接地轨和接地导体市场报告,市场进入2026年时需求基本面更为广泛,采购行为更趋理性,供应架构的区域分布也更加多元。
全球接地轨和接地导体市场有望在2035年前持续扩张,太阳能光伏装机加速与工业自动化系统普及构成主要支撑。从公用事业级太阳能电站到半导体制造工厂,接地轨和接地导体都是建立安全可靠电气接地路径的关键部件。2026年至2035年,铜基接地组件的需求预计将以每年6%至9%的速度增长,仅太阳能支架领域就占单位总需求的约35%至40%。
随着电气规范日趋严格、精密制造要求不断提高,市场正转向更高纯度的材料和经过认证的组件。供应仍集中在亚洲制造中心,而北美和欧洲在结构上高度依赖进口,使买家暴露于铜价波动和贸易政策变化的风险之下。本报告基于数据对市场规模、细分结构、竞争格局和区域趋势作出展望,为相关方的战略规划提供可操作的参考。
基准情景下,全球接地轨和接地导体市场预计在2026年至2035年间保持强劲增长,复合年增长率为7.2%,到2035年市场指数将达到198.5(2025年=100)。这一扩张主要受全球能源转型推动,尤其是太阳能光伏装机容量的快速建设——这些项目需要专用接地轨和接地导体以满足电气安全规范。工业自动化与物联网同样在推动制造业和过程控制环境对可靠接地的需求。
从区域看,亚太仍将是规模最大、增长最快的市场,这得益于中国在太阳能制造领域的主导地位和印度的基础设施建设推进。北美和欧洲将出现稳定的替换需求和为满足更严格安全标准的升级需求,但进口依赖仍将持续。铜价波动构成显著的成本风险,不过制造商正通过套期保值和在可行范围内进行材料替代来加以缓解。随着主要企业寻求保障供应链和认证优势,市场预计将加速整合。总体而言,前景向好,各主要终端应用领域的需求基本面均较为强劲。
需求驱动因素与制约因素
主要需求驱动因素
太阳能光伏装机快速扩张,需要接地轨和接地导体保障系统安全运行。
工业自动化与仪器仪表增长,敏感设备需要可靠接地。
严格的电气安全规范和标准(如UL 467、IEC 62305)要求关键基础设施必须正确接地。
数据中心和半导体工厂需求上升,高纯度接地组件在其中不可或缺。
发达市场老化电力基础设施的替换与升级周期。
电动汽车及充电基础设施加快普及,需要稳固的接地系统。
潜在增长制约因素
铜价波动,直接影响原材料成本和合同定价。
供应商资质认证周期漫长,关键基础设施应用尤为突出。
各地区监管标准不统一,推高制造商和分销商的合规成本。
低价进口产品带来竞争,挤压北美和欧洲本土生产商的利润空间。
供应链中断与物流挑战,专用接地组件尤为明显。
按终端行业的需求结构
终端行业需求分布(%)
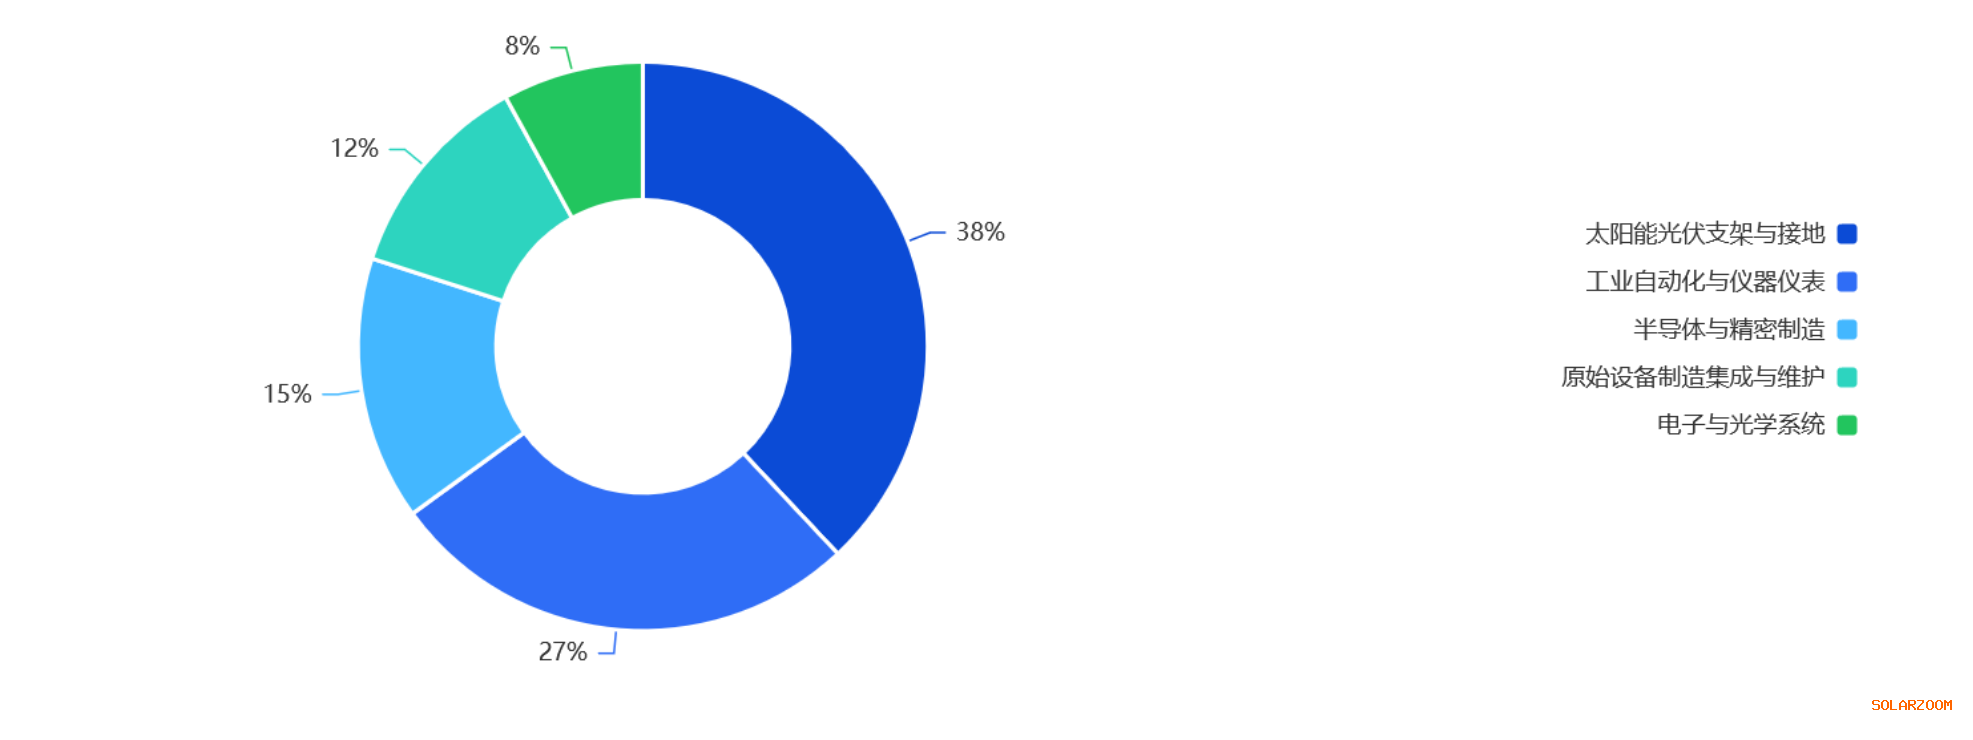
太阳能光伏支架与接地(估计占比:38%)
太阳能光伏支架与接地是接地轨和接地导体规模最大、增长最快的应用领域。随着全球公用事业级和商业屋顶太阳能装机不断扩大,每个系统都需要专用接地轨和接地导体来安全泄放故障电流并满足电气规范。对能够耐受户外环境并提供低电阻路径的铜制和铝制接地轨需求尤为强劲。到2035年,太阳能光伏新增装机预计将保持两位数增长,为这些组件的需求提供支撑。关键需求侧指标包括太阳能装机速度、组件价格和政府可再生能源目标。
该领域还在集成式接地解决方案上不断创新,以简化安装并降低人工成本。主要参与者包括太阳能支架制造商和专门为光伏系统提供接地套件的电气组件供应商。
当前趋势:全球太阳能装机增长带动快速扩张。
主要趋势:太阳能支架系统向集成式接地解决方案转变;铝制接地轨因成本和重量优势使用增加;采用预组装接地套件以缩短安装时间;沿海及恶劣环境对耐腐蚀材料需求上升;太阳能规范和标准中接地要求趋于统一。
代表性企业:施耐德电气、ABB、伊顿、Panduit、Hubbell和nVent Electric。
工业自动化与仪器仪表(估计占比:27%)
工业自动化与仪器仪表是接地轨和接地导体的关键终端行业,可靠接地对于保护敏感控制系统免受电气噪声、浪涌和故障影响至关重要。工业4.0技术(包括物联网传感器、机器人和可编程逻辑控制器)的持续应用,正推动制造工厂对高质量接地组件的需求。到2035年,该领域将受益于工业设施现代化和智能工厂扩张。需求侧指标包括工业资本支出、自动化渗透率以及新建生产线数量。
该领域的接地解决方案通常必须满足电磁兼容性和安全方面的特定标准。主要供应商包括电气组件制造商和自动化解决方案提供商,它们提供面向工业环境的接地母线、接地轨和接地导体。
当前趋势:在工业4.0和物联网应用推动下稳步增长。
主要趋势:接地日益融入自动化系统设计;电磁干扰/射频干扰屏蔽接地解决方案需求上升;模块化、可扩展接地架构增长;接地系统预测性维护的应用;工业场所安全法规趋严。
代表性企业:ABB、施耐德电气、伊顿、罗格朗、Rittal和OBO Bettermann。
半导体与精密制造(估计占比:15%)
半导体与精密制造行业要求极高纯度的接地轨和接地导体,以防止静电放电并维持洁净室完整性。随着半导体制造向更小工艺节点推进,可靠接地的必要性更加突出。该领域因认证要求严格(如符合IEC 62305和UL 467)而具有较高的进入壁垒。到2035年,亚洲、美国和欧洲半导体工厂的扩建将推动对高端接地组件的需求,包括镀银导体和专用母线。
需求侧指标包括半导体资本支出、工厂建设速度和洁净室面积增长。供应商必须提供具有明确纯度等级和可追溯性的产品。主要企业包括专业接地组件制造商以及服务半导体行业的大型电气集团。
当前趋势:严格的纯度和静电控制要求带来高价值增长。
主要趋势:转向更高纯度铜和镀银导体;防静电接地解决方案需求上升;洁净室环境模块化接地系统增长;工厂中接地实时监测的应用;半导体制造静电控制标准趋严。
代表性企业:施耐德电气、ABB、伊顿、Panduit、Hubbell和nVent Electric。
原始设备制造集成与维护(估计占比:12%)
原始设备制造集成与维护领域涵盖用于原始设备制造的接地轨和接地导体,以及售后替换和升级活动。发电、交通运输和重型机械等各行业的原始设备制造商将接地组件集成到产品中,以确保安全与合规。维护领域的需求来自对现有装置中磨损或腐蚀接地组件的更换。到2035年,该领域将获得来自设备制造商和服务提供商的稳定需求。需求侧指标包括原始设备制造商产量、设备保有年限和维护支出。
该领域的接地组件通常已标准化,但针对特定设备仍需定制。主要供应商包括提供广泛接地产品组合的电气分销商和组件制造商。
当前趋势:设备更换和售后服务带动温和增长。
主要趋势:原始设备制造商对标准化接地套件的需求增加;接地系统升级的售后服务增长;采用模块化接地组件以便于维护;对接地系统全生命周期管理的关注上升;原始设备制造商保修范围扩大,要求使用经认证的接地组件。
代表性企业:Hubbell、伊顿、ABB、施耐德电气、罗格朗和Thomas & Betts(ABB)。
电子与光学系统(估计占比:8%)
电子与光学系统行业需要接地轨和接地导体来管理电磁干扰并确保敏感设备的信号完整性。应用包括消费电子、电信设备和光学仪器。随着电子设备更加紧凑并以更高频率运行,对有效接地解决方案的需求随之增加。到2035年,该领域将温和增长,动力来自联网设备普及和5G网络部署。需求侧指标包括电子产品产量、研发支出以及高速数据接口的采用。
该领域的接地组件通常是小型的精密工程部件,如编织电缆和微型母线。供应商必须满足严格的性能规格,并往往与原始设备制造商的设计团队紧密合作。主要企业包括专业组件制造商和提供接地解决方案的大型电子公司。
当前趋势:小型化和噪声敏感性带来细分领域增长。
主要趋势:紧凑设备接地组件的小型化;高频接地解决方案需求上升;柔性和编织接地导体增长;5G和高速数据接地解决方案的应用;电磁干扰屏蔽在光学系统中的重要性上升。
代表性企业:Panduit、Hubbell、施耐德电气、ABB、伊顿和罗格朗。 主要市场参与者 竞争格局仍集中于拥有整合生产能力、广泛分销网络和更强质量认证能力的大型跨国集团。 施耐德电气 ABB 伊顿 Panduit Hubbell 罗格朗 nVent Electric Burndy(Hubbell) Thomas & Betts(ABB) Chatsworth Products Rittal OBO Bettermann 这些参与者持续影响着主要消费地区的定价纪律、产能规划和产品结构升级。
区域动态
区域需求分布(%)
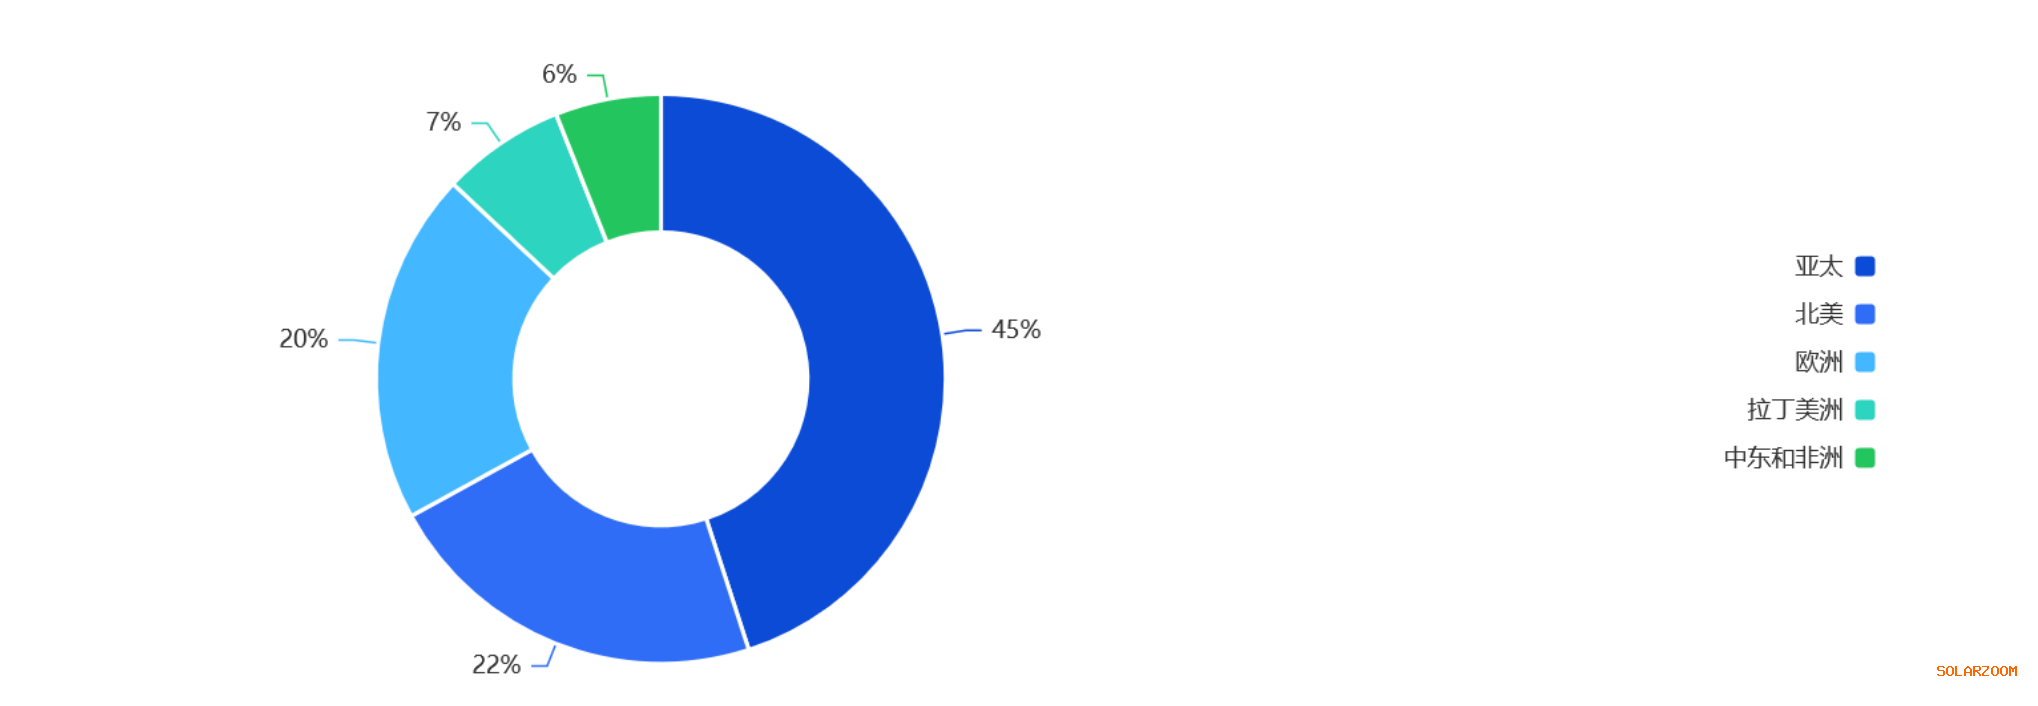
亚太(估计占比:45%)
亚太在全球接地轨和接地导体市场占据主导地位,动力来自中国在太阳能制造领域的领先地位和印度的基础设施扩张。该地区也是接地组件的主要出口地,具有价格竞争力和大规模生产能力。到2035年,在可再生能源项目和工业自动化支撑下,需求预计将保持强劲增长。方向:增长。
北美(估计占比:22%) 北美是成熟市场,替换和升级活动带来稳定需求。该地区接地轨和接地导体高度依赖进口,30%至50%的用量来自海外。增长将由太阳能装机、数据中心建设和工业自动化推动,但贸易政策和铜价构成风险。方向:稳定。
欧洲(估计占比:20%) 欧洲市场的特点是安全法规严格,并注重高质量接地解决方案。需求受到可再生能源目标和工业基础设施现代化的支撑。与北美一样,欧洲相当一部分接地组件依赖进口,因而易受供应链中断影响。方向:稳定。
拉丁美洲(估计占比:7%) 拉丁美洲是接地轨和接地导体的新兴市场,增长由太阳能光伏项目和工业发展推动。巴西和墨西哥是最大的市场,但经济波动和政治不确定性可能抑制增长。对于愿意应对当地法规和物流挑战的供应商而言,该地区蕴含机遇。方向:增长。
中东和非洲(估计占比:6%) 中东和非洲地区因大型太阳能项目和基础设施投资,接地组件需求有所上升。市场规模相对较小但正在增长,南非和阿联酋领先。挑战包括本地制造能力有限和依赖进口,但前景向好。方向:增长。
市场展望(2026—2035年) 在基准情景下,IndexBox估计2026年至2035年全球接地轨和接地导体市场的复合年增长率为7.2%,到2035年市场指数将达到约198(2025年=100)。
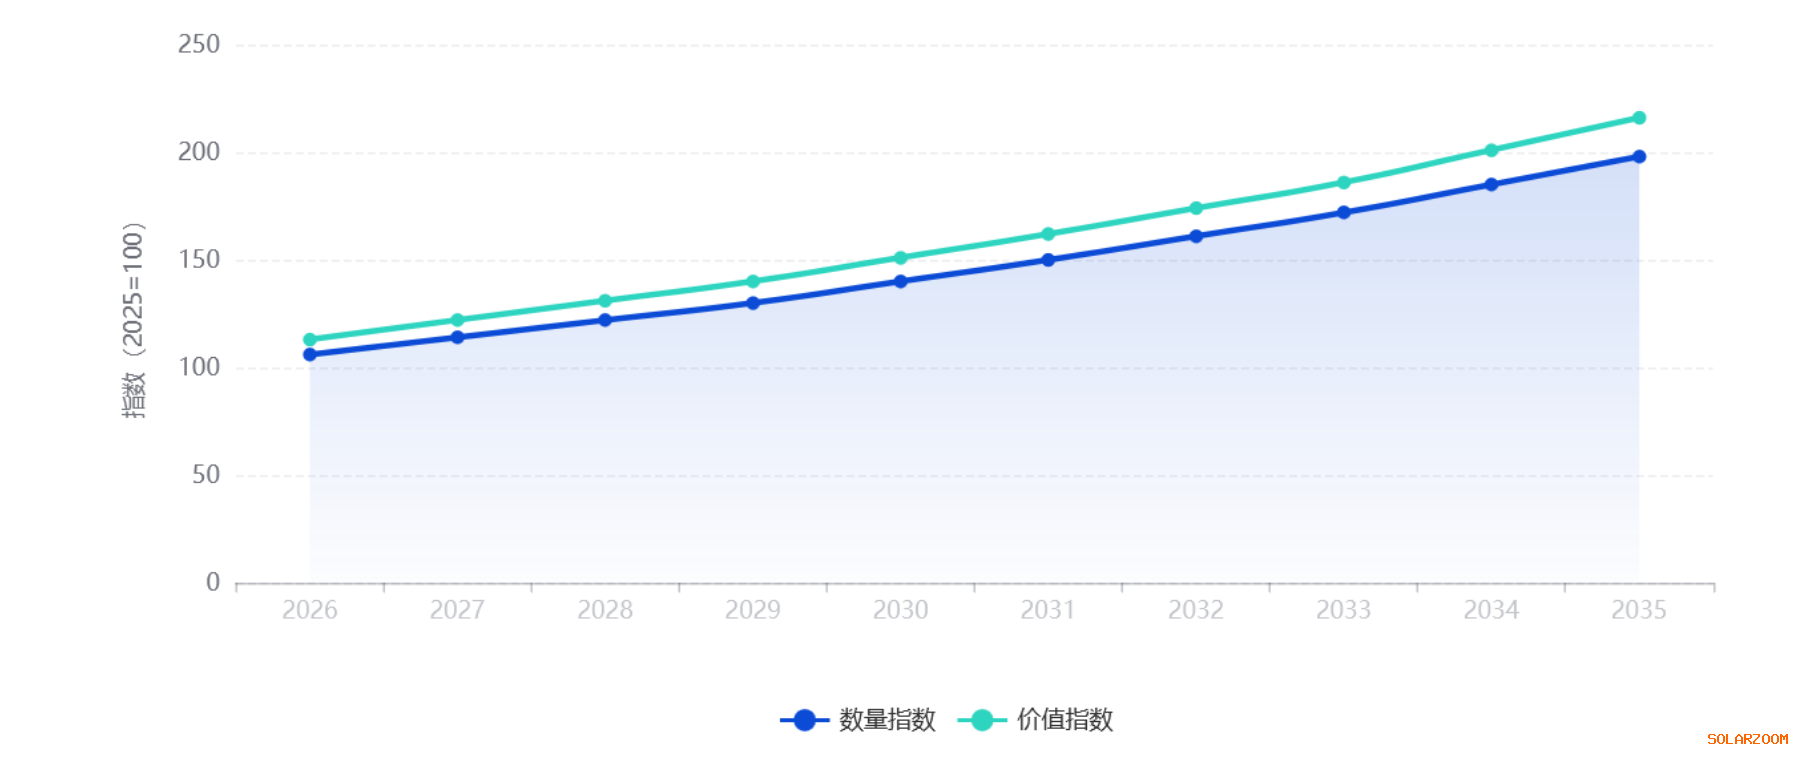
2026–2035年市场展望(指数,2025=100) 注:在未公开完整绝对销量的情况下,采用指数化曲线比较中期情景轨迹。





































































 评论


