2026年的德国,出现了一个让很多人看不懂的局面。
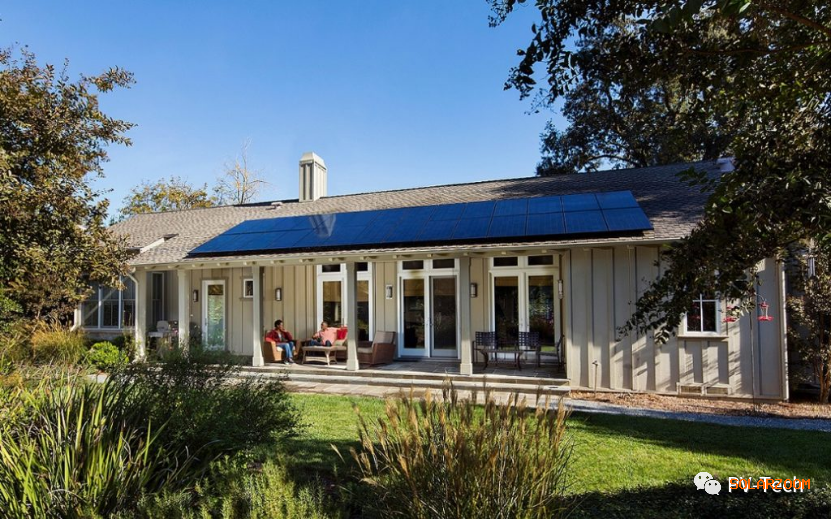
光伏板铺满了屋顶和田野,装机容量创下历史新高,陆上风电也在加速,招标和合同数量都在涨。
从任何一份行业统计报告来看,这都是一个蒸蒸日上的市场。
可与此同时,太阳能公司却在排队破产。
项目开发商拿着数十亿欧元的融资承诺,照样轰然倒下,安装商的利润被越压越薄,老牌企业开始重组,行业里弥漫着一种奇怪的氛围。
能源转型失败了吗?或许不是,德国能源转型似乎进入了一个更复杂、更残酷的阶段。
德国把绿色电力从政策保护的温室里推向了市场,却没有同步给企业换上能够承受市场风险的资产负债表。装机量、企业利润、系统效率,这三件事被长期混为一谈,而现在市场正在用最直接的方式把它们分开。
而在这之后的绿色资产重定价上,所针对的,大约就是整套建立在廉价资本、稳定补贴和高项目估值之上的商业模式。
装机量越高,企业越难过
德国2026年光伏装机超过128吉瓦,提前完成了法律目标,陆上风电在1月到7月之间投运了816台机组,总容量5.29吉瓦。这些数字在任何国家的能源转型成绩单上都算亮眼,可数字亮眼和公司赚钱,从来都是两码事。
有一个基本区分,就是扩张规模、企业盈利能力、系统效率,是三个完全不同的变量。光伏的平准化度电成本确实很低,低到足以让煤电和气电在新建项目上失去竞争力,可LCOE衡量的是电站全生命周期每度电的发电成本,它不衡量开发商在项目并网之前能不能活下来,不衡量安装商能不能覆盖销售和人工成本,也不衡量银行愿不愿意为项目放贷。
银行看的是债务偿付覆盖率,投资者看的是内部收益率,而这两者取决于捕获电价、可用小时、限电比例、运营成本、交易成本和融资成本。
当捕获电价下降、限电上升、融资成本抬升时,即使LCOE再低,项目IRR也会快速恶化。
更麻烦的是,政策把装机量当成了目标。
而这时候,一个指标如果成为目标,那它就不再是好指标。
德国提前完成128吉瓦目标,但企业破产潮说明,装机量已经不能代表能源转型的健康度,其实最应该盯住的,是捕获价格、负电价小时、并网等待时间、储能配比、购电协议覆盖率、系统成本……这些指标才决定企业能不能活下去。
市场内部的分化同样剧烈,2025年,大型地面光伏电站新增装机增长了约四分之一,而单户住宅的扩张量下降了相似比例,甚至商业屋顶的表现也很疲软,在总体统计数据中,一个大型太阳能园区就能完全抵消数千个小型安装项目的失败。
但这种增长对一家以单户住宅为业务模式的区域安装公司来说,几乎毫无帮助。
能源转型不是一个统一市场,它是由不同价值链阶段和客户群体组成的复杂网络,组件、逆变器制造商面临的条件,和项目开发商、总承包商、屋顶安装商、运营商、电力交易商面临的条件截然不同。
整体装机创纪录,可以与细分市场低迷、制造商价格下跌、服务商破产同时发生。
安装商受到的压力尤其典型。
光伏组件是制造业,生产率不断提高,价格长期走低。
安装、规划、脚手架、电气工程、电网连接、客户服务则是劳动密集型服务业,工资刚性、难以自动化,组件越便宜,安装服务在总成本中的占比就越高,客户期望组件降价完全转嫁,但人工、仓储、销售、融资成本并没有相应下降。
2022年和2023年繁荣期,安装人员数量翻倍,经销商囤货,新供应商涌入。
随着能源价格正常化、融资成本高企、家庭推迟投资,需求回落到较低水平,但成本基础仍建立在异常繁荣之上。
高营销支出、集中式销售、长期雇佣团队无法及时收缩,高价采购的库存被迫减值或亏本出售。
组件通缩对长期能源转型是好事,对短期安装商利润是毒药。
这个行业在蚕食自己?
如果说前面的问题是会计错觉,那另一方面,就是物理规律和市场规律的合谋了,电力市场按边际成本定价,中午阳光最猛的时候,数百万块光伏板同时发电,批发电价被压到极低,甚至变成负数。
2025年德国出现了573小时负电价,比前一年显著增加。
这是发电、电网、储能和灵活需求在时间上严重错配。
在这样的情况下,我们发现,其中有一个关键概念叫价值因子,它等于可再生能源捕获价格除以基荷电价,随着光伏渗透率上升,价值因子会下降,因为光伏大多在电价最低的时段发电,它拉低了自身可实现的平均售价。
这就是蚕食效应。
太阳能越成功,越会压低自己的收入。
这个机制不针对任何一家公司,它作用于整个市场。
负电价对谁有利?对配备电池储能、动态电价、灵活负荷的用户有利,对没有对冲、只做固定上网电价或简单直接营销的运营商,则是实际收入损失,负电价不是浪费的证明,它更像一张灵活性的看涨期权,谁有能力把电移到高价时段,谁就获得期权租金。
未来的价值创造,不在纯千瓦时,而在时间可控性。
一个配备电池储能的太阳能园区可以在低价时段吸收电力,在稍后出售,一个配备智能购电协议的风电场可以分担价格风险,工业企业、电解槽、热泵、数据中心和充电基础设施可以把需求转移到可再生能源发电量高的时段。
这也改变了融资方式。
银行和投资者不再仅仅需要评估预期的年产量,还需要评估每小时的价格曲线、减产风险、储能周期、营销合同以及来自灵活性市场的潜在收入来源。
模型变得更复杂,专家意见更广泛,交易过程更缓慢。
大型企业可以内部培养这些能力,较小的开发商则需要合作伙伴或专业服务提供商。
这进一步加剧了行业整合的压力。
竞争性招标也在从另一头挤压利润,地面光伏的中标平均价格从2023年每千瓦时约6.23欧分下降到2025年约4.83到4.84欧分,降幅约23%。
风能招标的显著超额认购同样压低了收益,竞争性招标本身没有错,它的目的就是让低成本项目占主导、减轻补贴负担、有效利用土地,问题就出在投标基于后来被证明过于乐观的假设。
合同授予和投产之间,利率、涡轮机价格、电网连接成本、工资或补偿措施要求都可能变化,而已经授予的价格基本固定。
开发商承担了相当大比例的成本和进度风险。
于是,利润压力便来自两头。
收入端,投标价格在降,购电协议的谈判更激烈,负电价在降低固定上网电价的价值。
成本端,土建工程、电网技术、人员和融资成本依然高昂。
太阳能电池板价格大幅下降,但发电厂的经济可行性不能仅仅因为电池板便宜就实现,土地、变压器、电缆、变电站、规划、许可、保险和资本成本占了整体成本很大一部分。
一个项目在技术上可能已经获得批准,在经济上却仍处于可行性边缘。
十亿融资救不了命
明白电价蚕食和成本压力,就能理解Enerparc的破产为什么如此震撼了。
这家总部位于汉堡的太阳能园区开发商在2026年9月初申请破产,而它仅在3月份宣布了一个高达10亿欧元的融资框架。
它拥有数百个太阳能园区和数吉瓦装机容量,是欧洲最大的独立开发商之一。
表面矛盾,实则典型。
其中宣布的融资框架,实际上不是公司账户上的自由现金,它通常由与特定项目、施工进度、抵押品、技术审查和合同条件挂钩的贷款和信贷额度组成。
只有当项目满足先决条件,资金才会拨付。
如果某个关键融资失败、电网接入推迟、抵押品不足,即使拥有庞大项目储备,控股公司仍会流动性枯竭。
之前6月的时候,Enerparc用于光伏电池储能项目的融资失败,已经订购的组件和已作出的承诺仍需兑现。
仅仅几周,融资缺口就演变成流动性危机。
这暴露了快速成长项目开发商的根本弱点,即期限错配。
土地、规划、审批、并网、人员、组件订购等早期支出前置,项目销售或长期融资收入严重滞后,管道越大,前期融资需求越高,在产生回报之前,增长本身就在吞噬现金,如果银行变得谨慎、投资者要求更高回报、项目在准备进入施工阶段时出现延误,庞大的项目组合反而会加剧财务压力。
项目权在资产负债表上看似是资产,但在压力时期无法按计划价格快速出售。
它的价值取决于审批状态、并网权、预期电价、补贴方案和时间表。
一旦被迫出售,议价能力消失。
Enerparc不是证明太阳能园区没有经济效益,它证明的是,盈利的独立项目与破产的母公司可以并存。
项目公司在法律和财务上通常与母公司分离,已投入运营的园区继续发电,能源供应保持稳定。
但对员工、供应商和债权人来说,这仍然是一段痛苦的时期。
除此之外,风能和太阳能项目开发商Sowitec也在2026年7月申请破产,一方面是德国风能市场的困境,另一方面是背负着国际项目的数百万欧元未结清款项。
还有ABO Energy,在经历全面重组之后,与融资伙伴签订暂停协议,启动效率提升计划,出售项目组合。
BayWa r.e.也在进行战略调整,剥离非核心业务。
母公司BayWa因为可再生能源子公司原计划实现的销售收益和盈利贡献无法达到预期,不得不调整重组计划。
这些公司面临的问题并行出现,指向的是结构性压力。
行业同时面对收入下降、前期融资成本高企、利率上升、交货周期延长,以及对网络整合和营销需求的不断增长,这种情况通常导致行业整合。
资金雄厚的能源供应商、基础设施投资者和国际基金可以收购项目或整个投资组合。
较弱的开发商会比原计划更早出售权益、裁员或退出特定国家。这不会立即停止扩张,但会改变市场结构。
一个由许多中型先驱者组成的行业,可能演变成一个更加集中的市场,少数大型参与者整合融资、建设、运营、储能和电力营销。
政策不确定性还在放大这种压力。
德国正在从可再生能源法的固定上网电价,转向直接营销、差价合约和竞争性招标。
方向在经济上合理,随着可再生能源占比提高,国家不能再把每千瓦时发电量视为同等对待,而不考虑时间、地点或电网条件。
固定上网电价时代,电价风险主要由消费者和政府承担;直接营销时代,风险转移给开发商和运营商,小型电厂没有交易部门,没有大型能源公司的议价能力。
如果被迫直接营销,交易成本和复杂性会吞噬利润。
理论上基于市场的模式,可能成为实际投资障碍。
而这时候的电网配套方案就十分关键了。
并网容量限制、70%有功功率限制、弃电补偿豁免,单独看都合理,但叠加低中标电价、额外营销成本和高融资成本,可能使项目内部收益率低于融资门槛。
银行不会孤立看每项措施,而是看累积影响。
如果新项目法律上允许、经济上却几乎无法生存,就会出现事实上的排斥区。
目前看,德国太阳能产业显然是在经历着绿色资产的重定价。
它不针对某一家公司,它针对的是一整套建立在廉价资本、稳定补贴和高项目估值之上的商业模式,技术必要性不等于企业盈利,低LCOE不等于可融资,装机达标不等于系统健康,德国需要从补贴扩张型经济转向整合、灵活、财务可持续的电力系统。
这或许并不能救助每一家陷入困境的公司,但必须稳定长期规则、加速电网和储能、推广动态电价、标准化购电协议和差价合约、透明化系统成本。
是的,现在所谓的淘金热时代已经结束了。
下一阶段的赢家,是那些能够管理时间、风险、并网和资本的系统平台。
如果德国成功,今天的破产潮将成为结构性转型的痛苦副作用。
如果失败,个别企业的危机可能升级为扩张速度本身的危机。
真正的风险从来不是某一家公司破产,而是必要的市场纪律演变成政治主导的投资冻结,德国市场在根本上依然具有吸引力,电力需求将在长期内增加,化石燃料发电厂必须被淘汰,气候目标也必须实现……
因此,对可再生能源发电的需求并未消失,消失的,是那种认为几乎每个项目和每家公司都能仅凭市场增长就取得成功的观念。
 还没有人评论过,赶快抢沙发吧!