过去十年,中国光伏企业把整条产线“打包”卖到了全世界!
设备、工艺、调试、培训,一条龙交付。结果呢?成品被关税挡在门外,技术在海外培育出竞争对手,连已经建好的海外工厂,也在政策压力下被迫“清仓”出售。
2026年10月,12项光伏技术拟增列出口管制目录。以往靠低价、靠内卷式竞争争夺海外市场的模式,再也不能继续下去了!
01
中国光伏卖遍全球,换来了什么?
2025年,中国多晶硅、硅片、电池片产能的全球占比分别是 96%、96.2%、91.3%,组件产能占比80.1%,各环节产量市占率基本超过85%。
但这个格局是怎么形成的?靠的是两样东西的无差别输出:低价能源产品,以及光伏设备与制造技术的开放性出口。中国设备商以“交钥匙整线”的方式,把硅片、电池、组件的完整产线能力,连同工艺参数、调试支持、人员培训,一并交付给海外客户。
然而,这种开放换来的并不是对等的市场准入。
贸易壁垒层层加码:美国“双反”从东南亚四国延伸到印度、印尼、老挝甚至非洲;欧盟以《净零工业法案》推行本土化要求;碳足迹认证、供应链审查成了新门槛。
此外,专利纠缠也在升级:2026年2月,First Solar向ITC提起337调查,指控47家光伏企业侵犯其TOPCon核心专利,中国背景企业占29家,并请求普遍排除令。
更直接的打击发生在资产层面:中国光伏企业在美国已经建成的工厂,正在被系统性“清仓”。
天合光能2024年11月将美国5GW工厂卖给FREYR Battery;晶澳科技2025年4月以2.27亿美元将亚利桑那州组件厂转手康宁;晶科能源2026年5月以1.915亿美元出售美国2GW组件工厂75.1%股权。这些被视为中国光伏企业出海新方向的光伏工厂被卖出,不是因为经营不善,而是因为美国谋求本土制造的政策。
博威合金的案例更加典型。2026年5月,博威合金宣布向印度INOX集团旗下公司出售美国太阳能电池资产,基准收购价4.13亿美元。这笔交易最值得注意的细节是:电池资产并非成熟产能,而是在建项目,总投资预算3.7亿美元,交割安排是“项目建成后与买方交割” ——中国公司出钱、出人、出技术把工厂建好,然后交给印度买家。
一边是成品出口被关税和本土化壁垒围堵,海外工厂被政策性逼退,另一边是技术输出在持续培育竞争对手。这种“只出不进”的单向开放,已经走到了尽头。将光伏制造技术纳入出口管制,不是可选项,而是一项迟到的制度补位。
02
海外营收最高占68%
设备企业的海外账本
管制落地,谁受影响最大?
光伏设备企业首当其冲。据光伏头条统计,2026年上半年,15家A股上市光伏设备企业,合计营收433.25亿元,境外营收总计87.82亿元,占比20.27%。
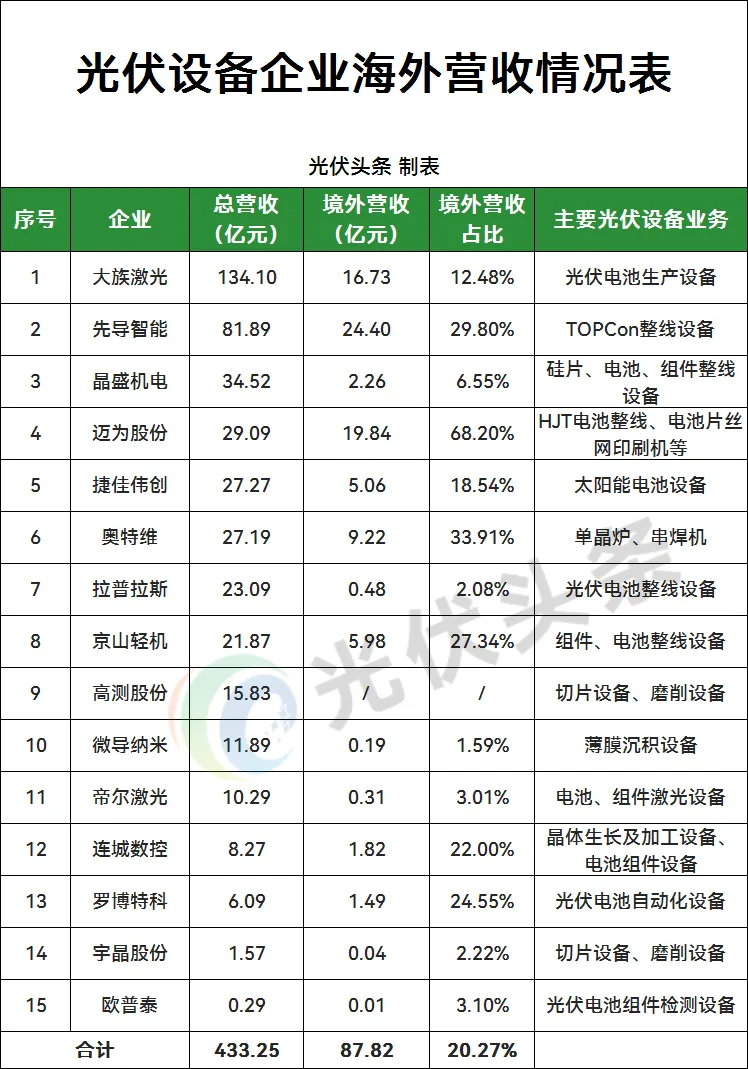
数据来源:上市企业财报
具体企业而言,迈为股份境外营收高达19.84亿元,占总营收的 68.20%,绝对是一骑绝尘。其主打的HJT整线设备和丝网印刷机,是目前海外扩产的核心刚需。紧随其后的是奥特维(33.91%)、先导智能(29.80%)和京山轻机(27.34%)。这些企业的设备在海外客户中具备极强的不可替代性。
捷佳伟创,虽然海外占比18.54%,但其在印度等市场的设备交付记录,依然牵动着区域市场的神经。此外,连城数控的海外占比达到22%大族激光、晶盛机电虽然体量巨大,但主要基本盘在国内,海外占比分别为12.48%和6.55%。
相较而言,拉普拉斯、微导纳米、帝尔激光等企业境外营收占比较小。这类企业的订单高度集中在国内,受出口管制的直接冲击较小。
近年来,国内受“反内卷”政策的影响,扩产速度大为减缓,因此设备企业增长空间有限。在此背景之下,海外营收显得尤为重要。但海外市场也充满了风险。
在管制政策正式落地前,海外市场的“国家政策风险”早已对设备商提出预警。近期两起典型的合同流产事件,撕开了海外出海的隐痛。
今年5月,奥特维公告的4亿元单晶炉大单告吹。原因是客户所在国家当地政策及市场环境发生重大变化,导致客户无法确定最终的FID(最终投资决定),无法发布开工通知并支付首付款。
8月27日,宇晶股份2.44亿切片机合同的终止。原因同样因为客户所在国家监管政策重大变化。
这两起案例绝非偶然。 在当前的国际博弈下,跨国光伏项目已经从单纯的“商业投资”,变成了“政治决策”。印度的ALMM、美国的IRA、FEOC法案、欧洲的净零工业法案,随时可以让一个准备动工的项目终止。
这就是中国光伏设备出海最残酷的真相:合同签了可以作废,设备运了可以卡关。
在行业已经严重产能过剩,海上市场风险不断的背景之下,出口管制就像一道“减速带”,它提高了技术无条件外流的门槛,同时也避免全球产能的无序扩张,为中国光伏企业海外市场份额提供保障。
03
印度与特斯拉崛起!
技术出口限制势在必行
近年来,印度光伏不断被国内媒体、产业界所提及,不是因为其广阔的市场,而是不断扩张的光伏制造产能。
2018年,印度光伏组件产能不到10GW。到2026年3月,这个数字攀升至172GW,八年间翻了17倍,几乎与中国之外,全球年新增装机量持平。
推动这一扩张的,正是中国设备。印度超过85%的光伏生产设备来自中国,90%的硅料和硅片从中国进口,电池片产能仅能覆盖组件需求的约六分之一。
用一句话概括印度光伏制造业的现状:把中国造的硅片拿过去,在中国产的生产线上组装成组件,贴上“印度制造”的标签,然后以此把中国组件挡在门外。
另一案例即特斯拉。为加速美国本土制造,马斯克向中国太阳能设备供应商开出了约29亿美元的巨额订单,核心目标是在2028年底前建立100GW的太阳能制造产能。该项目已经处于启动阶段,且设备订单已经签约。
当前,美国光伏组件产能在70GW左右,因此马斯克的计划的100GW将超美国全部产能。当SPACE X拒绝中国供应链之后,中国的光伏设备却为SPACE X提供了能源支持。这种有选择性的供应链分割,至少在商业逻辑上是矛盾的。
因此,中国光伏技术出口管制措施的出台对特斯拉订单的意义,不是“禁止卖设备”,而是在这条技术外溢的通道上设置一个可调节的阀门。如果HJT、TOPCon整线的许可审批保持通畅,美国本土产能仍会推进,但中国至少保留了影响其节奏和条件的手段。
如果审批实质性收紧,29亿美元的订单将成为检验“限制类技术究竟意味着什么”的第一个大规模判例。放任这笔订单无门槛执行,等于用中国的设备能力,为一个以替代中国供应链为目标的制造体系奠基。这正是出口管制必须介入的场景。
04
海外订单减少
光伏设备企业再升级
其实对于多数设备企业而言,当前光伏订单情况已经很难回到光伏行业大举扩张时代。因此,即便没有出口管制,转型也是大势所趋。
2026年3月,光伏设备龙头迈为股份宣布,拟投资15亿元建设半导体装备研发制造项目。4月,奥特维斥资10亿元,在无锡锡山经开区投建新能源与半导体先进装备研发制造项目。9月,金辰股份公告投资10亿元,在江苏南通建设半导体装备研发与制造项目。此外罗博特科完成ficonTEC的收购,拉普拉斯抛出22.01亿元定增方案,募资用于光伏及半导体高端装备研发项目、无锡光伏高端装备基地二期建设项目等。
光伏设备企业向半导体装备延伸,不是从零跨界,而是同一套真空、激光、薄膜工艺平台,在另一个精度和验证标准更高的市场上重新组织。过去光伏整线出口回报高、周转快,但管制收窄了技术无限制外流的通道,半导体第二曲线由此从“可选项”上升为更具战略优先级的“必选项”。
写在最后
过去十几年,中国光伏产业习惯了用“规模”和“成本”丈量世界。我们把整线设备打包卖到全球,用低价组件为全球能源转型贡献力量。
但日益高筑的壁垒证明:在全球博弈期,无底线的产能与技术输出,换不来真正的尊重与市场。
12项光伏技术的出口管制,本质上是国家在为这个陷入“极致内卷”的产业,强行拉起一道战略“防波堤”。
它宣告了一个旧时代的终结——中国企业不能再用“自我消耗”的方式去补贴全球减碳,更不能把来之不易的技术、产品优势,当成廉价的销售赠品。
 还没有人评论过,赶快抢沙发吧!