多晶硅
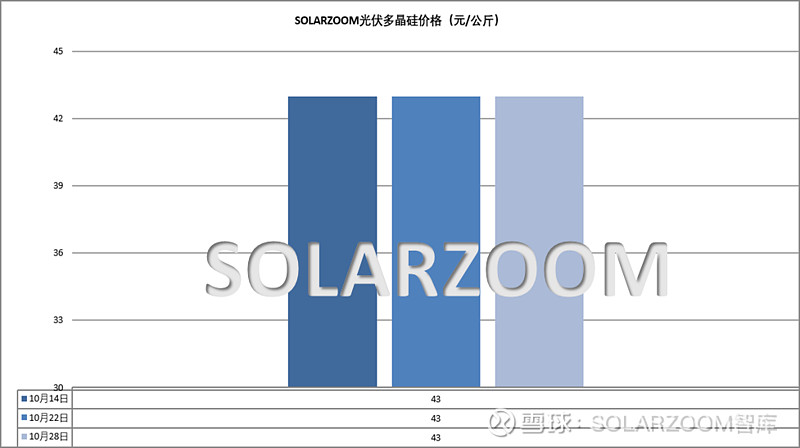
本周硅料市场维稳,新订单落地鲜少,下游实际采购仍显谨慎,高库存下下游对涨价后的硅料采购接受度仍有限,当前市场实际成交多以按需补货为主,硅料企业也多在交付前期订单。价格方面,主要头部企业坚挺报价在硅料成本线以上的意愿较强,当前报价继续在41-43元/公斤区间,颗粒硅报价40-41元/公斤。供给方面,十月开始国内陆续已经4-5家硅料企业开始减产,部分硅料企业甚至计划加大减产规模,本月硅料产出环比上月将有明确的下滑,但叠加前期市场上下游已囤库存,硅料去库存尚未有明显改善,现有的硅料库存对于后续硅料价格仍形成一定压力。
硅片
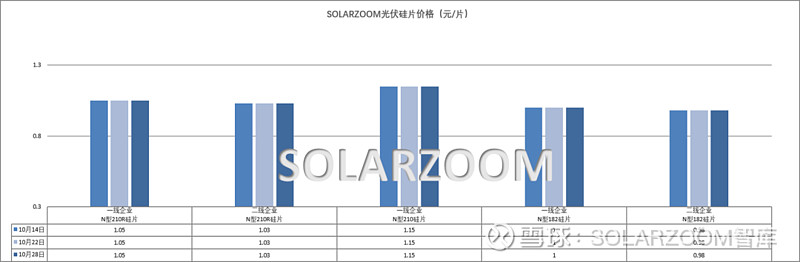
本周国内硅片价格维稳为主,暂未有太多变动,大尺寸硅片的需求、价格表现更为坚挺。本周N型M10L硅片价格继续在0.95-1元/片区间,下游对应尺寸的电池排产收缩,价格走弱,使得M10L硅片难有支撑,实际成交价格整体偏弱势。G12R硅片价格在1.03-1.05元/片,暂时维稳,下游采购整体偏观望谨慎,库存压力仍在。G12大尺寸硅片方面,临近年关终端部分集中式项目抢装并网,自下而上带动了大尺寸硅片的需求出货,同时本周下游对应的G12电池价格的涨价,使得G12硅片价格更有支撑,本周价格来至1.13元/片左右,低位价格相比前期有所上移。供需方面,本月硅片整体排产上环比预期将有下滑,硅片供需压力四季度有望得到缓解,同时上游硅料价格的坚挺,对硅片整体价格形成了一定的成本支撑,但在下游不同需求的情况下各尺寸硅片预计表现将有分化。HJT硅片方面,下游HJT电池排产有限,对应HJT硅片需求不大,本周 HJT半片硅片价格区间落在0.57-0.59元/片区间,高氧片价格0.56元/片左右。
电池片
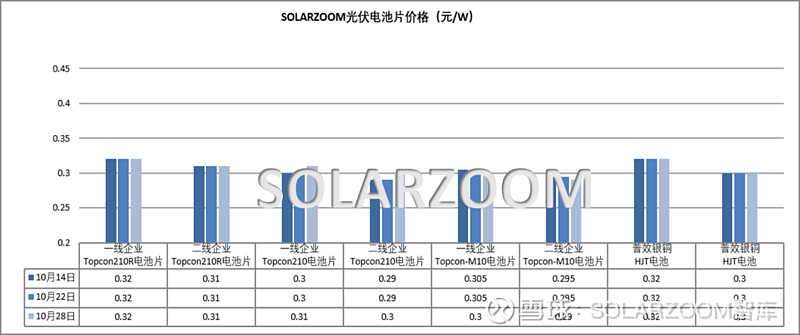
本周国内各尺寸电池价格表现分化,涨跌互现。M10L电池海外需求下滑,但原本有限的供给又减产的情况下,对应M10L电池价格虽出现松动,但整体幅度有限,本周价格来至0.29-0.3元/W区间,市场上低位价格也开始跌破0.29元/W。G12R电池本周价格维持在0.305-0.315元/W,海外需求支撑渐弱下,前期G12R电池高位报价减少,市场存在松动迹象。而相反210大尺寸电池受年底集中式项目抢装并网的带动,210电池价格需求不减反增,对应价格也是应声小幅上涨,本周主流价格来至0.3-0.31元/W,后续随着并网节点的临近,大尺寸电池价格仍存在继续上涨的可能。9月出口方面,9月国内电池出口金额大幅上涨,环比上涨75%左右,其中以出口至非洲、东南亚等地区为主,且增速明显。BC电池方面,国内BC电池产能升级改造规模增多,但市场实际产量规模有限,在产产能多为自用。HJT电池方面,当前HJT电池订单需求有限,在产产线也多为自产自用,外销有限。
组件
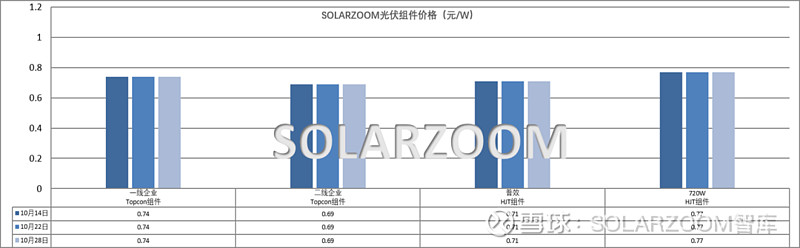
本周国内组件价格仍以维稳为主,变化有限,市场组件区间落在0.66-0.75元/W区间,但整体高位成交鲜少,实际成交落在0.67-0.73元/W区间居多。临近年关国内下游部分集中式项目有抢装并网,市场组件出货增多,尤其是近期大版型的组件出货明显。9月组件出口数据已出,出口金额环比增长40%左右,其中荷兰、沙特、印尼为9月出口前三国家,此外出口至中东地区金额增速明显。
辅材
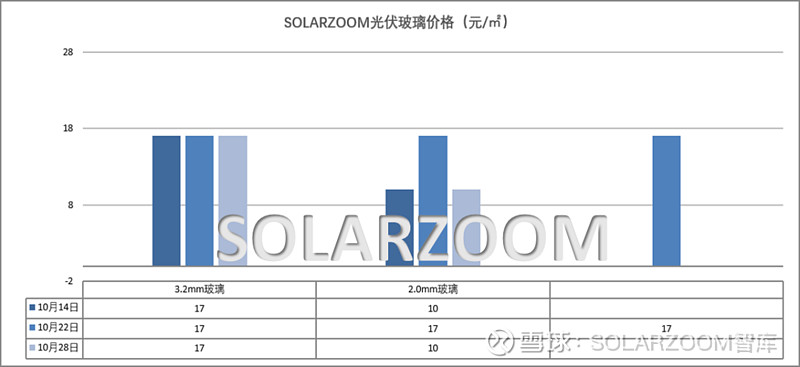
本周光伏玻璃2mm,3.2mm厚度的玻璃价格分别维稳在10.5、17元/㎡左右,暂无变动。
 还没有人评论过,赶快抢沙发吧!