多晶硅
本周光伏产业链延续终端需求版型分化的格局,210N 大尺寸环节的价格受年末国内集中式项目抢装并网带动整体表现相对坚挺,其余版型及上游硅料仍承受需求偏弱与库存累积的双重压力。
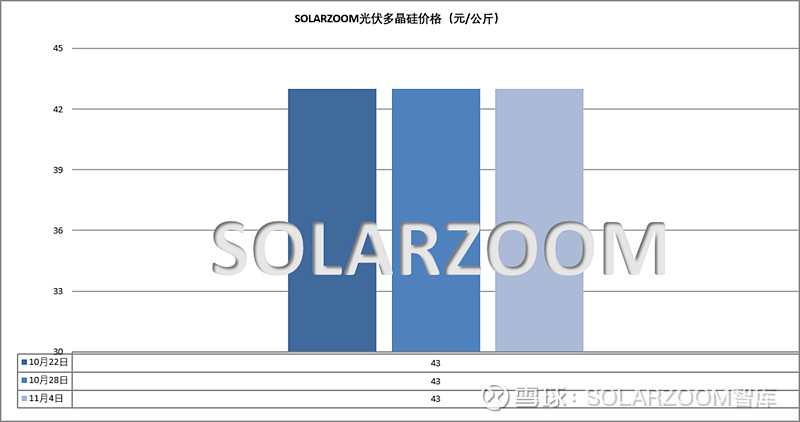
本周国内多晶硅现货价格、成交继续僵持,市场报价未见松动,但实际落地成交订单也依然鲜少,硅料库存继续缓增。价格方面,头部硅料企业的N型复投料坚挺在42-43元/公斤区间,N型颗粒硅价格维持在40-41元/公斤,主流硅料企业以交付前期已签订单为主。供给方面,十月起部分企业已陆续执行减产,十一月来临包括头部企业在内将有3家左右的硅料企业计划继续加大减产力度,也有1家企业计划复产,但11月整体产出环比有望继续下滑,本月国内产出预计将跌破9万吨。库存方面,硅料产出虽在下滑,但采购不见起色,市场整体的硅料库存不减反增,后续硅料价格仍形成一定压力。
硅片
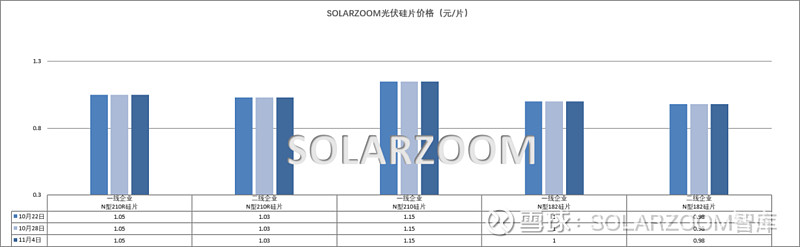
本周各尺寸硅片价格表现分化,N型183/210R硅片成交价格有走弱迹象,210硅片价格维稳坚挺。本周N型183硅片价格虽继续维持在0.95-1元/片区间,但区间高位成交已鲜少,实际成交趋于区间低位价格。N型210R硅片市场库存压力不减,部分厂商出货压力下低位价格下探,价格区间落至 1.02-1.05元/片。N型210大尺寸硅片方面,终端集中式项目抢装并网,自下而上带动了大尺寸硅片的需求出货,同时本周下游对应的G12电池价格的涨价,使得G12硅片价格更有支撑,本周主流价格落在1.13-1.15元/片区间。供需方面,11月硅片整体排产有望继续下滑,但预计环比变化有限,对于后期各尺寸硅片价格走势,183/210R硅片需求未见起色迹象,库存不减下价格支撑力弱,而210尺寸硅片将继续坚挺。HJT硅片方面,下游HJT电池排产有限,对应HJT硅片需求不大,本周 HJT半片硅片价格区间落在0.57-0.59元/片区间,高氧片价格0.56元/片左右。
电池片
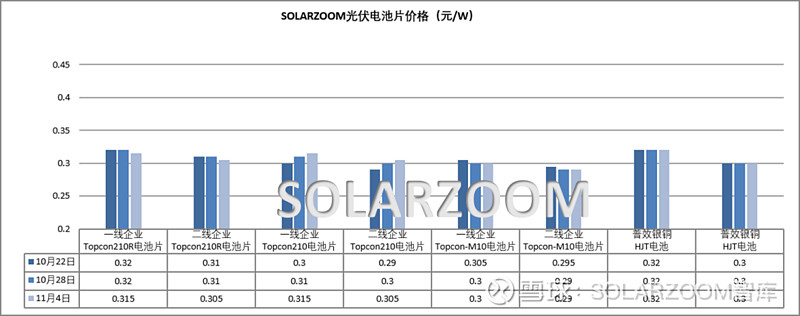
本周国内N型电池片价格走势分化明显,各尺寸涨跌互现。N型183电池方面,海外需求暂无起色,价格区间虽落仍落在0.29-0.3元/W,但实际成交价格已逐步走弱。N型210R电池价格区间维持在0.305-0.315元/W,但市场高位报价成交已鲜少,主流成交价格已来至0.31元/W左右。而 N型210电池价格本周继续上行,价格区间落在0.305-0.315元/W,相比上周上涨0.05元/W左右,此轮上涨主要得益于国内年底集中式项目开工带来的需求出货拉动,当前市场上210N型电池对应产线生产有限、供货略显紧张,后续价格仍存在继续上行可能。而成本白银上,本周三起银价触底反弹,白银期货价格重回12700元/公斤附近,短期对电池价格的平稳起到一定支撑作用。其他电池方面,国内BC电池产能升级改造规模增多,但市场实际产量规模有限,在产产能多为自用;HJT电池当前订单需求有限,在产产线也多为自产自用,外销有限。
组件
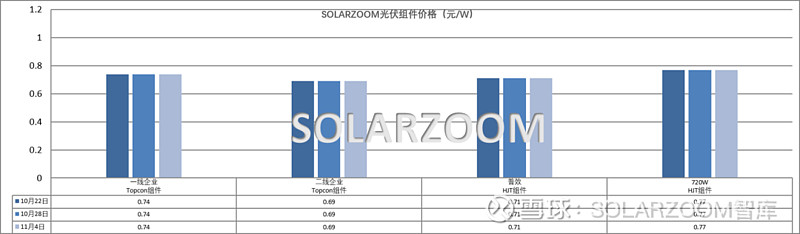
本周国内组件价格暂未太多变动,国内集中式电站项目抢装下,带动了组件尤其是210大版型的组件出货。当前组件价格区间仍落在0.66-0.75元/W,主流实际成交落在0.67-0.73元/W居多,年末出货冲刺下,部分组件厂商的出货价格略有让步。
辅材
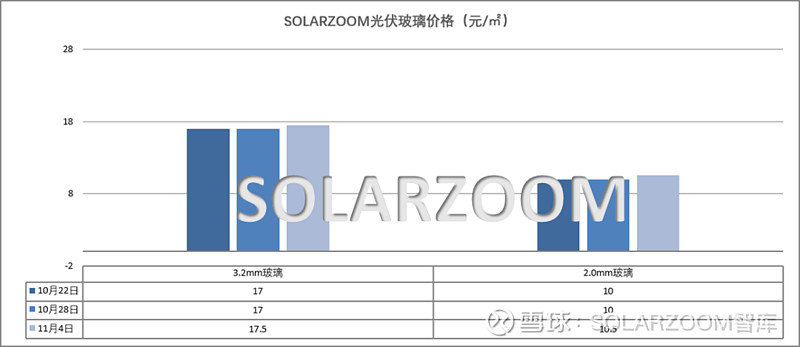
辅材方面,本月光伏玻璃价格继续上涨,其主要受天然气前期价格上涨,以及市场玻璃厂商减产加剧、市场玻璃供给进一步收缩的影响,价格涨至在0.05-1元/㎡区间,其中3.2mm厚度玻璃价格来至17.5元/㎡左右,2.0mm厚度玻璃价格来至10.5-11元/㎡区间。
 还没有人评论过,赶快抢沙发吧!