8月31日,随着隆基绿能(11.080, -0.25, -2.21%)半年报的压轴披露,A股光伏上市公司2026年半年报披露正式收官。上半年的光伏行业继续“血流成河”。
34家光伏主产业链上市公司上半年归母净利润合计亏损近250亿元,也就是说,上半年光伏主产业链企业平均每天亏损就达1.39亿元(按照180天计算)。
其中,亏损主要集中在龙头企业。隆基、晶科、通威、晶澳、天合、TCL中环(8.670, -0.07, -0.80%)、大全、爱旭8家光伏大厂合计亏损就已达203.65亿元,占据主产业链的五分之四,平均单日亏损也将近1.13亿元。
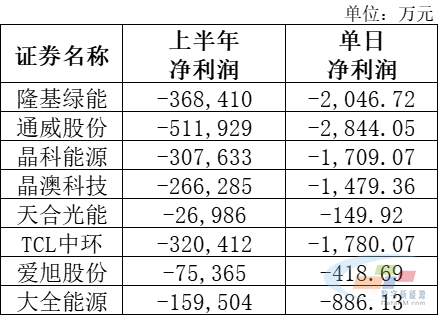
注:上图单日净利润均按照180天计算所得
光伏行业究竟何时能真正迎来拐点?对于这个问题,各家企业、各位光伏大佬已经在很长一段时间里不管是公开发言还是投资者交流,少有再敢给出明确预判。但这种沉默却在近期被不约而同的打破。
针对未来行情走势展望,已有不少企业在其上半年业绩说明会等场合给出明确判断。
隆基绿能:最困难的时期已经过去
9月3日下午,隆基绿能2026年半年度业绩线上说明会上,隆基绿能董事长、总经理钟宝申认为,光伏行业仍处在深度调整周期,全产业链企业普遍经营承压。
对于接下来业绩走向的问题,钟宝申表示,随着国家“反内卷”政策的持续落地,行业链产品价格有望企稳回升,最困难的时期已经过去,公司后续经营状况有望逐步改善。
晶科能源(3.790, -0.07, -1.81%):光伏需求2026年触底,明年将有20-30%产能退出市场
晶科能源在8月27日披露的半年报业绩说明会交流信息分享自己的判断认为,光伏市场需求在2026年触及谷底,因为电力市场化改革的推进,电力投资方的投资模型和对新型电力系统的认知需要经历一个重建的过程。2026年大型电站项目阶段性承压,但户用市场需求表现强劲,工商业市场需求健康。
展望2027年,晶科能源认为,随着投资模型的重建和新型电力系统认知逐步稳定,以及大型输配电项目的规划和逐步落地,大型地面电站需求将有所复苏。
同时,明年开始,光伏强制性国标将开始实施,受此影响,晶科能源判断,从明年1月1日起行业预计将有20-30%的产能退出市场,而明年光伏市场需求或有小幅提升,供需格局将逐季度改善。
此外,晶科能源下调了全年组件出货指引,调整为60-70GW,而在2025年年报中,该目标为75-85GW。
天合光能(10.750, -0.12, -1.10%):明年光伏需求预计将持续增长
8月11日,天合光能披露投资者关系活动记录表,认为,今年下半年国内需求将显著好于上半年,海外需求也有望延续增长态势。原因是,下半年国内市场是光伏装机的传统旺季,受年底并网考核驱动,预计下游采购积极性将回暖,行业需求有望改善。海外市场今年需求仍稳步增长,全年预计装机418GW,高于2025年水平。与此同时,随着美伊霍尔木兹海峡问题的缓和,海外宏观环境趋于向好。
而展望2027年,天合光能认为,明年光伏需求预计将在今年基础上持续增长,原因在于全球能源需求上升、地缘政治局势变化带来的能源转型加速、储能配置率提升以及新能源在电网体系中的应用深化;尽管中东地区需求受地缘政治影响,但欧洲、亚太及拉美等区域仍保持增长,行业整体呈现明确的向上趋势。
同时天合光能认为,随着明年新的组件强制性国标的落地,天合光能判断行业将淘汰约20%左右的电池组件产能。
晶澳科技(6.570, -0.09, -1.35%):行业进入小幅稳定增长过程,光储结合更紧密
8月28日晚,晶澳科技在其披露投资者关系活动记录表中展望未来,认为光伏行业未来几年进入小幅稳定增长过程,大幅增长大概率不会出现,但光储结合更紧密。
“明年中国市场大概率持平或小幅增长:2025年抢装潮、出口退税政策,对2026年需求有一定影响,2026年是调整年,装机低点,2027年会有所增长;十五五规划2026-2030年均增长200GW左右;政策细则落地后观望情绪有望消退,机制电价理顺、绿电直连、储能政策释放,电站收益率可测算,被抑制的需求会陆续释放;AI算力和数据中心是未来5年光储融合最快增长赛道,特高压线路、分布式变压器容量取消等打开通路。海外市场延续稳定增长轨道,储能增长更快,驱动因素包括能源安全、AIDC快速增长、欧美高电价下光储经济性进入平价加套利双重驱动,欧洲负电价和消纳压力反向创造储能刚需。”
此外,对于全年出货目标,晶澳科技表示:“基于量价平衡考虑,今年公司出货目标有所下修,计划全年出货在50GW左右。”
阿特斯(8.170, -0.04, -0.49%):产能出清还需要持续一段时间
8月31日,阿特斯在其披露的8月投资者关系活动记录表中表示,光伏行业整体经营环境依然严峻,行业仍处于深度调整期。阿特斯判断,今年中国光伏装机量预计环比下降,全球光伏全年新增安装量预计也将出现多年以来的首次下降。
但同时也表示,已经在周期底部,越来越多积极的信号正在逐步出现。能效标准升级、技术迭代加速、行业自律共识增强,虽然短期内供需关系无法恢复到支撑行业盈利全面改善的水平,但行业正在逐步进入供给侧调整的新阶段。
未来随着技术迭代、供给侧调整以及储能应用带来的新需求,光伏业务将在一段时间后进入稳定发展状态。产能出清预计还需要持续一段时间,只有能拿出差异化打法的企业才可能取得增长。
横店东磁:下半年光伏行业需求有望好转
8月20日晚间,横店东磁(19.630, -0.23, -1.16%)披露最新投资者关系活动记录表,认为从项目建设进度看国内市场,下半年需求有望好于上半年。大基地项目仍具备一定确定性,但光伏用地两税、分布式项目收益率不确定性等因素仍可能影响明年国内装机节奏。
针对海外市场,横店东磁表示,欧洲等成熟市场预计相对稳定,部分新兴市场仍有增量空间,美国市场受政策影响较大。总体看,海外需求仍将保持一定韧性,但不同区域之间会存在差异。
对近期光伏行业再次掀起的“反内卷”活动,横店东磁认为,本轮“反内卷”在市场化程度上可能做得更好,也更加符合市场规律,因此实际落地和可执行的可能性相对较高。同时,经过过去一年行业调整,不少企业持续承受经营压力,企业对于改善低价竞争状态的迫切程度较前期更高,这也有助于提升相关措施的执行落地。
 还没有人评论过,赶快抢沙发吧!