短短一周之内,两大央企光伏组件集采先后公示。
9月26日,中国电建2026年第一批N型TOPCon组件4GW集中采购公示中标候选人。
9月21日,中国南水北调集团2026-2027年度光伏组件集采中标结果落地,总规模1.3GW,分TOPCon、BC两大标段;
两大项目合计5.3GW的大单集中释放,对比两单集采报价与采购规则,更像是一面镜子,照出了“反内卷”喊了一年之后,目前组件价格的“真实水位”。
01一个已是“地板价”一个分层定价
从价格维度看,两个项目报价呈现不同的采购定位。
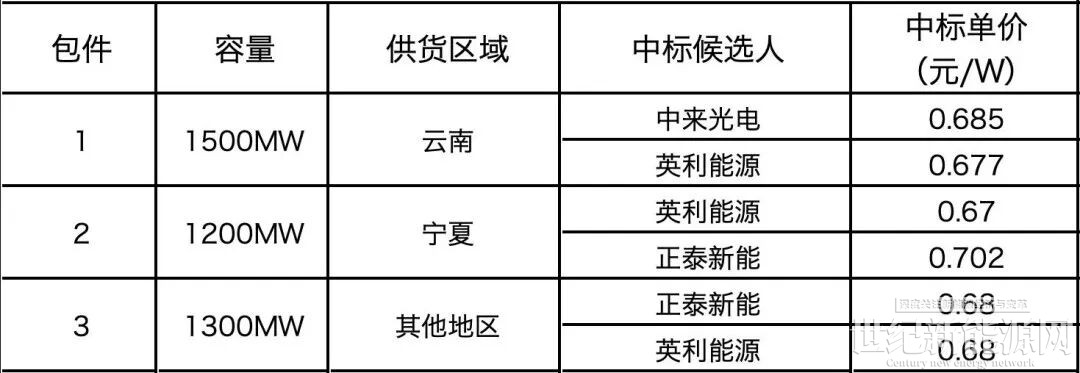
先看中国电建4GW TOPCon集采。三个包件第一中标候选人报价分别为0.685元/W、0.670元/W、0.680元/W,加权均价约0.679元/W,全部报价集中在0.670至0.702元/W之间,中来光电、英利能源、正泰新能拟中标。
结合9月下旬的市场数据显示,0.670元/W是近期央国企集采中出现的极低水位,不存在任何溢价空间。
该项目最大特点是强规模、单一技术、4GW体量一次性释放,采购方以集中式地面电站需求为主,对组件的核心诉求是大规模交付能力与极致成本,评标更看重单位瓦成本,直接放大了厂商之间的成本竞赛。

再看南水北调1.3GW集采采用双技术标段分层采购,1GW TOPCon标段报价区间0.71-0.729元/W,均价约0.72元/ W;
300MW BC组件标段报价0.775-0.782元/W,BC相比TOPCon存在约0.06元/W稳定溢价。
天合、晶科、隆基、通威等头部企业集中入围,报价区间收敛,厂商之间价差很小。
南水北调项目服务于输水沿线分布式、滩涂、边坡等复杂场景,对组件抗衰减、耐候性、长期可靠性要求更高,因此报价底线更高,不单纯比拼最低价,而是兼顾产品性能、长期运维与场景适配能力。

两张价格表放在一起,能读出几个关键信息:TOPCon的集中式成交地板在0.67至0.72元/W之间浮动;BC凭借转换效率23.8%以上的门槛,守住了约0.78元/W的溢价空间;
这种分层采购的逻辑指向明确:TOPCon承担“走量”任务,以成本最优的方式满足大规模地面电站的基础需求;
BC则承担“提效”任务,以更高的发电增益和抗衰减能力换取全生命周期收益。
采购方不再“一刀切”压价,而是用价格梯度为技术溢价留出空间。 这对制造端是一个微妙但重要的信号:单纯拼低价的窗口正在收窄,效率溢价开始有了被认可的通道。
02 现货“涨价”遇冷
把两大集采放入9月中下旬现货市场中横向对比,更能看清市场的 “价格双轨” 特征。
9月中下旬,国内主流机构监测的TOPCon组件现货公开挂牌报价维持在0.74–0.75元/W,不少组件厂对外释放涨价函,试图依托上游硅料、电池片小幅抬升的行情推动组件涨价。
但挂牌价不等于实际成交价,市场实际现货成交已经分化:头部品牌常规TOPCon现货实际成交多落在0.70–0.72 元/W;二三线厂商、库存特价货源可下探至0.66–0.68元/W区间,小批量零散订单甚至更低。
BC组件现货主流成交区间在0.78元/W上下,高端耐候型号可突破0.8元/W。
对比来看,中电建4GW集采最低0.67元/W,刚好贴住二三线厂商现货特价区间;南水北调TOPCon标段0.71~0.729元/W,与一线品牌现货成交中枢基本持平,BC集采中标价0.775-0.782元/W,几乎与现货市场BC主流成交价格对齐。
这组对照清晰说明:厂商对外的挂牌涨价更多是报价端的试探,真正的大宗订单,价格没有跟随纸面报价上涨。
现货市场是小批量、灵活成交,库存压力大的厂商可以随时放出特价;
而央企集采为年度框架大单,体量巨大、交付周期长、质保与履约约束严苛,报价会充分考量未来一年的成本波动,不会短期追涨。
当前国内光伏需求结构里,央企大基地、风光储项目是核心增量。而央企集采大多为框架协议,一旦中标,全年或跨年度订单锁定。即便现货市场价格出现波动,已经落地的集采订单仍按中标价执行。
这就造成一个现实局面:组件厂现货报价上调,但占据国内需求大头的央企订单,提前锁定低价,涨价传导很难落地。
03 政策的“价格之手”到底控住了什么?
2026年以来,政策层面对光伏“内卷式竞争”的治理层层加码。
从工信部座谈会到中央政治局会议明确“纵深推进全国统一大市场建设,深入整治内卷式竞争”,再到产能调控、价格执法、兼并重组等“组合拳”陆续出台,上游硅料、硅片环节价格确实出现止跌企稳迹象。
这揭示了一个残酷的现实——政策能定“地板”,需求才定“价格”。 上游成本支撑是真的,但组件价格最终由装机需求、库存水位和现金流压力共同决定。
复盘这一轮“反内卷”治理的效果,短期看,政策并没有、也难以立刻扭转组件价格的底部盘整。
0.67元/W的中电建报价说明,集中式项目的价格竞争依然激烈,行业盈亏平衡线(约0.78元/W)之上的报价在集采中缺乏竞争力。
出口退税取消后,组件成本上升约0.06至0.07元/W,这部分成本在海外市场有传导空间,在国内集中式集采中则被竞争消化了。
但中期看,政策的方向性效果正在显现。其一,能耗能效标准的收紧将推动约20%至30%的落后产能退出,供给侧的“硬约束”在逐步形成。
其二,价格执法的介入让“低于成本价投标”的合规风险显著上升,企业报价开始向成本线收敛而非无限下探。
其三,通威收购丽豪清能等兼并重组案例获批,标志着上游整合从“口号”进入“执行”阶段。
国家的“价格控制”本质上是划定竞争底线,而非设定价格天花板。 它的目标不是让组件涨到某个价位,而是让价格不再跌破“活下去”的底线。
从0.67元/W的集采结果看,这个底线仍在测试中,但进一步大幅下探的空间已经有限——因为低于现金成本报价的企业,正在被政策与市场双向挤压。

 还没有人评论过,赶快抢沙发吧!