欧洲光伏协会(SolarPower Europe,SPE)最新研究《太阳能光伏产业政策:国家实施进展报告(Industrial Policy for Solar PV: National Implementation and Progress Report)》显示,欧盟《净零工业法案》(NZIA)框架下的可再生能源招标有望在 2026 至 2030 年间带动高达 31GW 的"韧性"光伏需求。然而,目前该法案韧性要求的落地仍然缓慢,且在各成员国之间存在差异,迄今仅有 6 个欧盟国家开始执行新韧性规则,呈现出"拼凑式"推进特征。
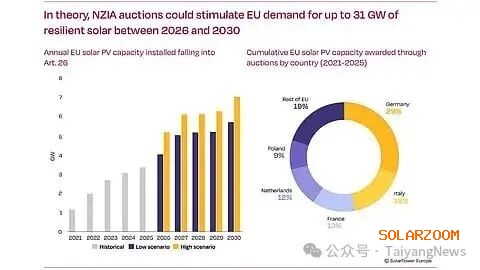
欧盟于 2024 年 6 月通过 NZIA,旨在到 2030 年在欧盟全产业链建立起 30GW 的年度光伏制造产能。根据 NZIA 第 26 条规定,自 2026 年起,各成员国必须对至少 30% 的年度可再生能源招标容量(或每年至少 6GW)应用非价格标准,涵盖供应链韧性、可持续性、网络安全、负责任商业行为以及项目按时交付能力。SPE 在报告中测算,符合 NZIA 要求的招标将在 2026 年带来 4-5GW 的年光伏装机,到 2030 年增至 6-8GW,2026 至 2030 年全期累计可释放高达 31GW 的招标光伏容量。此外,分析师依据第 25 条指出,公共采购在同期还可带来 8GW 的韧性光伏潜在市场,其中德国、意大利和法国受屋顶光伏体量带动预计将占该采购量近一半;而依据第 28 条通过补贴与税收优惠等支持措施,全欧有望撬动约 70GW 潜在光伏容量,对应每年 13GW 至 16GW,约占 2030 年前预期屋顶光伏总装机容量的 45%。
尽管具备上述潜力,目前仅有 6 个欧盟国家着手落实 NZIA,且各成员国采取了不同路径。其中,意大利已通过 FER-X 招标对韧性要求进行了大规模测试,其韧性标段以 66.4 欧元/MWh 的平均执行价授标了 1.1GW 光伏,相比并行技术中立标段 7.7GW 中标容量的 56.8 欧元/MWh 均价高出约 17%,该国还在即将举行的 FER-X 招标中为光伏设立了 10GW 配额。法国则在地面光伏招标中引入了韧性要求,明确光伏组件、光伏电池和逆变器等 8 类关键部件中至少 4 类不得在占主导地位的非欧盟国家组装,且系统本身也不得在该国组装,并引入了覆盖制造来源和生产基地的供应链文件及核验要求。与此同时,爱尔兰将招标中 5% 的非价格评分权重分配给韧性指标,奥地利对符合条件的光伏和储能项目推出了 20% 的“欧洲制造”奖励加成,立陶宛依据 NZIA 第 28 条为家庭安装光伏提供更高补贴,西班牙也已通过公共支持计划采纳韧性相关方案。
尽管各国已出台相应措施,但 SPE 指出,各成员国推进缓慢且采用不同方案,这种各自为政的“拼凑式”做法引发了行业对欧盟单一市场协同效应的担忧。协会供应链主管 Anett Ludwig 指出,发展方向是正确的,但实施速度过慢,而成员国采取的拼凑式做法更值得担忧。为此,协会呼吁采取更具一致性和平衡性的实施方案。同时,即将出台的《工业加速器法案》(IAA)拟增加“欧盟制造”标准以强化 NZIA,要求获得公共支持的光伏项目在该法生效后三年内采用欧盟制造的光伏逆变器和光伏电池。协会副首席执行官 Dries Acke 进一步表示,仅凭需求侧措施不足以为欧洲光伏制造业创造良好前景,还需要在欧洲竞争力基金项下通过清洁技术制造银行提供与产量挂钩的直接融资支持。该报告发布前夕,欧洲审计院刚刚指出,旨在摆脱对俄能源依赖的 REPowerEU 计划正陷入“停滞”。
 还没有人评论过,赶快抢沙发吧!