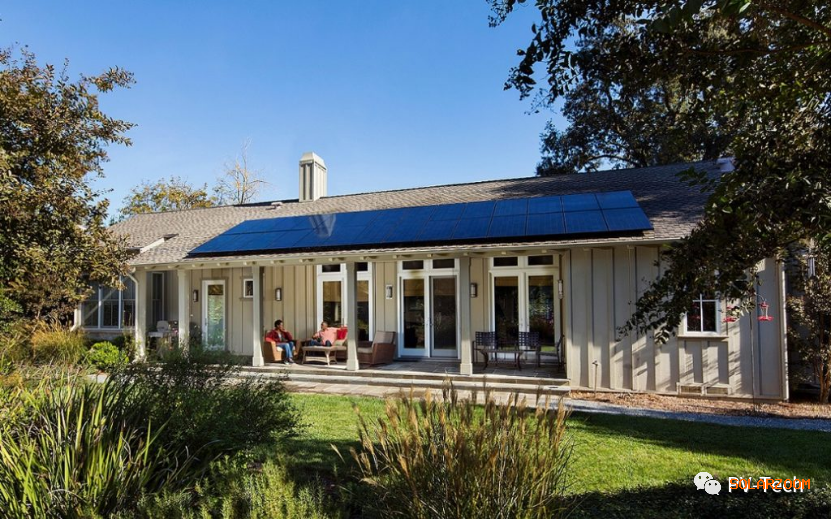
在加利福尼亚州弗里蒙特一座约6000平方米的厂房里,美国初创公司Tandem PV的中试线正以每年40兆瓦的设计产能运转。这些组件的内部测试效率达到29.7%,比当前量产硅基产品高出约四分之一。公司首席执行官Scott Wharton表示,首批商业化订单计划于2026年交付验证,2028年实现规模化量产。
这是美国光伏产业十年来最接近“技术翻盘”的时刻。叠层技术将钙钛矿薄膜叠加在硅底电池之上,让两种材料分别吸收不同波段的太阳光谱,晶硅-钙钛矿叠层电池的理论极限效率高达43%,远超单结太阳电池的SQ极限效率33.7%。
但这项突破要真正撼动中国的产业主导地位,还有很长的路要走。
实验室的欢呼与工厂的沉默
今年7月14日,中国隆基绿能在上海交通大学举办的2026光储创新技术发布会上宣布,经欧洲太阳能测试机构(ESTI)权威认证,其自主研发的晶硅-钙钛矿叠层太阳电池转换效率达到35.5%,再次刷新世界纪录。这一数字比Tandem PV组件的29.7%高出近6个百分点。
更值得关注的是产业化的推进节奏。隆基在更接近产业化尺寸条件下,已分别实现34.3%(261cm²)和32.2%(274cm²)的转换效率,其叠层组件实现的31.4%及29.4%转换效率均经国际权威机构独立认证并被收录。2025年,隆基绿能全年研发投入达42.99亿元,占营业收入比例6.11%。今年8月,隆基还公告拟投资2.04亿元建设100MW晶硅-钙钛矿叠层电池中试线,加速推进产业化进程。
“美国公司的效率纪录通常停留在小面积实验室样件阶段,”一位不愿具名的中国光伏企业技术总监表示,“从指甲盖大小的电池到两平方米的商用组件,效率会打七折,良率更是未知数。”
总部位于亚利桑那州的First Solar选择了另一条路径。今年2月,这家西半球最大的太阳能制造商与英国牛津光伏签署专利许可协议,获得后者的钙钛矿专利组合,并已在俄亥俄州建立钙钛矿开发生产线。First Solar在薄膜技术研发上的累计投入超过20亿美元,其第六座美国工厂正在南卡罗来纳州建设中,预计2026年下半年投产,新增3.7吉瓦产能后,到2027年美国年总铭牌产能将达到约18吉瓦。
即便如此,18吉瓦与中国的产能体量相比仍是杯水车薪。
80%的供应链意味着什么
根据国际权威能源研究机构伍德麦肯兹发布的《2026年全球太阳能光伏组件制造商排名》,12家上榜企业中有9家来自中国。隆基绿能位居榜首,晶科能源、晶澳科技、天合光能紧随其后,中国企业占据了前六名中的所有席位。
在出货量方面,InfoLink数据显示,2025年晶科能源出货86.8GW,隆基绿能86.58GW,两者并列第一;晶澳科技69.56GW位列第三,天合光能超67GW位列第四,通威股份43.25GW位列第五。在硅料、硅片、电池片、组件四大制造环节,中国的产能占全球比重均超过80%。
这种规模优势带来的成本壁垒近乎不可逾越。中国光伏组件目前的出厂价格约为每瓦0.12至0.15美元。而美国8月签署的232条款关税政策规定,自2026年12月4日起,进口太阳能组件的最低价格为每瓦0.38美元,电池为每瓦0.22美元。换言之,即便叠加了关税保护,美国本土制造的组件成本仍大幅高于中国产品。彭博新能源财经光伏分析师谭佑儒对澎湃新闻分析称,所有输往美国的光伏产品都须遵循最低进口价限制,“不论公司和产地”。
“美国正在用关税筑起一堵墙,但墙内的人需要自己造出更便宜的东西,”彭博新能源财经驻纽约的光伏分析师Jenny Chase在一份报告中写道。“叠层技术是方向,但中国在叠层领域的专利布局和产业化进度同样领先。”
产能过剩背景下的新竞赛
中国光伏产业并非没有隐忧。据中国光伏行业协会统计,2026年上半年,多晶硅产量同比下降9.8%,硅片产量下降7.3%,电池片产量下降21.9%,组件产量降幅达35.1%。行业正经历深度调整。但多位业内人士认为,这恰恰是技术迭代的窗口期。
晶科能源基于TOPCon技术平台的高效电池转换效率已达27.79%,基于N型TOPCon的钙钛矿叠层电池转换效率突破34.76%,累计研发投入超200亿元。通威股份光伏板块2025年研发投入超过22亿元,累计专利授权4413件,并全面布局钙钛矿/晶硅叠层技术路线。天合光能在钙钛矿及叠层电池领域的专利申请量达698件,位列全球第一,并已获得牛津光伏在中国的独家专利授权。
在美国方面,特斯拉今年8月提交了在得克萨斯州福特本德县建设代号“Crystal Sun”的垂直一体化太阳能电池及组件工厂的申请,总投资约101亿美元,计划2029年一季度投产。T1 Energy位于奥斯汀的2.1吉瓦TOPCon电池工厂正在建设中,预计2026年底或2027年初投产。但据美国太阳能工业协会数据,美国现有太阳能电池制造产能仅为3.2GW,远低于其约66.6GW的组件制造产能,供应链结构严重失衡。
真正的拐点尚未到来
叠层技术面临的挑战不止于成本。钙钛矿材料在湿热环境下的长期稳定性仍是行业公认的难题。Tandem PV宣称其组件年衰减率低于1%,但这一数据来自内部加速老化测试,尚未经过第三方独立验证。欧洲Fraunhofer ISE的研究人员指出,目前尚无足够数据证明叠层组件能在25年生命周期内保持商业硅基产品的可靠性水平。
据SolarPower Europe预测,2026年全球光伏新增装机将达612吉瓦,同比下降8%,这是二十余年来全球光伏市场首次出现装机量收缩。在这个增速放缓的市场中,技术溢价的窗口正在收窄。美国叠层技术的真正考验不在于实验室效率数字能否追平中国,而在于能否以接近中国的成本,将叠层组件大规模推向市场。
这需要的不仅是几项效率纪录,而是一整条产业链的重建。

 还没有人评论过,赶快抢沙发吧!