2024年下半年以来,光伏组件环节出现了一个反直觉的现象:主流产品价格已经跌到多数二三线厂商的现金成本线以下,但头部企业的扩产动作并未停止。一边是行业性亏损,一边是产能继续投放,这两件事同时发生,说明组件环节的竞争逻辑已经不再是简单的供需平衡,而是变成了一个关于“谁能在亏损期撑到最后”的淘汰赛。
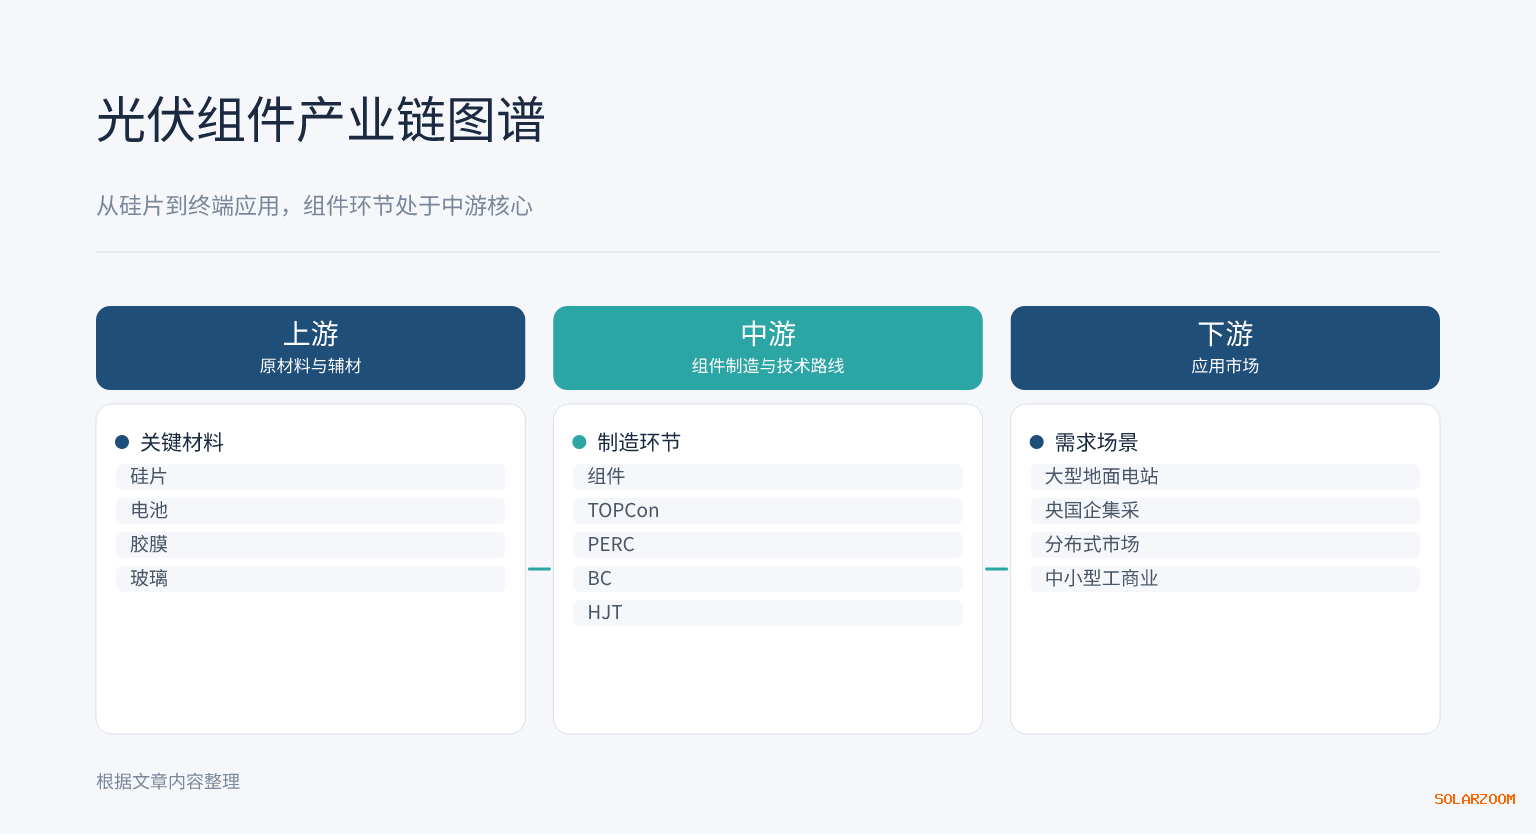
图 1:产业链图谱
现象层面,组件价格跌破现金成本已经不是个别企业的感受。多家二三线组件厂在2024年三季度末的排产计划出现明显收缩,部分代工厂甚至主动放弃订单,因为“每多做一个组件就多亏一笔现金”。与此同时,头部一体化企业却在继续推进TOPCon产线的爬坡和产能释放,个别基地的新线投产时间比原计划提前了半个月。这种分化不是偶然的,它反映的是不同成本曲线位置上的企业在同一个价格信号下做出的截然不同的选择。 为什么会出现这种“越亏越扩”的局面?机制上要拆成三层来看。 第一层是现金成本与完全成本的区别。组件环节的现金成本主要包括硅片、电池、辅材和直接人工,折旧和财务费用在完全成本中占比不低。当价格跌到现金成本附近时,二三线企业每生产一个组件都在消耗现金,停产反而能减少失血;但对头部企业来说,由于产能规模大、折旧已经部分计提完毕,现金成本线本身就更低,价格即使跌到行业平均现金成本以下,头部企业的现金成本可能仍有微利。这就解释了为什么同样的价格,有人停产、有人扩产。 第二层是客户结构带来的订单黏性。头部组件企业相当比例的出货面向大型地面电站和央国企集采,这类订单的合同周期(883436)长、违约成本高,短期内减产意味着丢失份额和后续投标资格。而二三线企业的客户更多是分布式市场和中小型工商业项目,订单碎片化、切换成本低,需求下行时最先被砍掉。所以头部企业即使面临亏损,也要维持产线运转来保住集采份额,这本质上是用当期利润换未来的市场地位。
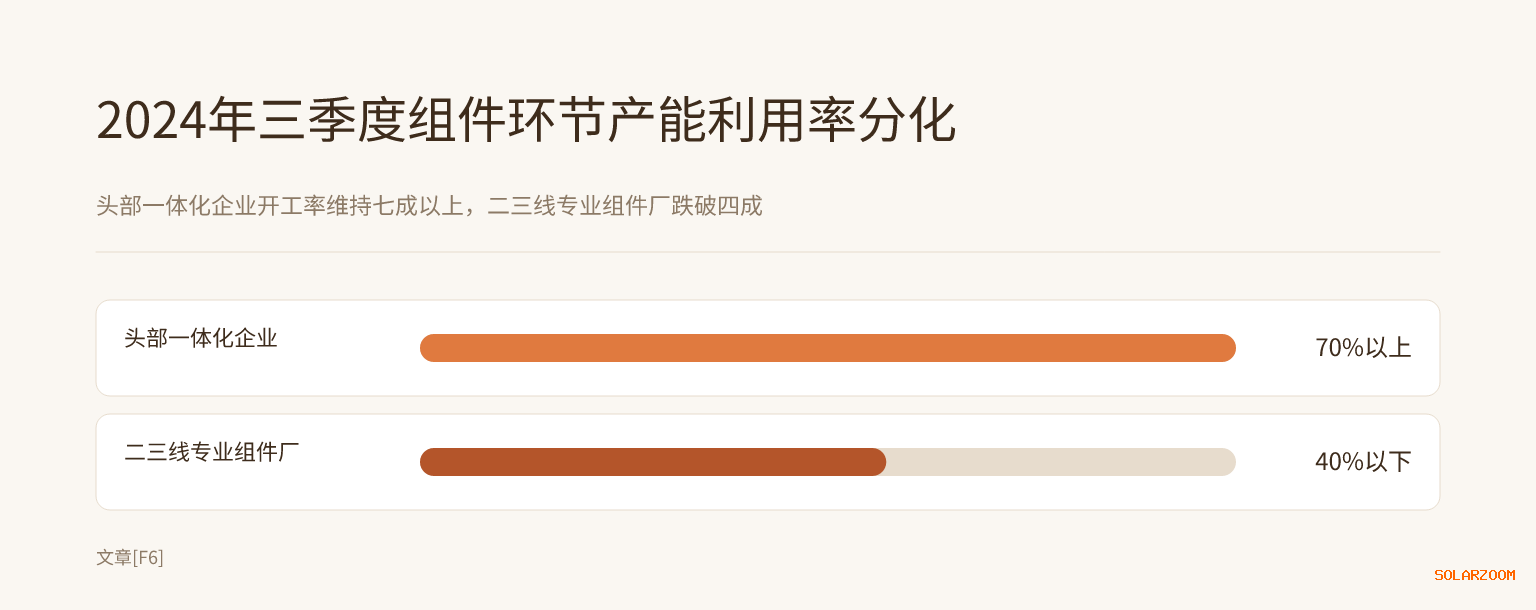
图 2:2024年三季度组件环节产能利用率分化
第三层是技术迭代窗口期的卡位逻辑。当前TOPCon对PERC的替代已经进入尾声,头部企业正在把资本开支集中投向TOPCon的产能爬坡和BC、HJT的中试线。在这个阶段,谁先完成新产能的调试和良率爬升,谁就能在下一轮需求回暖时以更低的成本抢到订单。停产意味着产线调试中断、工艺团队流失,重启的成本远高于维持生产的亏损。所以扩产不是对当前价格的乐观判断,而是对技术切换窗口的被动卡位。 数据验证层面,有几个来自材料的事实可以交叉印证上述机制。一是2024年三季度组件环节的产能利用率出现了明显分化:头部一体化企业的开工率维持在七成以上,而二三线专业组件厂的开工率跌破四成。二是辅材环节的采购数据也指向同一方向——头部企业的胶膜和玻璃采购量在价格下行期并未同步收缩,说明其排产计划确实在逆势维持。三是部分二三线企业开始出售资产或寻求被并购,而头部企业的资产负债率虽然上升,但经营性现金流仍能覆盖利息支出。这三组数据放在一起,勾勒出的画面是:组件环节正在经历一轮以现金成本为分水岭的产能出清,出清的方式不是全行业减产,而是成本曲线右侧的企业退出、左侧的企业继续扩张。 分歧与风险在于,这个判断成立的前提是头部企业的现金成本优势能够持续,且集采订单的履约节奏不出现系统性延迟。什么情况下这个判断会错?第一种情况是终端需求出现超预期下滑,导致集采订单本身被推迟或缩量,头部企业维持开工率的理由就不成立了,届时扩产会变成纯粹的现金消耗。第二种情况是技术路线出现意外突破,比如BC或HJT的成本下降速度快于预期,头部企业在TOPCon上的扩产反而变成沉没成本,扩产越激进、包袱越重。第三种情况是融资环境收紧,头部企业的经营性现金流虽然能覆盖利息,但如果银行对光伏行业的信贷政策整体收紧,扩产的节奏会被迫中断,行业出清的方式就会从“成本淘汰”变成“资金链断裂”,节奏和烈度都会不同。 可跟踪指标方面,下季度建议盯住三个变量。第一个是头部一体化企业的季度开工率与集采中标量的匹配度——如果开工率维持但中标量下滑,说明是在用库存赌后续需求,风险在累积。第二个是辅材环节的采购价格和账期变化,胶膜和玻璃的账期如果从头部企业开始拉长,说明现金流的压力正在从二三线向头部传导。第三个是二三线企业的资产出售和并购交易数量,如果交易频率突然加快,意味着出清进入尾声,价格拐点可能比预期更早到来;如果交易停滞,说明买卖双方对资产定价的分歧加大,出清周期(883436)会被拉长。 组件环节的这轮分化,本质上是一场关于现金成本曲线位置的考试。头部企业用当期亏损换未来份额,二三线企业用停产换现金安全,两种选择没有对错之分,但决定了下一轮周期(883436)启动时谁还在牌桌上。对个人投资者来说,需要跟踪的不是组件价格的短期波动,而是上述三个指标背后反映出的出清节奏——因为价格拐点从来不是需求回暖带来的,而是供给端最后一波产能退出的那一刻才出现的。

 还没有人评论过,赶快抢沙发吧!