

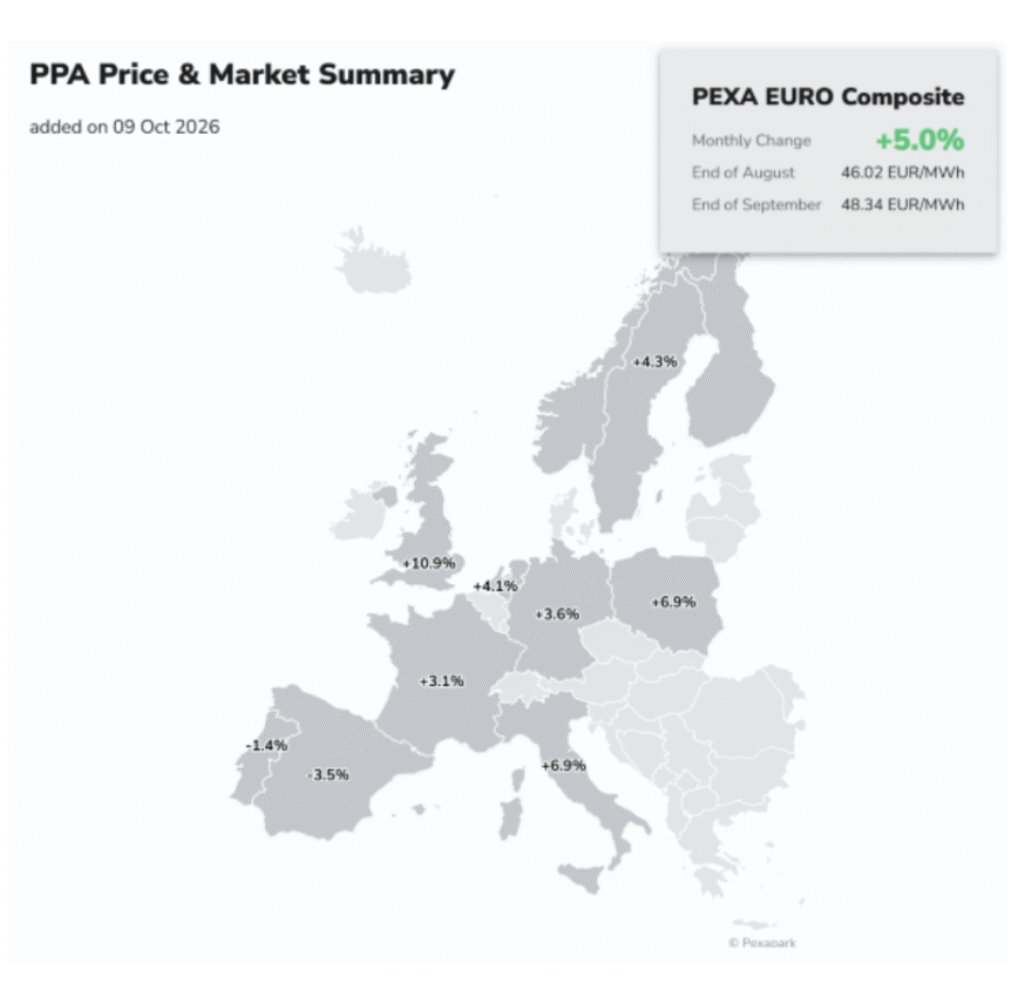
瑞士咨询公司Pexapark的EURO综合指数9月上涨5%,受欧洲多数市场远期电价走高推动。天然气价格上升推高了购电协议(PPA)的公允价值,不过校准调整也是涨幅的原因之一。
英国录得最大月度涨幅,达10.9%,其后依次为意大利和波兰(各6.9%)、北欧国家(4.3%)以及荷兰(4.1%)。德国和法国分别上涨3.6%和3.1%。伊比利亚半岛是例外所在:西班牙PPA价格下跌3.5%,葡萄牙下跌1.4%。
在买方提高了其定价中适用的风险折价后,Pexapark还对丹麦的PPA公允价值进行了重新校准。此次调整使2028年起始的10年期基荷合约价值降低约5欧元(5.6美元)/兆瓦时,不过对捕获曲线的上修部分抵消了对按实际发电量结算型PPA的影响。
在波兰,逐小时远期价格曲线的更新提高了光伏PPA与电池储能系统(BESS)搭配所能获得的额外价值。
PPA签约活动在夏季放缓后出现回升。9月共披露25份协议,公布的装机容量约1.2吉瓦,相比之下8月为14份合约、合计335兆瓦。
企业买方占据了其中21份协议、近1.1吉瓦,相当于公布容量的92%。规模最大的交易之一是谷歌签订的一份为期22年、容量507兆瓦的协议,用于支持芬兰洛维萨核电站的运营延寿。
就签约容量而言,陆上风电略超光伏,分别为281兆瓦和276兆瓦。与BESS搭配的光伏项目另有167兆瓦。
意大利在协议数量上领先,共达成七笔交易,其中包括六笔小规模、场内自发自用型PPA,以及亚马逊与西西里Big Fish农光互补项目签订的、覆盖156兆瓦容量的虚拟购电协议。
灵活电力协议势头渐强
灵活电力协议(FPA)9月亦动能增强,欧洲共公布16笔交易,签约容量约2.1吉瓦、4.7吉瓦时。这与8月录得的869兆瓦和2.4吉瓦时相比增长了一倍以上。
四份代工(tolling)协议合计925兆瓦,其中包括Statkraft与Greenvolt之间一份为期10年、容量400兆瓦的合约,据介绍这是波兰首例此类协议。
设有收入下限和利润分享机制的协议覆盖548兆瓦,而带有收入分成的商业化结构仅有80兆瓦,表明市场对收入对冲的偏好日益增强。
混合购电协议同样取得进展,9月公布了三份此类协议,为迄今最高的月度总量。第三季度这些结构亦创下纪录。
Zelestra与德国钢铁制造商萨尔茨吉特(Salzgitter)签署了一份混合PPA,涵盖147兆瓦光伏容量以及一套79兆瓦/237兆瓦时、完全由这些光伏电站充电的电池系统。该协议反映出工业用电客户对利用储能提供更可靠可再生能源供应的兴趣与日俱增。
其他值得关注的交易包括Statkraft与德国Wattmanufactur达成的协议,以及壳牌(Shell)就Abei Energy在西班牙的Arcos de la Frontera项目签订的PPA。两者均采用了将光伏发电与储能优化相结合的结构。


 还没有人评论过,赶快抢沙发吧!