美国光伏市场在 2026 年第二季度迎来强劲反弹,单季度新增装机达 11.4GW(直流端,下同),同比增长 45%,环比增长 43%。这波激增主要由地面电站项目驱动,因开发商集中在 2026 年 7 月 4 日安全港截止日期前抢装,以锁定第 48E/45Y 条款下的税收抵免资格。
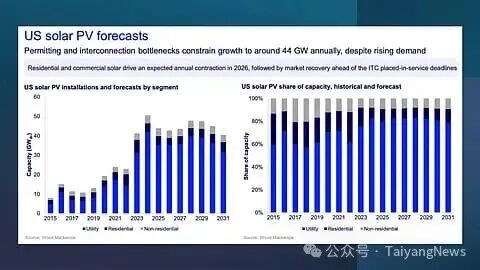
尽管 2026 年第二季度表现强劲,但 SEIA 和 Wood Mackenzie 仅将 2026 至 2031 年美国光伏市场装机预期小幅上调 1.2%,预计年均新增规模将在 44GW 左右。(图片来源:SEIA/Wood Mackenzie)
美国太阳能工业协会(SEIA)与 Wood Mackenzie 发布的《2026 年第三季度美国光伏市场洞察(US Solar Market Insight Q3 2026)》报告显示,第二季度全美地面电站新增装机达到 9.6GW,同比增长 61%,反映出开发商为赶在 7 月 4 日截止日期前锁定税收抵免资格而加快项目并网。尽管安全港截止日期已经过去,报告作者认为,由此形成的项目储备将在短期内支撑市场发展,预计约 216GW 至 240GW 的项目已进入安全港储备进程。Wood Mackenzie 高级分析师 Caitlin Connelly 表示,错过 2026 年 7 月 4 日截止日期的开发商必须在 2027 年 12 月 31 日前完成项目投运,否则将失去税收抵免资格。
2026 年上半年,太阳能与电池储能(BESS)合计占全美新增电力供应结构新增发电装机的 70%,其中仅光伏单一来源就贡献了 45%。SEIA 首席执行官 Tim Pawlenty 表示,光伏和储能的发展规模已超出大多数美国人的认知,若缺乏这些技术,美国根本无法满足日益增长的能源需求。
与地面电站的强劲表现相比,分布式光伏走势较弱,第二季度装机为 995MW,同比下降 12%、环比下降 10%,为该领域五年来最低的季度装机水平。报告指出,户用光伏市场仍在适应 2025 年第 25D 条款户用税收抵免终止后的变化,同时安装商从现金和贷款销售转向第三方所有(TPO)模式也面临挑战。SEIA 与 Wood Mackenzie 预计,2026 年户用光伏装机将下降 23%,并于 2027 年恢复增长。此外,社区光伏装机下降 14% 至 231MW;工商业光伏表现相对稳健,第二季度装机达到 638MW,同比增长 11%。
分析师同时指出,第二季度地面电站的强劲表现并未消除行业面临的广泛挑战。审批许可问题预计将对约 30% 的早期光伏项目储备产生负面影响,并网延误和联邦政策的不确定性也在限制项目推进速度,贸易政策则进一步增加了不确定性。美国政府在完成 232 条款国家安全审查后,宣布对多晶硅、硅片、电池和光伏组件等关键光伏产品征收 15% 的关税,并设置最低进口价格(MIP)。指示性最低进口价格分别为多晶硅 21 美元/kg、硅锭 100 美元/kg、硅片 100 美元/kg、电池 0.22 美元/W、光伏组件 0.38 美元/W,最低进口价格将于 2026 年 12 月 4 日生效。
此外,美国联邦通信委员会(FCC)于 2026 年 7 月将外国生产的电力逆变器列入受管制清单,8 月发布的一项行政命令则限制从特定受规限外国实体进口大电力系统发电设备。分析认为,这些措施在推动本土制造的同时,预计也将影响美国光伏供应链的经济性。
Wood Mackenzie 指出,新的贸易格局可能有利于完全一体化的本土供应商,但也可能增加电池和硅片制造项目的融资难度。截至第二季度末,美国本土光伏组件名义制造产能约为 66GW,其中第二季度新增约 1GW。
SEIA 于 2026 年 9 月更新的简报则显示,全美已投运光伏组件产能达到 75.3GW,另有 14.4GW 在建;已投运光伏电池产能为 10.6GW,另有 19.1GW 在建。尽管第二季度增幅显著,SEIA 与 Wood Mackenzie 对 2026—2031 年美国光伏市场预期仅上调 1.2%,调整主要来自地面电站市场,预计年均新增装机仍约为 44GW。Wood Mackenzie 预计,到 2031 年美国累计光伏装机将超过 545GW;随着开发商开始评估失去投资税收抵免(ITC)后的项目经济性,2030 年后的行业前景仍存在较大不确定性。

 还没有人评论过,赶快抢沙发吧!