阿里资产平台显示,海控三鑫(蚌埠)新能源材料有限公司管理人将于2026年9月22日10时起至2026年9月23日10时(延时除外)一次性拍卖【名下位于厂区内的 J1至J7共7条光伏玻璃深加工生产线】,起拍价从198.29万到487.51万元不等。
此外,在一拍流拍后,海控三鑫(蚌埠)新能源材料有限公司名下破产财产,【位于安徽省蚌埠市龙子湖区龙锦路98号一处土地使用权及地上房屋建筑物、构筑物、电子设备、办公设施、苗木等】将于9月30日进行第二次拍卖,起拍价约1.299亿元。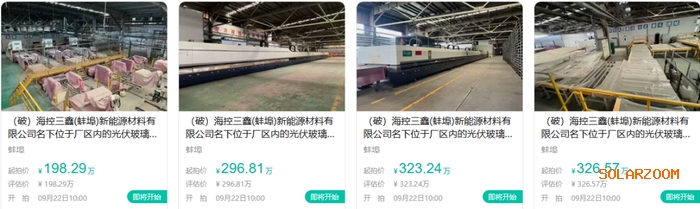
特别提示中明确,厂区内其余设备、原材料等资产为另行拍卖的标的,如该部分资产未成交或交付,将继续存放于厂区内,买受人不得向管理人提出搬离的要求,不得自行挪动位置,也不得收取场地保管费。
买受人后续从事生产经营活动,须满足蚌埠市龙子湖工业园区规划及相关要求,包括但不限于接手后新项目符合当地政府关于投资、税收、规划、环保等条件。
从7条产线到名下破产财产被拍卖,这背后,是一家在光伏玻璃行业沉浮十八年的老牌企业在行业周期波动与经营压力下的现实退场,也折射出在仍未结束的光伏寒冬中,出清仍在继续。
老牌光伏企业
公开资料显示,海控三鑫(蚌埠)新能源材料有限公司成立于2008年8月28日,控股股东为海控南海发展股份有限公司(持股74.84%)及中建材凯盛矿产资源集团有限公司(持股25.16%)。
2008年,海南发展曾在相关公告中表示,“对外投资设立海控三鑫,旨在……构筑更加符合市场需求的产业结构,共同致力于太阳能应用领域,建成具有较强市场竞争能力和一定规模的太阳能玻璃生产企业。”可见,彼时承载的,是海南发展战略延伸的重要支点。
2020年,海控三鑫营业收入7.76亿元,净利润1.06亿元。
但一切都逃不过行业的周期性调整——自2022年起,光伏玻璃行业竞争持续升温,产品价格一路下行,海控三鑫随之陷入连年亏损。
到2024年,海控三鑫的亏损已高达3.76亿元;当年9月,由于市场竞争加剧,同时海控三鑫650吨窑炉经过上一次冷修后又快进入新的冷修期,窑炉及相关附属设备有一定老化,海控三鑫宣布对650吨窑炉实施停窑冷修。
2025年10月,海南发展发布《关于控股子公司海控三鑫(蚌埠)新能源材料有限公司全面停产的公告》。根据公告,在2025年7月对550吨窑炉及5条深加工生产线进行停窑减产后,由于光伏玻璃市场短期内未有回暖迹象,外购原片成本难以降低,产品质量难以保证,亏损局面未能有效控制,海控三鑫最终决定关停剩余2条深加工生产线,即于2025年9月底实施全面停产。
最终,2026年1月,海控三鑫收到安徽省蚌埠市龙子湖区人民法院出具的(2025)皖0302破7号《决定书》,法院指定安徽淮河律师事务所、安徽天成会计师事务所共同担任海控三鑫(蚌埠)新能源材料有限公司的管理人,安徽淮河律师事务所马龙为管理人负责人。同月,海控三鑫收到法院指定的管理人出具的《接管通知》,2026年1月12日,管理人进场正式接管海控三鑫,并完成公章及营业执照的交接手续。
从2008年的战略寄望,到2025年申请破产清算,十七年间,海南发展对海控三鑫的态度从未轻言放弃——即便在550吨窑炉及5条深加工生产线停窑减产后,仍保留2条深加工生产线试图维持重点客户交付。直到外购原片成本难以降低、亏损局面未能有效扭转,才最终走到全面停产和申请破产清算这一步。
这既是被行业下行周期步步紧逼的结果,也是企业在审时度势下优化资产结构的主动布局。
写在最后
每一轮行业寒冬,都是一场残酷的洗牌。
光伏玻璃重资产、长周期的特性,决定了产能出清注定缓慢而痛苦。当价格击穿成本线,停窑、停产乃至破产清算便不再是新闻,而成为行业周期的一部分。这既是市场规律的体现,也是产业走向成熟的必经阵痛。
至于拐点何时到来,或许要等到落后产能真正出清之后,才有答案。
 还没有人评论过,赶快抢沙发吧!