根据IndexBox最新发布的全球铝制导轨安装型材市场报告,市场进入2026年时,需求基本面更为广泛,采购行为更加规范,供应架构的区域多元化程度也更高。
全球铝制导轨安装型材市场预计2026至2035年将以8%–12%的复合年增长率扩张,市场指数将达到245(2025年=100)。这一增长主要受太阳能光伏系统加速部署推动,光伏约占全球需求的65%–75%。在主要经济体可再生能源目标的支撑下,公用事业规模太阳能装机是规模最大、增长最快的细分领域。此外,工业自动化、电子和半导体制造行业也在采用模块化铝制框架系统,看中其轻质、耐腐蚀和精密加工特性。
该市场的特点是基础挤压型材供应集中在中国和东南亚,而增值加工日益区域化,以满足当地认证与合规要求。主要趋势包括向高端涂层型材转变、集成系统采购以及数字化规格平台。不过,铝价波动、认证碎片化和交期延长构成挑战。本报告全面分析市场规模、细分结构、供应链、竞争格局及2035年预测,为价值链各环节的利益相关方提供可操作的洞察。
全球铝制导轨安装型材市场的基准情景预计2026至2035年将实现强劲增长,复合年增长率为8%–12%。这一展望建立在太阳能光伏装机持续扩张的基础上,光伏仍是主导性需求驱动力,占全球消费量的65%–75%。在政府可再生能源强制目标和太阳能平准化度电成本下降的支撑下,亚太、北美和欧洲的公用事业规模太阳能项目预计将引领销量增长。
工业自动化和半导体行业也将有所贡献,但步伐较慢,原因是资本开支周期回暖,且模块化框架相较传统钢结构获得更多青睐。供应端动态表明,基础挤压产能仍将集中在中国和东南亚,但区域增值加工将增长,以满足本地含量和认证要求。受铝锭价格波动影响,定价预计仍将波动,不过高端涂层型材将获得更高利润率。市场指数预计到2035年达到245(2025年=100),意味着十年间扩张2.45倍。
主要风险包括贸易政策变化、认证瓶颈以及替代材料的竞争,但整体走势仍向上。
需求驱动因素与制约因素
主要需求驱动因素
全球太阳能光伏装机加速,尤其是公用事业规模项目,受可再生能源目标和成本下降推动。
工业自动化和机器人增长,需要轻质模块化铝制框架系统用于机器防护罩和工作站。
电子和半导体制造扩张,需要具备减振性能和洁净室兼容性的精密型材。
集成系统采购日益普及,原始设备制造商和集成商寻求带紧固件和接地组件的预组装安装解决方案。
恶劣环境下延长质保要求推动高端涂层和耐腐蚀型材需求上升。
规格平台数字化和兼容建筑信息模型的产品数据,缩短交期并便利供应商资质认证。
潜在增长制约因素
铝锭价格波动,在价格飙升期间使采购成本增加15%–30%,给固定价格合同带来预算不确定性。
各地区认证碎片化(IEC、UL、TÜV、GB/T),增加合规成本并将供应商资质认证周期延长3–6个月。
需求高峰期认证型材的供应链交期延长至8–16周,制约项目排期。
在部分工业应用中面临钢制和复合型材等替代材料的竞争。
铝产品贸易壁垒和关税扰乱全球供应链,推高到岸成本。
按终端行业划分的需求结构
终端行业需求分布(%)
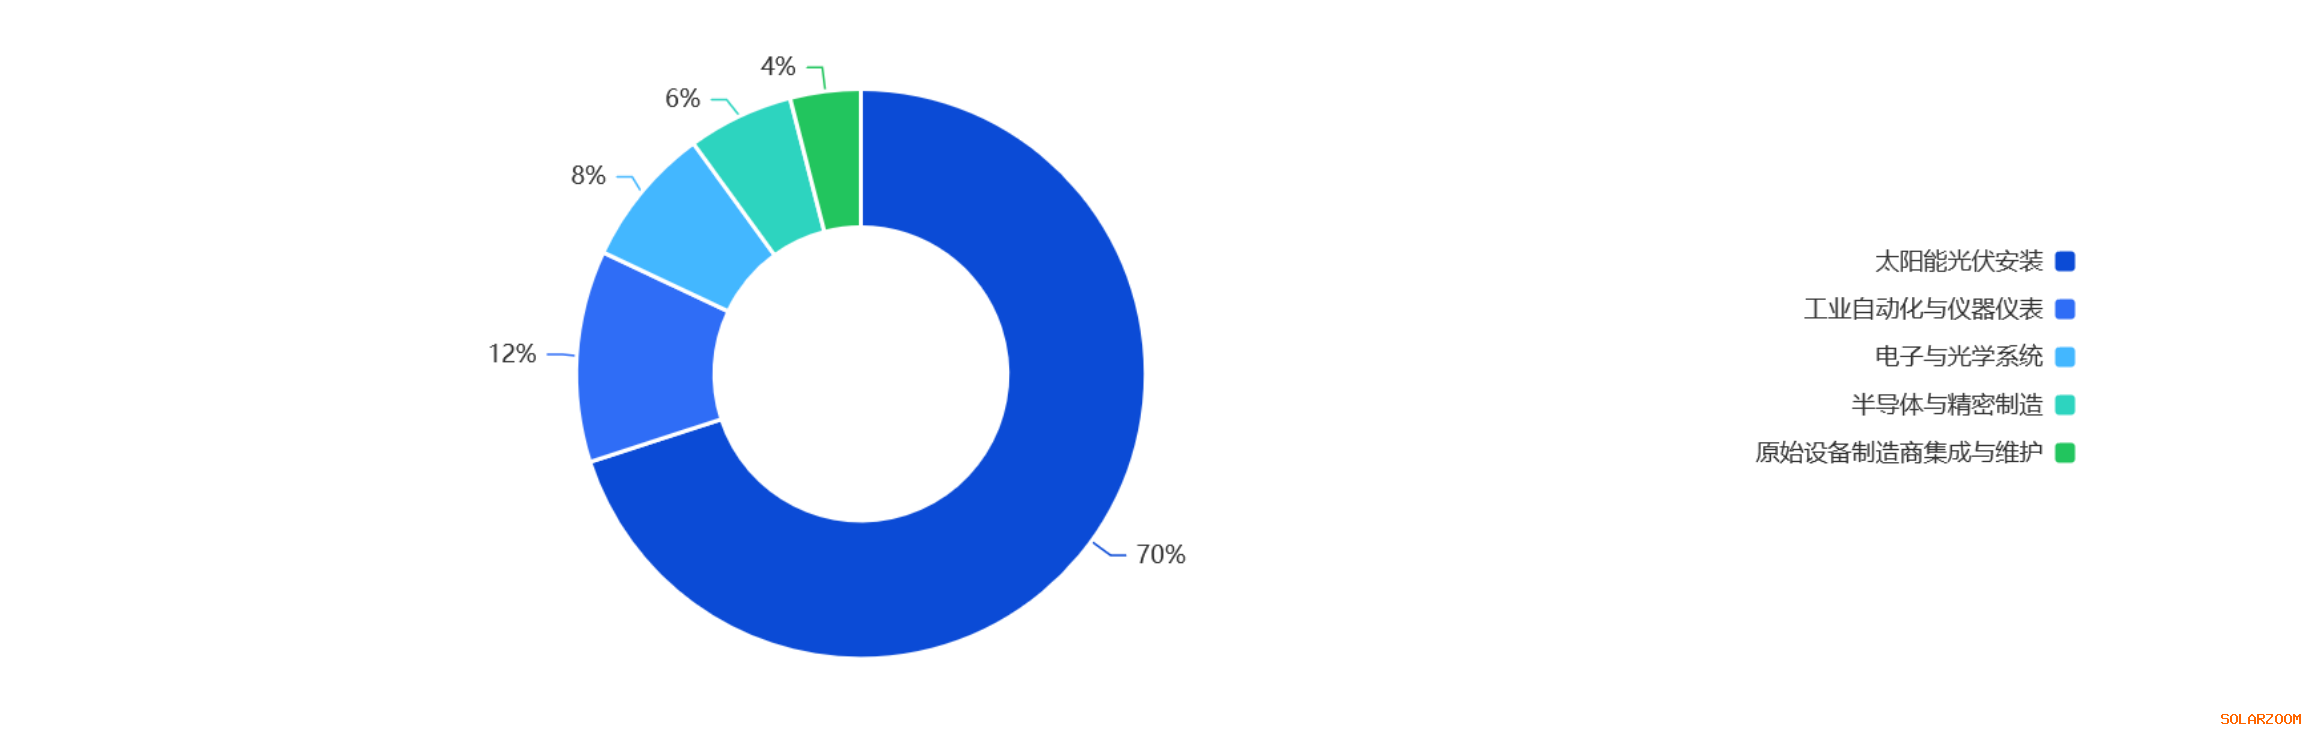
太阳能光伏安装(估计份额:70%)
太阳能光伏安装是铝制导轨安装型材规模最大、增长最快的终端用途,约占全球需求的65%–75%。这一主导地位源于该材料良好的强度重量比、耐腐蚀性以及易于挤压成精密T型槽和定制型材。目前,公用事业规模太阳能电站是主要销量驱动力,尤其是在亚太、北美和欧洲,可再生能源目标和组件成本下降推动装机增加。到2035年,对能够承受25–30年使用寿命、往往处于恶劣环境的耐用安装结构的需求将进一步推动增长。
为满足质保要求,阳极氧化或PVDF涂层等高端涂层型材份额正在上升。需求侧指标包括太阳能装机率、组件效率提升(减少每兆瓦所需导轨数量)以及向需要更复杂型材的跟踪支架系统转变。该细分领域的增长还受到双面组件和农光互补日益普及的支撑,这些应用需要抬高或专用安装结构。不过,铝价波动和认证成本仍是挑战。总体而言,太阳能光伏细分领域将继续主导,需求将与全球太阳能装机同步增长,预计到2035年复合年增长率为10%–14%。
当前趋势:受全球公用事业规模和分布式太阳能装机推动,快速增长。
主要趋势: 向延长质保所需的高端涂层和耐腐蚀型材转变;需要专用型材的跟踪支架系统日益普及;带预组装组件的集成安装解决方案使用增加;供应链区域化以满足本地含量要求;数字化规格平台和建筑信息模型数据成为标准。
代表性参与者: Hydro Extrusion、Arconic Corporation、Constellium SE、Norsk Hydro ASA和中国忠旺控股。
工业自动化与仪器仪表(估计份额:12%)
工业自动化与仪器仪表是铝制导轨安装型材第二大终端行业,估计份额为10%–15%。这些型材是构建模块化机器防护罩、工作站、输送系统和机器人单元的关键,其轻质、刚性且易于重新配置的特性提升了灵活性并减少停机时间。目前,需求由汽车、电子以及食品饮料行业制造流程的持续自动化推动。到2035年,协作机器人普及、工业4.0举措以及可快速重新配置的敏捷生产线需求将支撑增长。
需求侧指标包括工业机器人装机量、制造业采购经理人指数和自动化资本开支。该细分领域还受益于集成系统采购趋势,即型材作为预工程化框架套件的一部分被购买。不过,在重载应用中仍面临钢制和复合型材的竞争。该行业预计复合年增长率为6%–8%,对可容纳传感器、线缆管理和气动管路的精密型材需求不断增加。该领域主要公司包括型材系统制造商和自动化解决方案提供商。
当前趋势:受自动化资本开支和模块化框架采用支撑,稳步增长。
主要趋势: 柔性制造中模块化框架采用率上升;传感器和线缆管理集成到型材设计中;需要轻质结构的协作机器人装机增长;向预组装套件和集成系统转变;电子制造中对洁净室兼容型材需求增加。
代表性参与者: Bosch Rexroth、Item Industrietechnik、Festo、Parker Hannifin和SMC Corporation。
电子与光学系统(估计份额:8%)
电子与光学系统行业约占铝制导轨安装型材需求的6%–10%。这些型材用于构建敏感电子元件、光学平台和测试设备的设备框架、机壳和安装结构。关键需求驱动因素是减振、热稳定性和精确尺寸公差,以确保电子和光学设备的性能与寿命。目前,需求集中在亚太和北美等电子制造基础雄厚的地区。
到2035年,5G基础设施、数据中心和先进光通信系统的扩张将推动增长,这些领域需要坚固且精确的安装解决方案。需求侧指标包括半导体设备支出、数据中心建设和光子学研发支出。该细分领域还出现向集成线缆布线和屏蔽功能的定制挤压型材转变。不过,与太阳能和自动化相比,其体量相对较小,限制了整体影响。该行业预计复合年增长率为5%–7%,对满足洁净室和防静电要求型材的需求不断增加。主要公司包括电子原始设备制造商及其代工制造商。
当前趋势:受精密和减振要求推动,温和增长。
主要趋势: 精密设备中减振型材需求增长;线缆管理和屏蔽功能集成;数据中心基础设施中铝型材使用增加;光学平台定制挤压型材采用增加;向洁净室兼容和防静电型材转变。
代表性参与者: Applied Materials、ASML、Tokyo Electron、Lam Research和KLA Corporation。
半导体与精密制造(估计份额:6%)
半导体与精密制造行业约占铝制导轨安装型材需求的5%–8%。这些型材在洁净室环境、晶圆搬运系统和精密工装构建中至关重要,其中严格公差、低放气和耐腐蚀性最为关键。目前,需求由全球半导体制造产能扩张推动,尤其是在亚太、北美和欧洲,政府和公司纷纷投资芯片自主。
到2035年,向更小制程节点过渡需要日益精密和稳定的安装结构,以及先进封装和异质集成兴起,将支撑增长。需求侧指标包括半导体设备支出、晶圆厂建设和晶圆制造设备预测。该细分领域要求高精度型材,通常需要特殊表面处理以防止颗粒产生。不过,高认证负担和长资质认证周期限制了合格供应商数量。该行业预计复合年增长率为7%–9%,超过一般工业增长。主要公司包括半导体设备制造商及其供应商。
当前趋势:受严格公差和洁净室要求推动,稳步增长。
主要趋势: 对严格公差超精密型材需求增加;洁净室兼容和低放气型材增长;晶圆厂建设中模块化框架采用增加;向带嵌入式传感器的集成系统转变;半导体产能扩张推动新晶圆厂项目。
代表性参与者: Applied Materials、Lam Research、Tokyo Electron、ASM International和Screen Holdings。
原始设备制造商集成与维护(估计份额:4%)
原始设备制造商集成与维护行业约占铝制导轨安装型材需求的3%–5%。该细分领域涵盖原始设备制造商用于将组件集成到机械中的型材,以及替换件和维护的售后需求。目前,需求由标准化、可重复安装解决方案的需求推动,以减少装配时间并确保跨设备代际的兼容性。到2035年,老化的工业机械和太阳能装机存量需要替换型材和耗材,将支撑增长。
需求侧指标包括工业维护、维修和运营支出以及已安装设备的平均使用年限。该细分领域还受益于模块化设计趋势,便于维护和升级。不过,需求相对缺乏弹性,与整体经济活动相关。该行业预计复合年增长率为4%–6%,对易于安装且与现有系统兼容的型材需求增加。主要公司包括分销商和维护、维修和运营供应商。
当前趋势:受替换需求和标准化安装支撑,稳定增长。
主要趋势: 老化装置带来的替换型材需求增长;向便于维护的标准化安装转变;售后零件电子商务平台使用增加;为可升级性采用模块化设计增加;新兴市场维护、维修和运营服务扩张。
代表性参与者: Fastenal、Grainger、RS Components、Misumi Group和Bosch Rexroth。 主要市场参与者 竞争格局仍集中在拥有 integrated 生产、广泛分销覆盖和更强质量认证能力的大型跨国集团周围。 Hydro Extrusion Arconic Corporation Constellium SE Norsk Hydro ASA 中国忠旺控股 Alcoa Corporation Kaiser Aluminum Sapa Group (Hydro) Bonnell Aluminum Alumil S.A Schüco International Reynolds Group 这些参与者继续在主要消费地区影响定价纪律、产能规划和产品结构升级。
区域动态
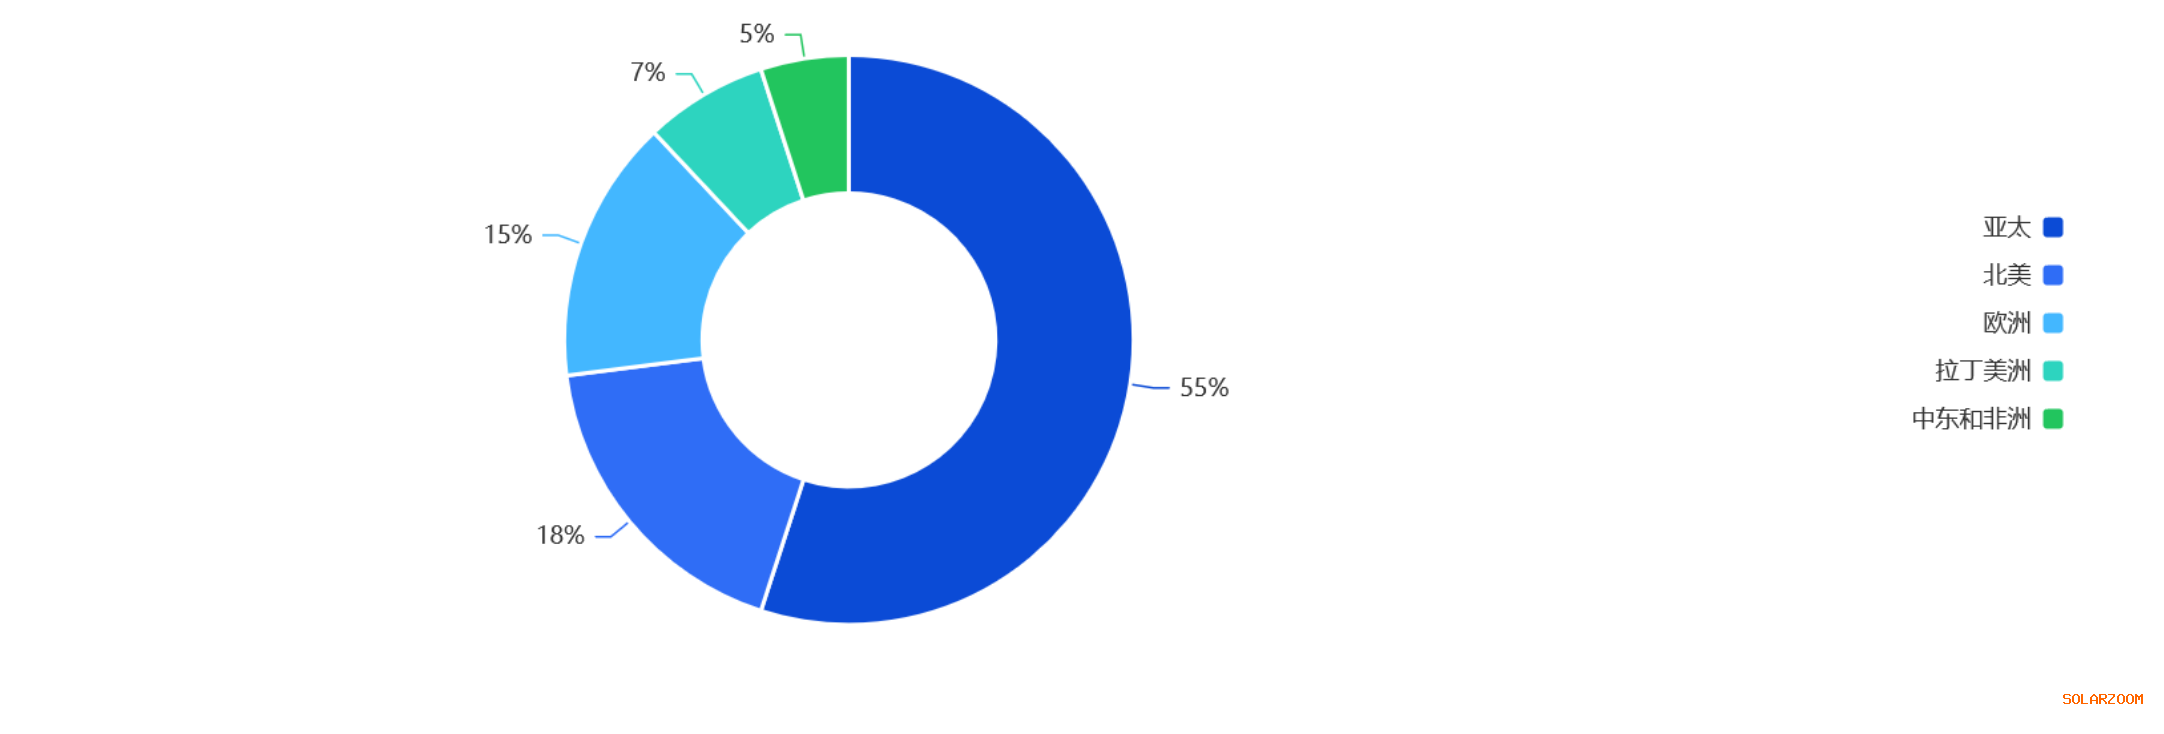
区域需求分布(%)
亚太(估计份额:55%)
亚太在生产和消费两方面均领先,受中国和印度大规模太阳能光伏装机以及强大的电子和半导体制造基础推动。仅中国就占全球需求的40%以上,公用事业规模太阳能项目和工业自动化推动增长。中国和东南亚的供应链集中度确保该地区到2035年的主导地位。方向:主导且增长。
北美(估计份额:18%)
北美是关键市场,美国通过公用事业规模太阳能电站以及半导体和电子制造回流推动需求。该地区也是工业自动化中心,模块化框架采用率高。不过,基础挤压型材依赖进口以及认证要求塑造了竞争格局。方向:稳步增长。
欧洲(估计份额:15%)
欧洲需求受雄心勃勃的可再生能源目标支撑,尤其是在德国、西班牙和荷兰,以及强大的工业自动化行业。该地区重视高端涂层型材和可持续性,当地认证(TÜV、IEC)推动增值加工。增长将稳定,但受市场成熟度制约。方向:温和增长。
拉丁美洲(估计份额:7%)
拉丁美洲是新兴市场,巴西和智利在太阳能光伏部署和工业自动化采用方面领先。随着可再生能源拍卖和制造业投资增加,需求预计增长。不过,经济波动和依赖进口可能制约更快扩张。方向:新兴增长。
中东和非洲(估计份额:5%)
中东和非洲地区呈现利基增长,主要由阿联酋、沙特阿拉伯和南非的大型太阳能项目推动。工业自动化需求尚处萌芽但正在增长。该地区严重依赖进口,本地挤压产能有限,但随着太阳能装机扩张,为供应商提供了机会。方向:利基增长。
市场展望(2026–2035年)
在基准情景下,IndexBox估计2026–2035年全球铝制导轨安装型材市场的复合年增长率为10.0%,到2035年市场指数约为245(2025年=100)。
2026–2035年市场展望(指数,2025=100)
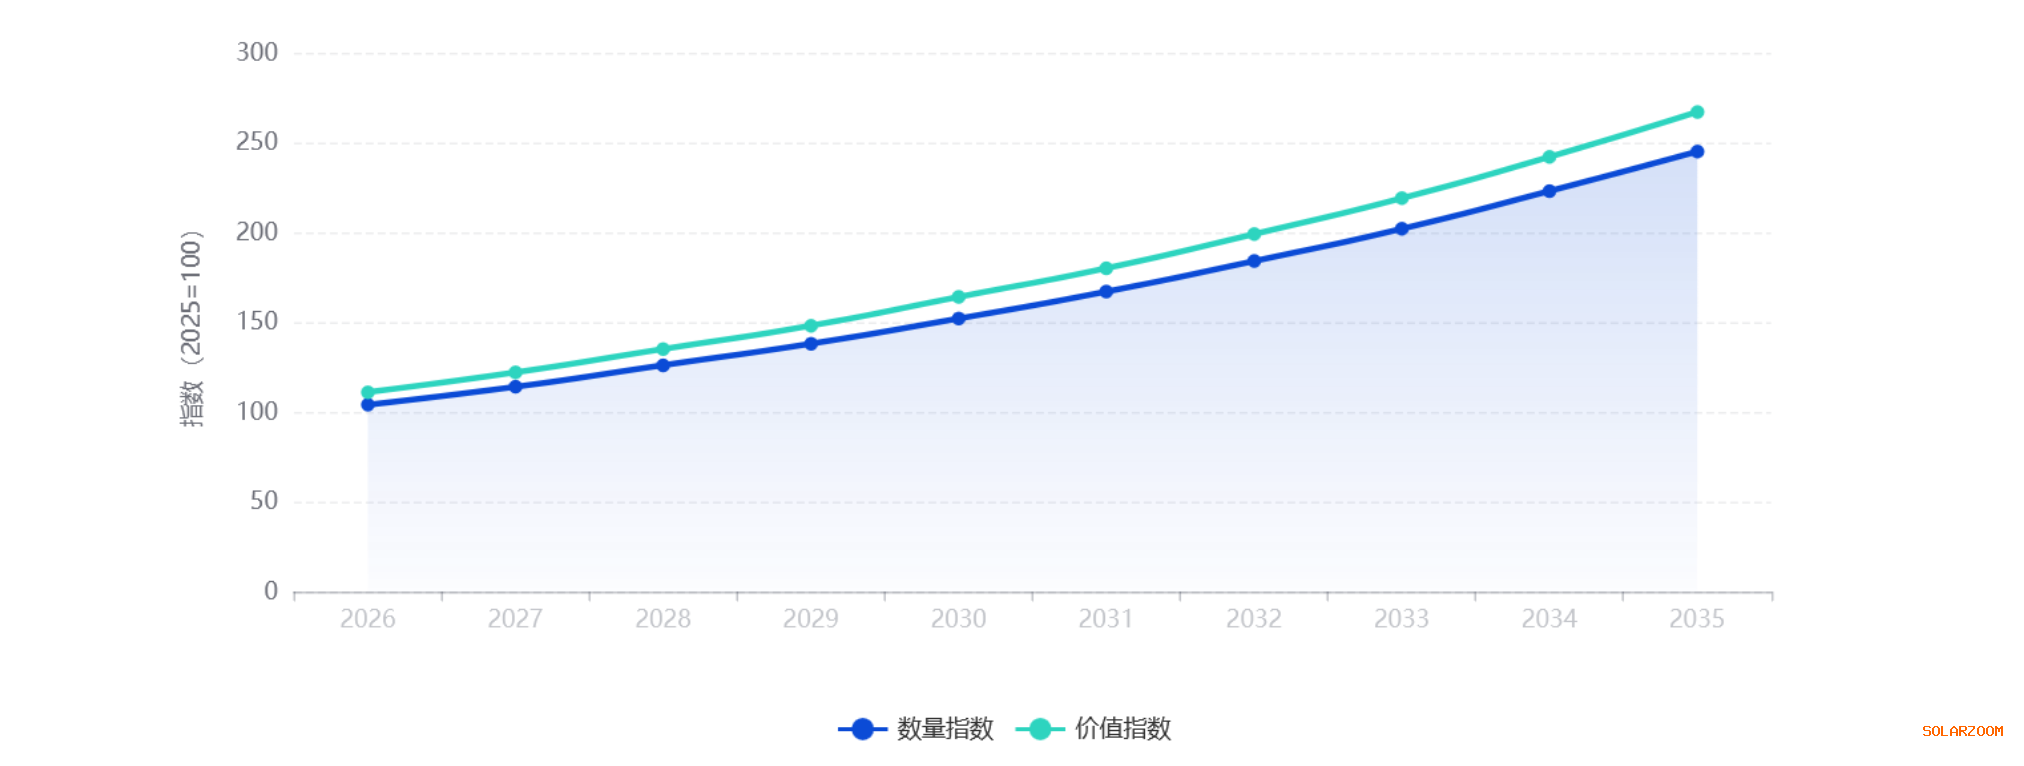
注:在未公开完整绝对销量的情况下,使用指数化曲线比较中期情景轨迹。
 还没有人评论过,赶快抢沙发吧!