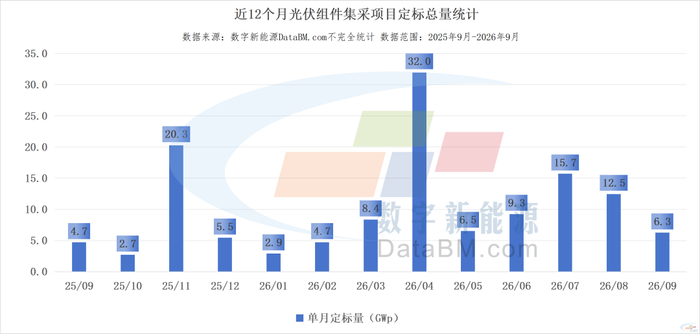
9月,国内光伏组件集采市场定标量来到三季度低谷,但投标均价出现回升。
据数字新能源DataBM.com不完全统计,9月光伏组件定标总量约6.27GW,环比8月下降约49.8%,同比2025年9月增长约33.1%。
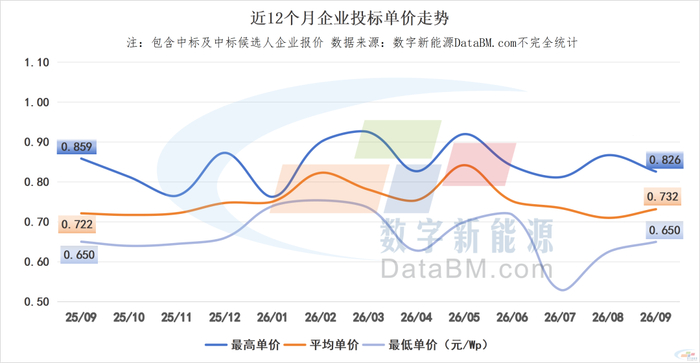
同时,9月投标均价0.732元/W,环比8月上涨3.04%,较2025年9月同比微涨1.43%,终结了自6月以来连续三个月的下行通道。
定标总量环比腰斩,回归本年度偏低区间
据数字新能源DataBM.com不完全统计,2026年9月集采市场定标总容量为6.27GW,环比8月的12.47GW下降49.7%,降幅接近一半;但同比2025年9月的4.72GW仍显增长,同比上升32.9%。从定标项目数量看,9月共有23个项目完成定标,项目数量较8月减少5个,另有4个项目已处于候选人公示状态。
从项目结构来看,剔除年度框架采购项目后,常规电站采购项目容量约为1.97GW,占当月定标总量的31.4%,较8月的22.3%提升9.1个百分点。但需要强调的是,常规占比的回升并不意味着常规需求有所改善,其容量依旧是2026年三季度以来的最低值。
中铁建、南水北调定标量占据当月半数,25.5GW待定标
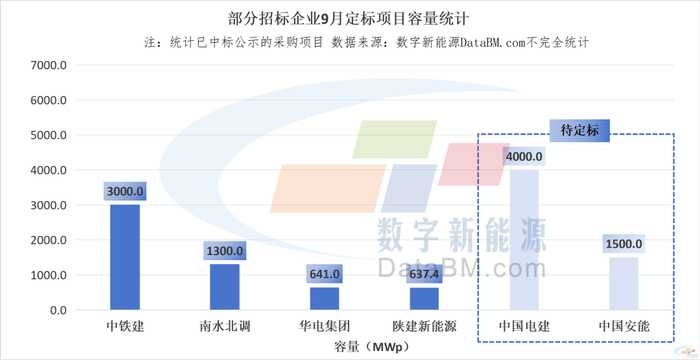
从招标单位来看,与8月由华润电力、中核集团两大电力央企主导不同,9月位列前二的均为非电力央企,中铁建以3GW居首,占全月总量的47.8%,南水北调集团以1.3GW位列第二,占比20.7%。
值得关注的是后续落地的储备项目,中国电建4GW、中国安能1.5GW组件集采项目处于候选人公示阶段,中国能建15GW、华电集团5GW组件集采项目处于开标阶段——四季度合计约有25.5GW项目定标容量待释放。
高功率高能效组件成集采标配
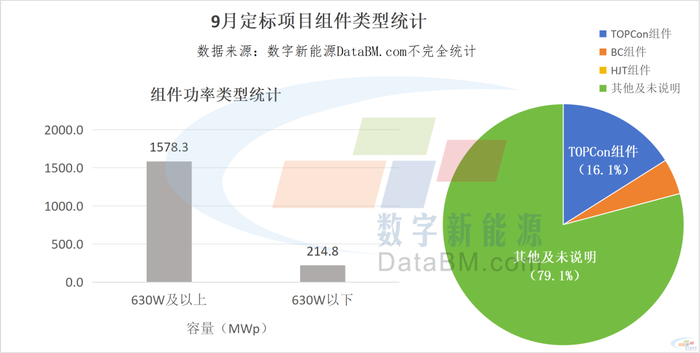
从组件技术路线来看,9月的项目集采中近8成未指定具体组件类型,而在明确标注采购类型的定标项目中,TOPCon组件占77.1%,BC组件占22.9%,HJT组件未出现。
从功率要求看,9月已明确功率分段的定标容量合计约1.8GW,其中630W及以上高功率段容量近1.6GW,折合9月全部定标量的25.2%。由此可见,高功率化已彻底从趋势变为标配,中铁建、南水北调等大型框采均将效率≥23.8%、功率630W以上设为基础门槛。
领衔企业定标量显著缩水,环晟、弘元实际拿单量居首
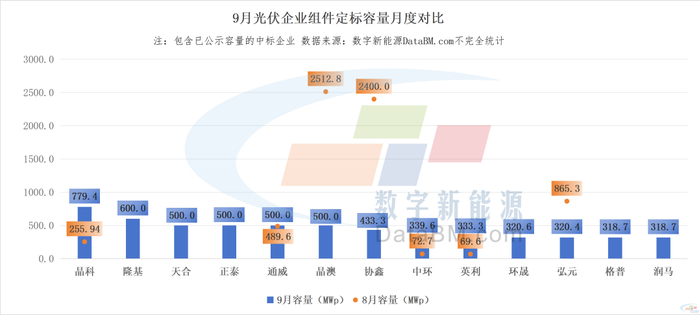
从中标企业来看,晶科能源、隆基绿能领衔,但头部领衔企业的定标容量水平在本月集体锐减,从此前的GW级别,回落至仅百MW级——9月没有一家企业的定标量超过1GW。然而,头部企业排名之所以能居于前列,很大程度上依赖年度框架采购项目的入围份额,而非当期实际项目交付量。
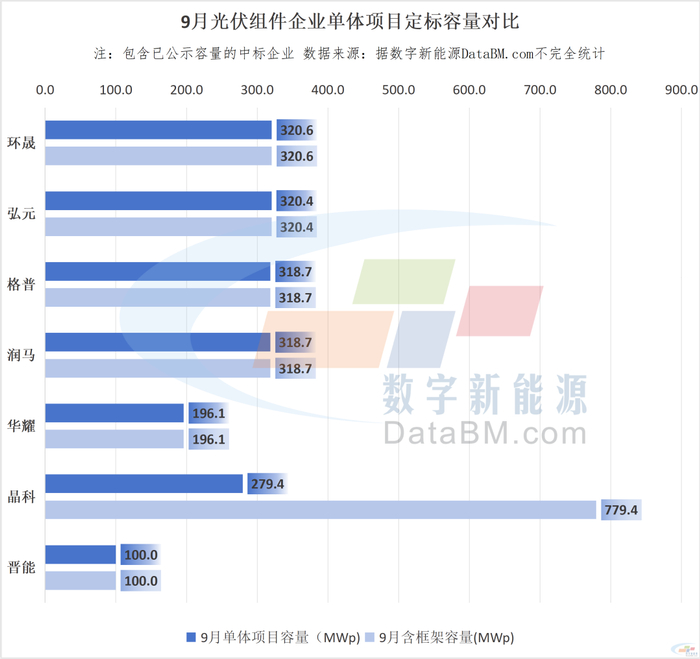
剔除框架采购预分配容量后,从单体项目级采购的拿单口径统计,最高定标量水平仅在300MW左右。前四位环晟光伏、弘元绿能、格普光能、润马光能的定标容量均来自单体数百MW的基地型项目,采购规模居于310-320MW之间。值得注意的是,在实际定标容量排名中,前列企业均为中小型组件企业,也显示出其在常规市场的竞争力并不弱于头部企业。
投标价格曲线止跌,均价微涨3%
在定标总量近乎腰斩的同时,9月组件集采投标均价打破了连续三个月的下行趋势,出现小幅回暖。
据数字新能源DataBM.com不完全统计,9月整体投标单价区间位于0.650-0.826元/W,最高价、均价、最低价分别环比变动-4.75%、+3.04%、+4.11%。
价格最高点出现在惠州市龙源电力技术服务有限公司2026-2027年光伏组件框架公开招标项目中,广东东江新能源科技有限公司报出0.826元/W的价格;价格最低点出现在中国铁塔股份有限公司浙江省分公司2026-2027年光伏组件集中采购项目中,南京欧陆电气股份有限公司报出0.650元/W的价格。
均价的回升得益于高功率组件与BC组件需求的结构性拉动。9月中铁建、南水北调等框采普遍要求效率≥23.8%、功率630W以上,BC标段中标价达0.775-0.782元/W,显著高于TOPCon组件主流成交价,对均价形成向上牵引。但值得注意的是,最高价环比仍下降4.75%,说明投标报价并非整体回暖,高报价并未抬升;均价与最低价的回升,更多来自价格分布的重心上移而非整体上移。
回顾与展望:四季度集中式项目储备充足,但价格仍承压
回顾9月,集采市场呈现“量减价稳”的特征,定标总量近乎腰斩,回归至本年度偏低区间,但投标均价终结三连跌,环比回升3.04%。
值得注意的是,光伏组件价格层面出现了一定分化。在分布式组件市场,据数字新能源DataBM.com数据,9月内TOPCon 210mm、TOPCon 210R组件价格指数持续持平,整体呈稳中有降态势——长假前已有6家厂商下调低效组件价格,且头部厂商高效产品价格也回落至0.70-0.74元/W。
但与之形成对照的是,组件集采投标均价却逆势上涨3.04%。两个市场的价格走势之所以在9月出现背离,根源在于组件集采市场受政策约束与行业自律的支撑——当月,国家发改委与市场监管总局联合印发了《关于重要工业品低价无序竞争成本核算有关事项的通知》,为“低于成本销售”立起可核算、可调查、可告诫的标尺。
展望四季度,光伏组件集采市场需求仍有大量储备项目支撑。当前中国电建4GW、中国安能1.5GW组件集采处于候选人公示阶段,中国能建15GW、华电集团5GW处于开标阶段,合计约25.5GW量级待释放,规模达到9月定标量的四倍以上,且以集中式项目为主。以上项目按正常节奏或在四季度陆续定标,定标总量有望出现明显增长。
然而,价格端依旧不容乐观。一方面,分布式价格仍在下行通道, 据数字新能源DataBM.com调研,当前国内外组件价格延续弱势,国内分销市场成交价格大面积来到0.70元/W边缘,长假后更有部分厂商传出降价消息;而欧洲市场虽已结束夏休,但需求恢复节奏偏慢,当地现货报价持续下调,各类组件价格环比下跌1.1%~3.6%。
另一方面,集采市场的新开标项目报价水平已现下探,低价竞争并未因政策约束而消失。 在近期开标的项目中,华电集团5GW组件集采的最低报价已降至0.665元/W,较9月集采投标均价低约9.1%。考虑到该批框架体量高达5GW,当前报价区间或将对后续集采均价形成明显的下拉作用。
 还没有人评论过,赶快抢沙发吧!