多晶硅
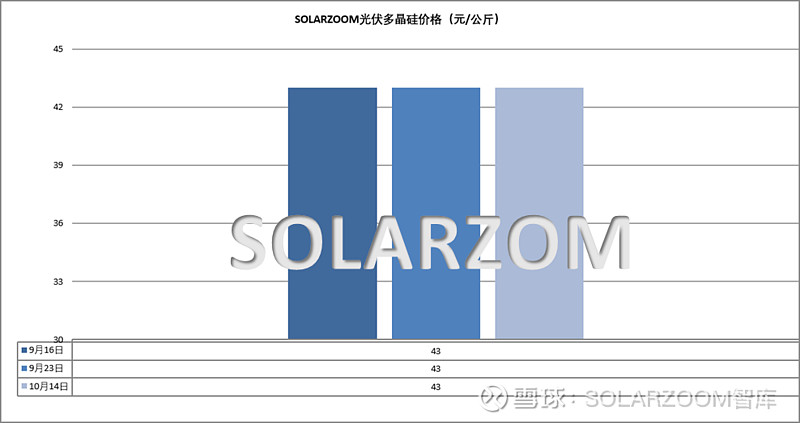
十一长假后的第一周下游采购多为按需补货为主,规模化订单的成交暂无太多起色,整体市场成交规模有限。供给方面,十月开始国内陆续已经4-5家硅料企业开始减产,部分硅料企业甚至计划加大减产规模,十月硅料产出环比上月将有明确的下滑,累库压力将得到一定缓解,当前硅料库存主要在硅料企业中,中间商以及下游用料企业的库存逐步消化下降。价格方面,市场减产落地的背景下硅料企业守成本、挺价格的意愿增强,本周国内硅料价格继续维持节前水平,N型用料报价维持在43元/公斤左右,颗粒硅报价40-41元/公斤,实际订单成交价格来至或已接近报价水平,后续硅料价格动向还需视各硅料企业尤其是龙头企业减产执行情况,以及最后一个季度下游需求的传导而定。
硅片
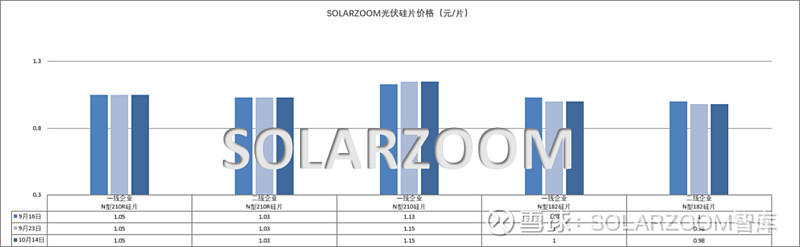
十一节后国内硅片价格基本维持节前水平,成交上暂未有太大起色。本周N型M10L硅片价格落在0.95-1元/片区间,G12R硅片价格落在1.03-1.05元/片,G12硅片价格在1.1-1.15元/片区间,节前的底部价格略有上抬,但试探性拉涨的高位报价1.2元/片截止目前暂未被下游采购接受。四季度来临之际,国内终端集中电站项目陆续已有启动,对应大尺寸硅片需求将有所获益,而本月硅片排产上环比预期将有下滑,硅片供需压力四季度有望得到一定缓解,同时上游硅料价格的坚挺,对硅片价格也形成了成本支撑,短期内硅片价格有望维稳。HJT硅片方面,下游HJT电池排产有限,对应HJT硅片需求不大,本周 HJT半片硅片价格区间落在0.57-0.59元/片区间,高氧片价格0.56元/片左右。
电池片
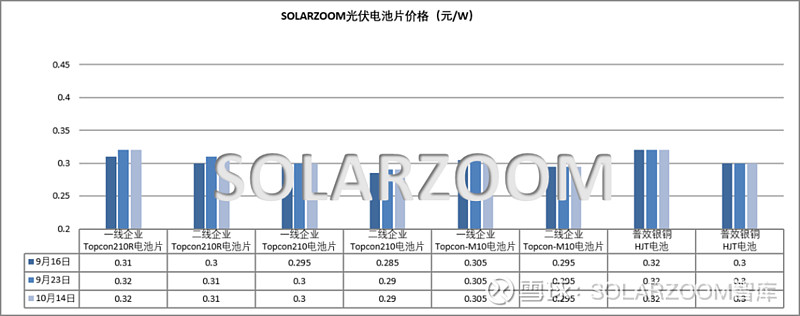
本周各尺寸电池价格基本维持节前水平,其中本周M10L主流价格落在0.29-0.3元/W区间;G12R电池价格本周落在0.305-0.32元/W区间,高价位多为出口价格;N型G12大尺寸电池方面,本月开启最后一个季度,国内终端集中式项目动工增多,对应G12大尺寸电池需求回暖,G12电池价格来至0.29元-0.3/W,实际成交趋于区间高位价格。电池供需方面,本月国内部分电池厂商国庆放假减产、部分电池厂商电池产线改造升级,十月市场的电池产量排产预期收缩,随着市场库存压力的缓解下降,预计电池价格也将得以支撑。BC电池方面,国内BC电池产能升级改造规模增多,但市场实际产量规模有限,在产产能多为自用。HJT电池方面,当前HJT电池订单需求有限,在产产线也多为自产自用,外销有限。
组件
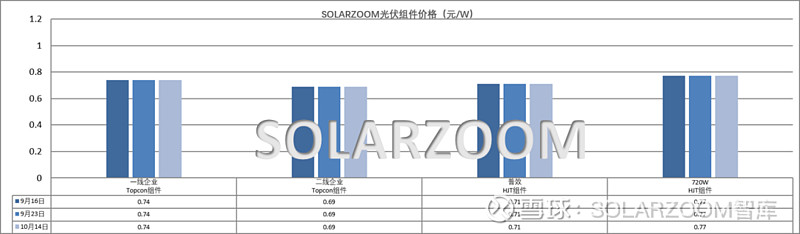
节后国内组件价格继续维稳,头部企业坚挺高位报价在0.72-0.75元/W区间,市场低位价格落在0.66-0.68元/W区间。四季度为传统需求旺季,国内终端集中式项目陆续开始动工,对应组件出货交付有提升,相比大尺寸组件出货需求提升较为明显;新订单方面,近期国内央国企集采招投标项目开标增多,但价格上也是分化明显。8月组件电池出口数据已出,电池组件出口总金额环比增长5%左右,在当期印度、美国市场的带动下,电池出口表现较为亮眼,金额环比增长39.7%左右;而组件金额环比几无增长。
辅材
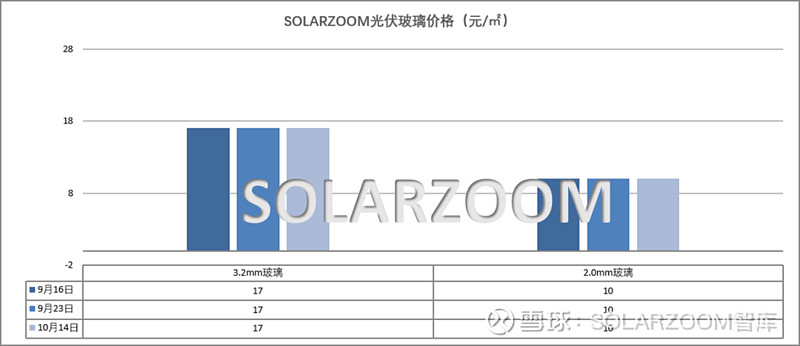
本周光伏玻璃价格与上月相比暂无变动,光伏玻璃2mm,3.2mm厚度的玻璃价格分别维稳在10.5、17元/㎡左右。
 还没有人评论过,赶快抢沙发吧!