多晶硅
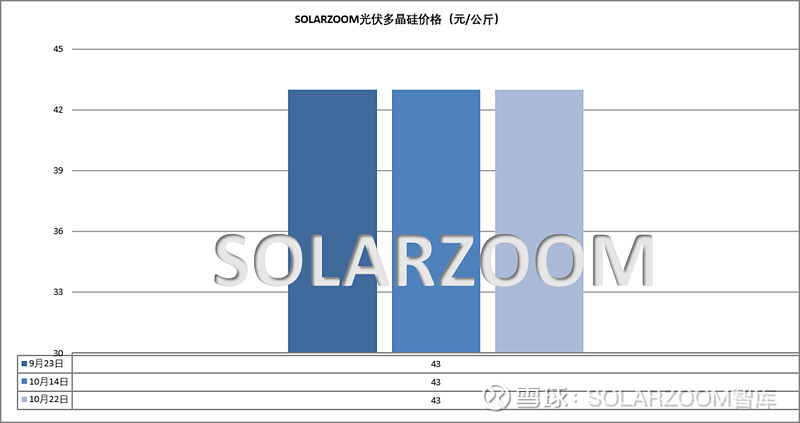
本周硅料市场维稳,新订单落地成交暂无太多起色,下游实际采购偏谨慎,观望情绪不减,市场实际成交多以按需补货为主,硅料企业也多在交付前期订单。价格方面,主要头部企业坚挺报价在硅料成本线以上的意愿较强,当前报价继续在41-43元/公斤区间,颗粒硅报价40-41元/公斤。供给方面,十月开始国内陆续已经4-5家硅料企业开始减产,部分硅料企业甚至计划加大减产规模,本月硅料产出环比上月将有明确的下滑,但叠加前期市场上下游已囤库存,硅料去库存尚未有明显改善,现有的硅料库存对于后续硅料价格仍形成一定压力,后续动向还需视各硅料企业尤其是龙头企业减产执行情况以及最后一个季度下游需求的传导而定。
硅片
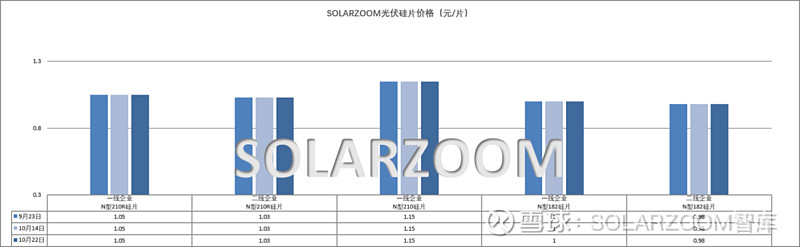
本周硅片市场也暂无太多变动,各尺寸价格、成交情况较为平稳,下游对硅片整体采购尚未有明显起量。本周N型M10L硅片价格继续维稳在0.95-1元/片区间,G12R硅片价格落在1.03-1.05元/片,G12硅片价格在1.1-1.15元/片区间,国内终端集中电站项目陆续已有启动,对应大尺寸硅片需求有获益,G12硅片价格也较为坚挺,前期低于1.1元/片的价格有提升,价格趋于1.1-1.13元/片。硅片供需方面,本月硅片排产上环比预期将有下滑,硅片供需压力四季度有望得到缓解,同时上游硅料价格的坚挺,对硅片价格也形成了一定的成本支撑,短期内硅片价格有望继续维稳。HJT硅片方面,下游HJT电池排产有限,对应HJT硅片需求不大,本周 HJT半片硅片价格区间落在0.57-0.59元/片区间,高氧片价格0.56元/片左右。
电池片
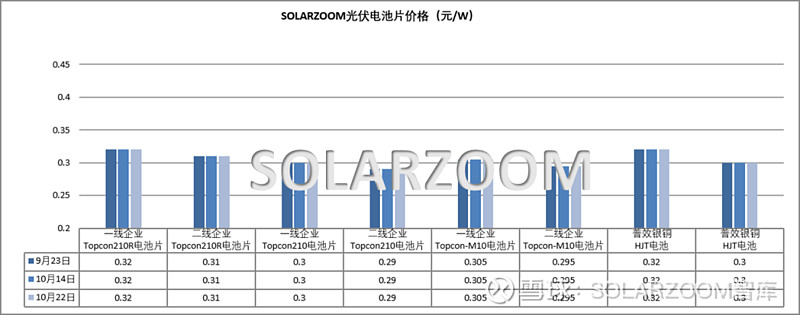
本周国内电池价格基本与上周持稳,但各尺寸电池价格表现分化。本周M10L主流价格落在0.29-0.3元/W区间,本月M10L电池供需虽双降,但相对平衡;G12R电池价格本周维持在0.305-0.32元/W区间,价差明显,高价多为头部电池企业的出口价格;G12电池国内终端集中式项目动工提速,对应G12大尺寸电池需求回暖,而G12电池市场供给产出规模有限下,市场上G12电池价格来至0.29-0.3元/W区间。本月国内电池供给随着枯水期到来西南地区电池厂商的减产、部分产线改造升级,国内电池排产下调,供给压力有望缓解。BC电池方面,国内BC电池产能升级改造规模增多,但市场实际产量规模有限,在产产能多为自用。HJT电池方面,当前HJT电池订单需求有限,在产产线也多为自产自用,外销有限。
组件
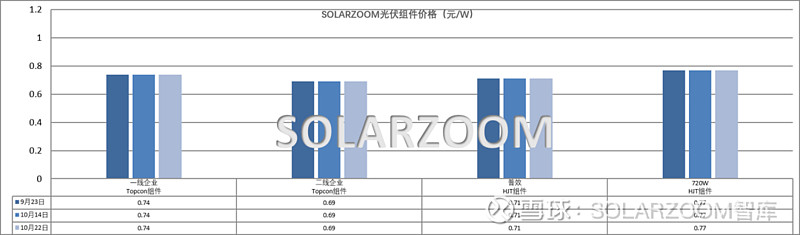
近期国内组件价格平稳未动,头部企业坚挺高位报价在0.72-0.75元/W区间,市场低位价格落在0.66-0.68元/W区间。国内市场上新订单落定情况一般,组件企业继续执行前期已签订单,四季度为传统需求旺季,国内终端集中式项目开工增多,对应组件出货交付有提升,相比大尺寸组件出货需求提升较为明显。
辅材
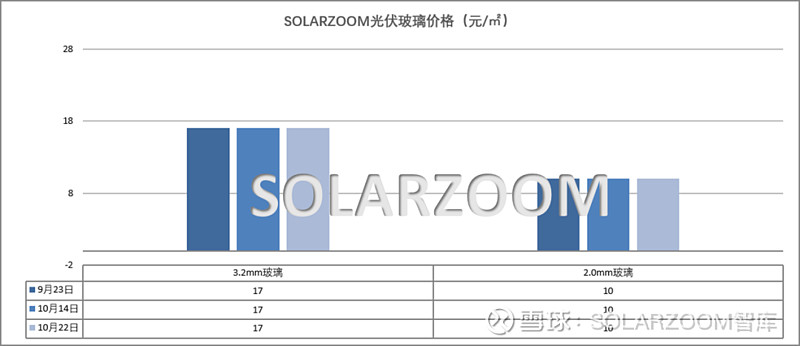
本周光伏玻璃2mm,3.2mm厚度的玻璃价格分别维稳在10.5、17元/㎡左右,暂无变动。
 还没有人评论过,赶快抢沙发吧!