10月19日开盘,光伏板块异动拉升。截至发稿,浙江新能10cm涨停,首航新能、爱旭股份、晶科能源涨超3%,通威股份、金开新能涨超2%,协鑫集成、隆基绿能多股拉升,光伏ETF招商(516230)标的指数一度涨超1%。
国金证券指出,以风光锂为代表的传统电新子板块,由于“进攻不如科技、防守不如红利”而受尽冷落。然而随着“配置再平衡”的需求逐渐显现,部分细分正迎来市场关注度的回暖和底部布局良机。
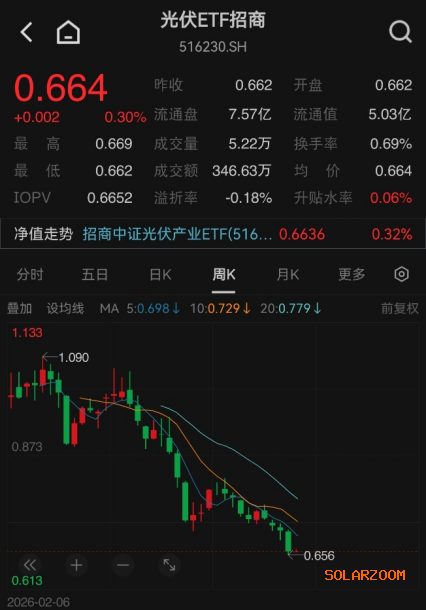
数据显示,光伏ETF招商(516230)紧密跟踪中证光伏产业指数,截至上周五周K录得4连阴,短期修复动能积压较多。其前十大重仓覆盖特变电工、阳光电源、隆基绿能、通威股份等全产业链龙头,并且兼具硅料、电池、组件及逆变器环节的全面敞口。
消息面上,近期光伏行业迎来两份重磅政策文件:《光伏制造行业规范条件(2026年本)》(征求意见稿),以及中国禁止出口限制出口技术目录》(拟增列光伏技术),产业先进产能与设备企业迎长期利好。
一、能效标准闭环落地,产能出清按下“加速键”
10月16日,工信部发布《光伏制造行业规范条件(2026年本)》征求意见稿。与此前相比,新规全面抬高了各环节门槛:硅料端,新建颗粒硅项目从“满足特级品即可”变为“氢含量特级且其他指标达3级品以上”,综合电耗要求进一步收紧;电池端,TOPCon/HJT/xBC新建项目平均转换效率门槛分别提至26.2%/26.0%/26.6%;组件端,新建项目门槛提至24.2%/24.0%/24.4%。
业内人士指出,值得关注的是,新规强化了质量管理与行业自律,明确将行业自律结果作为入围重要参考,严禁恶意拖欠货款。结合6月国家标准委发布的硅多晶、组件能效及硅单晶能耗三项国标,我国光伏产业链已构建起覆盖全环节的能效标准闭环。
业内人士分析指出,这标志着光伏行业治理已经从单纯的“政策引导”走向“合规与标准双管齐下”,不达标产能将在信贷、招标等环节实质性丧失生存空间,先进产能龙头市占率有望加速提升。
二、出口技术目录增列,巩固全球竞争优势
同日,商务部、科技部拟增列多晶硅制造、硅片制造、电池制造相关12项光伏技术进入《中国禁止出口限制出口技术目录》。在海外贸易壁垒加剧、部分国家本土制造产能扩张的背景下,此举有望巩固中国企业在技术、产能与成本多维度的全球竞争优势,拉长海外产能周期。
国金证券指出,限制出口的控制要点主要针对超薄硅片技术及相关设备,对当前设备企业正常的地面光伏设备出口业务边际影响不大。考虑到市场此前已充分交易出口限制预期,当前设备企业普遍进入第二增长曲线爆发阶段,估值处于低位,具备较强修复空间。
三、太空光伏战略地位提升,新技术打开想象空间
国金证券还指出,本次出口限制调整背后,折射出光伏技术在航天、国防、无人装备等敏感领域的战略地位日益凸显。低成本硅基、钙钛矿等技术有望成为空天应用放量的先决条件。
值得注意的是,此次政策主要涉及硅料、硅片及电池设备,晶硅组件、组件设备及小面积钙钛矿电池组件不受出口限制,这反而有利于国内太空电池片的需求释放及全球价格竞争力的提升。
据中国能源网,2026上半年光伏产业相关企业注销 5089 户,同比增长 8.3%、平均每天注销28户。国海证券认为,两项政策分别从国内产能准入和海外技术扩散两个维度加强行业供给侧管理,有望推动光伏行业竞争格局持续优化。
 还没有人评论过,赶快抢沙发吧!