摘要
根据IndexBox最新发布的全球太阳能瓦市场报告,市场进入2026年时,需求基本面更为广泛,采购行为更趋理性,供应架构的区域分布也更加多元。
全球太阳能瓦市场正进入扩张的关键阶段,建筑一体化光伏(BIPV)正从细分建筑应用走向住宅与商业主流。太阳能瓦兼具防水屋面与发电资产的双重功能,恰好回应了监管、审美与经济需求日益交汇的诉求。随着各国政府收紧新建与重大改造项目的能耗规范,建筑环境正成为脱碳的主战场。
太阳能瓦的优势在于,它消除了支架式组件带来的视觉妥协,同时借助屋顶更换周期形成天然的安装契机。光伏电池成本下降、封装与层压技术改进,以及消费者对能源自主意识的提升,也为市场带来助力。不过,该行业仍面临阻力,包括相对传统屋面更高的前期成本、合格安装人员储备有限,以及供应链的复杂性。
本报告对2026至2035年全球太阳能瓦市场进行数据驱动分析,涵盖产品类型、终端应用领域、区域动态与竞争策略,面向制造商、分销商、投资者与咨询机构,提供一致、透明的市场机制与未来增长路径视角。
到2035年全球太阳能瓦市场的基准情景假设采用率稳步加快,支撑因素是全球净零建筑浪潮以及可再生能源与建筑围护结构日益融合。在该情景下,市场预计以18.5%的复合年增长率(CAGR)扩张,到2035年市场指数达到545(2025年=100)。这一增长并不均衡:住宅屋面,尤其是新建与高端改造项目,仍将是最大的终端应用领域;而随着ESG要求与绿色建筑认证趋严,商业屋面的份额将上升。
基准情景还假设,投资税收抵免、净计量与建筑能耗规范等政策支持在主要市场总体保持有利,但落地节奏可能不一。技术进步,包括更高效率的单晶硅瓦以及更薄、更柔性的薄膜产品,预计将降低安装成本并扩大可适用的屋顶类型。特种玻璃与封装材料等供应链约束,可能随着产能扩张在2020年代末缓解。
基准情景并未假设出现某种突破,使太阳能瓦在纯前期成本上能与标准沥青瓦竞争;其依据是生命周期成本持平与监管驱动。该展望面临的主要风险包括政策逆转、安装人员培训慢于预期,以及效率与美观持续提升的传统光伏组件带来的竞争。
需求驱动因素与制约因素
主要需求驱动因素
新建与重大改造项目的净零建筑规范与能效标准不断收紧
消费者对保持屋顶外观的集成式太阳能方案需求上升
光伏电池成本下降与BIPV产品制造效率提升
政府激励、税收抵免与净计量政策改善投资回收期
屋顶更换周期为太阳能瓦创造天然改造机会
企业ESG目标与绿色建筑认证要求推动商业应用
潜在增长制约因素
相比传统沥青瓦与标准支架式光伏组件,前期成本更高
合格安装人员与屋面—光伏一体化承包商数量有限
钢化玻璃与封装材料等特种材料的供应链约束
部分司法辖区对BIPV系统的监管与审批流程复杂
来自快速改进的传统光伏组件及其他屋面集成方案的竞争
按终端应用行业划分的需求结构
终端行业需求分布(%)
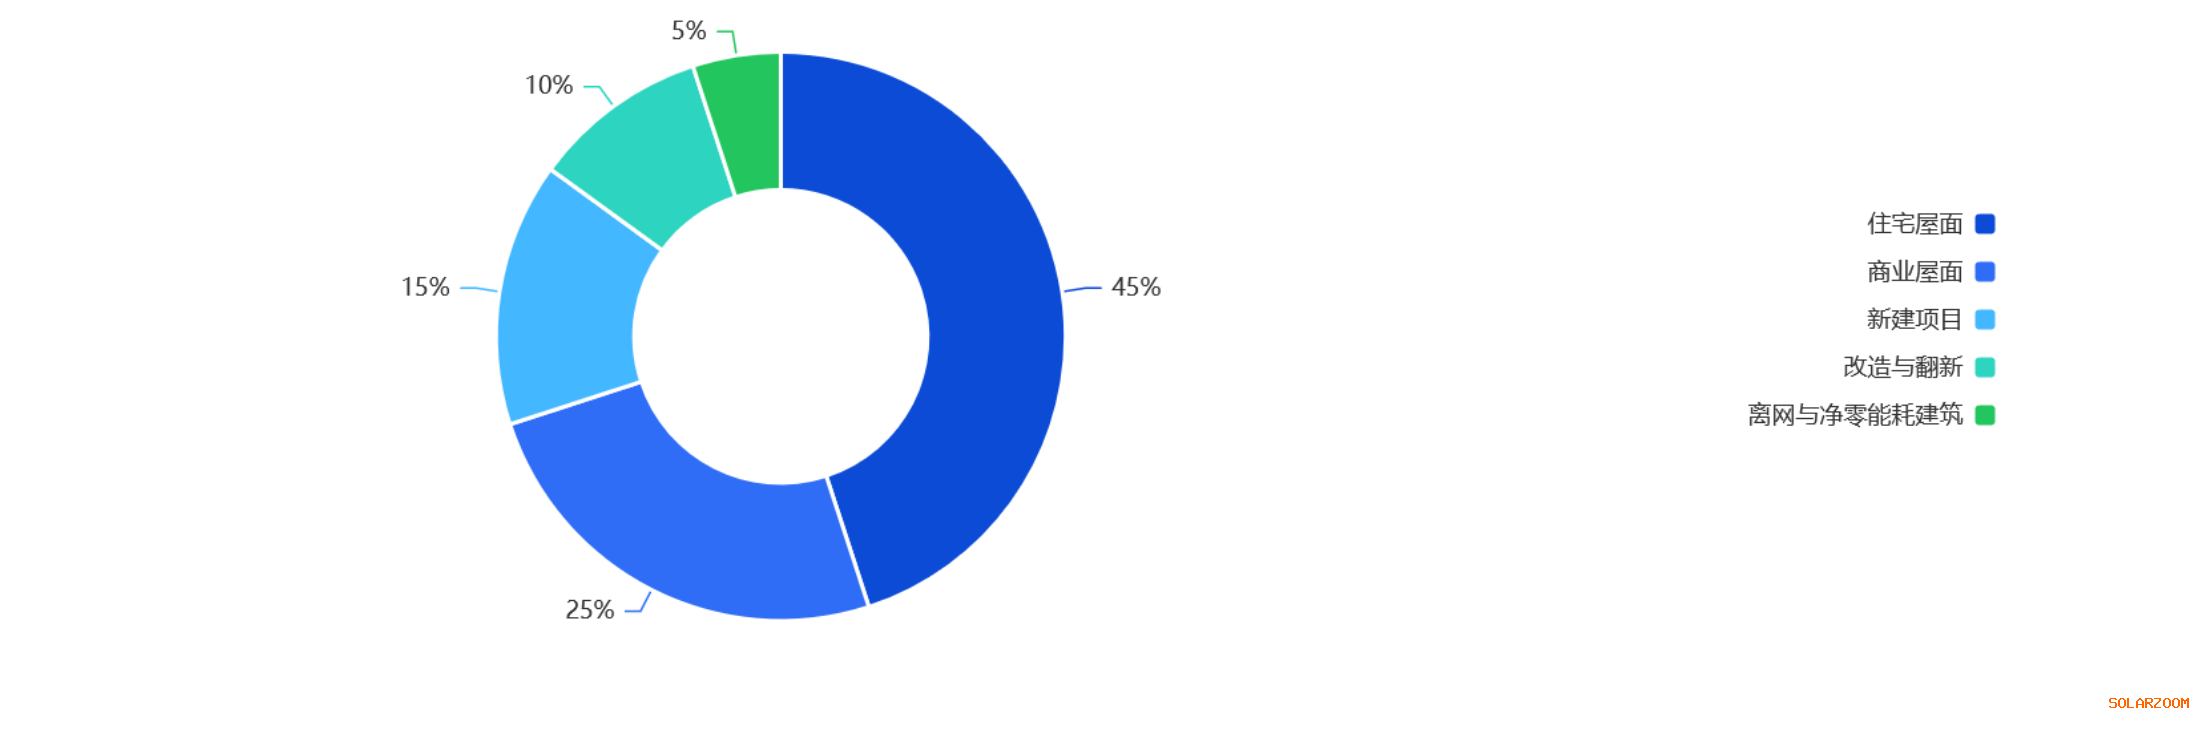
住宅屋面(估计份额:45%)
住宅屋面是太阳能瓦最大且最具活力的终端应用领域。业主越来越看重更换新屋顶与降低电费的双重收益,而审美考量使太阳能瓦在有建筑规范约束或历史街区的社区尤其具有吸引力。需求在新建与高端改造项目中最为强劲,因为太阳能瓦的增量成本可以并入按揭或家居改善贷款。到2035年,住宅屋顶光伏渗透率、电价波动与住房存量房龄等需求侧指标将至关重要。
随着净零建筑规范扩展至住宅建设,建筑商将越来越多地把太阳能瓦列为标准选项。该领域还将受益于产品保修与融资方案的改善,从而降低感知风险。不过,采用率仍将对前期成本与熟练安装人员的可获得性保持敏感。活跃于该领域的主要企业包括Tesla、GAF Energy、CertainTeed与SunTegra。
当前趋势:受审美偏好与能源自主驱动,增长迅速。
主要趋势: 与智能家居能源管理系统集成、太阳能预留型新建项目增长、融资与租赁模式扩展,以及定制建筑设计日益流行。
代表性参与者: Tesla, Inc、GAF Energy、CertainTeed、SunTegra Solar与Luma Solar。
商业屋面(估计份额:25%)
商业屋面是太阳能瓦重要且不断增长的市场,尤其适用于审美与建筑一体化要求较高的低坡度与陡坡度应用。企业受可持续发展目标、LEED等绿色建筑认证以及降低运营成本的诉求驱动。太阳能瓦能够就地产生可再生能源,又不会带来支架式组件的视觉杂乱,这对面向客户的门店设施尤为重要。到2035年,商业建筑能耗规范收紧以及企业净零能耗建筑目标日益普及,将支撑需求。
关键需求侧指标包括商业建筑支出、企业可再生能源采购,以及BIPV系统购电协议(PPA)的可获得性。该领域还受益于在屋顶更换时同步纳入光伏、以避免未来安装成本的增长趋势。主要企业包括CertainTeed、Solaria与Ergosun。
当前趋势:受ESG要求与绿色建筑认证支撑,稳步增长。
主要趋势: 企业净零承诺推动BIPV应用、与楼宇管理系统集成、商业屋顶太阳能租赁与PPA模式增长,以及BIPV在混合用途开发中的使用增加。
代表性参与者: CertainTeed、Solaria Corporation、Ergosun、Wienerberger AG与Monier Group。
新建项目(估计份额:15%)
新建项目是太阳能瓦的关键渠道,因为它使BIPV从设计阶段就能无缝融入建筑围护结构。建筑商越来越多地采用太阳能瓦,以符合净零建筑规范、实现产品差异化并吸引具有环保意识的买家。这里的需求逻辑由监管强制要求以及初次建造时安装而非后期改造的成本优势驱动。到2035年,采用太阳能瓦建造的新建住宅与商业建筑占比预计将显著上升,尤其是在加利福尼亚与欧盟等能耗规范严格的地区。
需求侧指标包括住宅与商业开工量、建筑规范严格程度以及建筑商采用率。该领域还受益于集成系统简化后的审批与验收流程。主要企业包括Tesla、GAF Energy与PaXos Solar。
当前趋势:随着建筑规范与建筑商偏好转向集成式光伏,增长加快。
主要趋势: 净零建筑规范在领先市场成为标准、建筑商与太阳能瓦制造商建立合作、太阳能瓦融入设计软件与预制化,以及消费者对交钥匙太阳能住宅需求增长。
代表性参与者: Tesla, Inc、GAF Energy、PaXos Solar、CertainTeed与Luma Solar。
改造与翻新(估计份额:10%)
改造与翻新领域涵盖正在更换老化屋顶并选择升级为太阳能瓦的业主与企业。该细分市场由通常每20至30年一次的屋顶自然更换周期驱动,也源于避免日后单独安装光伏更高成本的考虑。到2035年,发达市场住房存量老化、电价上涨以及政府对节能改造的激励将支撑需求。需求侧指标包括住房存量房龄、屋顶更换率以及家庭能源改善融资的可获得性。
改造市场在电价高企且净计量政策有利的地区尤为强劲。不过,结构加固需求以及改造太阳能瓦更高的劳动力成本,可能抑制采用。主要企业包括SunTegra、Luma Solar与Ergosun。
当前趋势:受屋顶更换周期与能源成本节约驱动,稳步增长。
主要趋势: 住房存量老化推动屋顶更换决策、绿色家居改善贷款日益普及、对生命周期成本节约的认知提升,以及屋面承包商与光伏安装商之间的合作。
代表性参与者: SunTegra Solar、Luma Solar、Ergosun、CertainTeed与Dyaqua。
离网与净零能耗建筑(估计份额:5%)
离网与净零能耗建筑是太阳能瓦较小但具有战略意义的终端应用领域。这类应用要求高度能源自给,往往位于偏远地区,或属于以净零能耗为设计目标的建筑。太阳能瓦非常契合,因为它能在保持围护结构防风雨的同时最大化发电屋顶面积。到2035年,需求将由发达市场净零能耗建筑的增长,以及电网基础设施不可靠地区的离网应用驱动。需求侧指标包括净零建筑项目数量、离网建设活动与储能成本。
该领域还受益于电池技术进步,使离网太阳能瓦更具可行性。主要企业包括PaXos Solar、Dyaqua与Nelskamp。
当前趋势:细分但高价值,在偏远与韧性应用中增长潜力强劲。
主要趋势: 净零能耗建筑项目数量上升、电池储能进步提升离网可行性、政府对韧性与偏远能源系统的支持,以及与微电网和智能能源管理的集成。
代表性参与者: PaXos Solar、Dyaqua、Nelskamp、Wienerberger AG与Monier Group。 主要市场参与者 竞争格局仍集中于具备一体化生产、广泛分销网络与更强质量认证能力的大型跨国集团。 Tesla, Inc GAF Energy CertainTeed(Saint-Gobain) SunTegra Solar Luma Solar Solaria Corporation Ergosun PaXos Solar Wienerberger AG Monier Group Nelskamp Dyaqua 这些参与者持续影响着主要消费地区的定价纪律、产能规划与产品结构升级。
区域动态 区域需求分布(%)
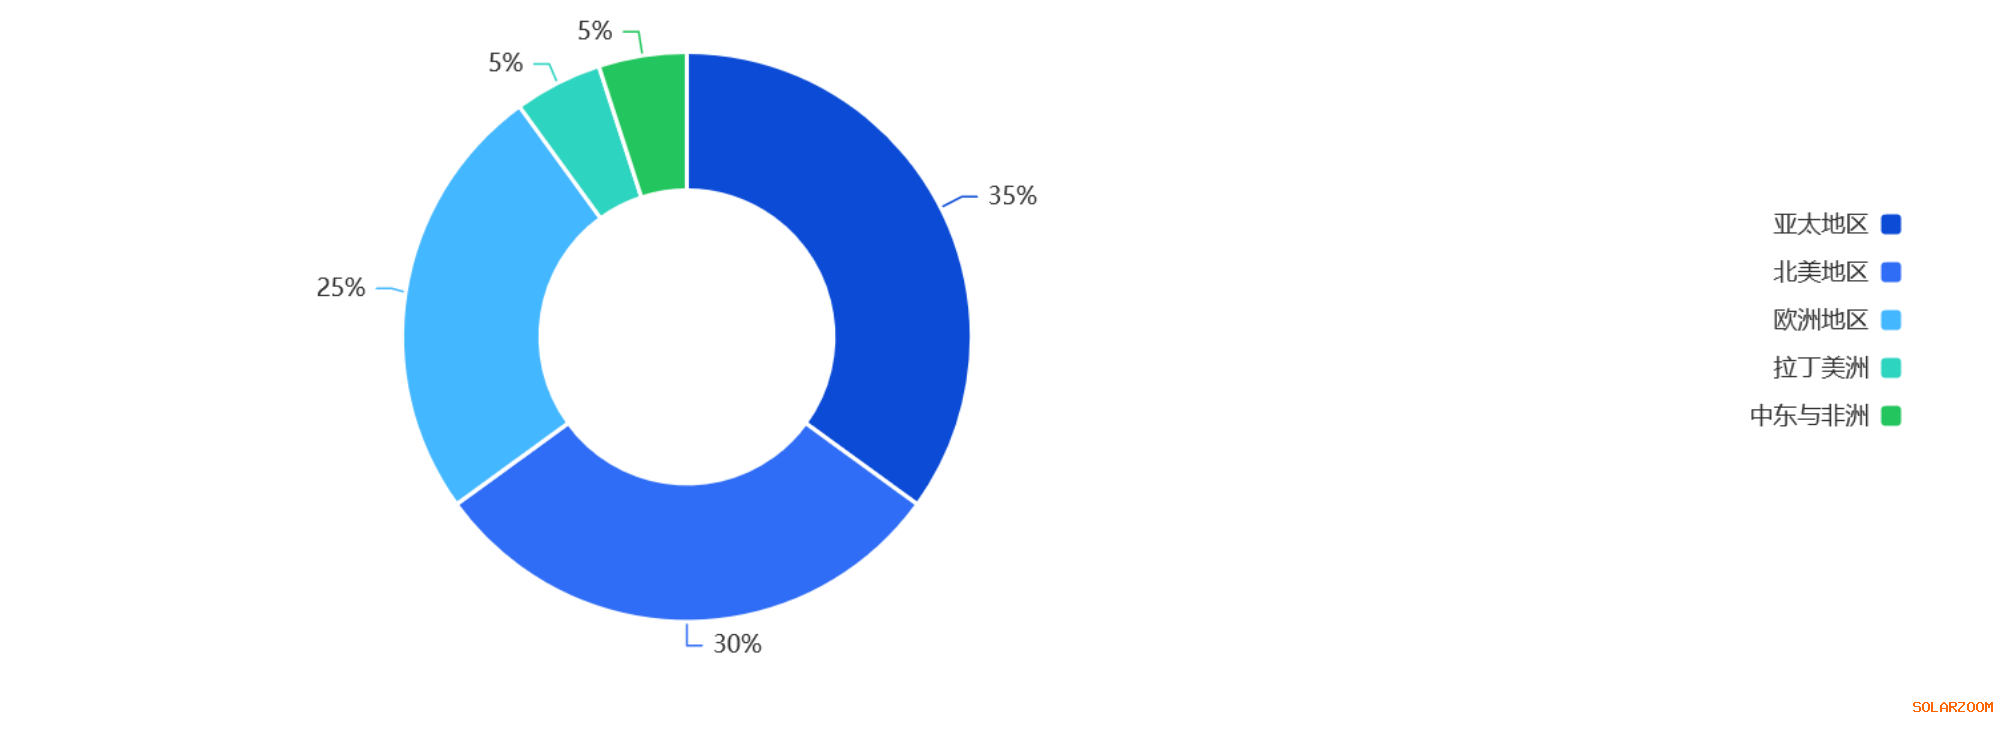
亚太地区(估计份额:35%)
亚太地区是太阳能瓦最大且增长最快的区域市场,驱动力来自快速城镇化、支持性政府政策以及强大的光伏组件制造基础。中国、日本与澳大利亚是主要市场,其中日本因土地有限、能源成本高,对BIPV尤为关注。方向:强劲增长。
北美地区(估计份额:30%)
北美是太阳能瓦的领先市场,受益于有利的税收激励、净零建筑规范与较高的消费者认知。美国占据主导地位,加拿大也呈现增长。Tesla与GAF Energy等主要制造商的存在加快了采用进程。方向:稳步扩张。
欧洲地区(估计份额:25%) 欧洲是太阳能瓦的关键市场,驱动力来自雄心勃勃的可再生能源目标与严格的建筑能耗规范。德国、法国与荷兰是领先采用者。该地区对能效与审美融合的重视支撑了需求,但较高成本仍是障碍。方向:温和增长。
拉丁美洲(估计份额:5%) 拉丁美洲是太阳能瓦的新兴市场,增长由电价上涨与可再生能源推动所驱动。巴西与墨西哥是主要市场。采用仍受高前期成本与安装专业能力不足的限制,但潜力可观。方向:新兴增长。
中东与非洲(估计份额:5%) 中东与非洲是太阳能瓦的萌芽市场,在离网与净零建筑应用中具备潜力。阿联酋与南非是早期采用者。增长将取决于政策支持、成本下降与本地安装能力的发展。方向:萌芽但前景可期。
市场展望(2026—2035年) 在基准情景下,IndexBox估计2026—2035年全球太阳能瓦市场复合年增长率为12.0%,到2035年市场指数约为420(2025年=100)。 2026–2035年市场展望(指数,2025=100)
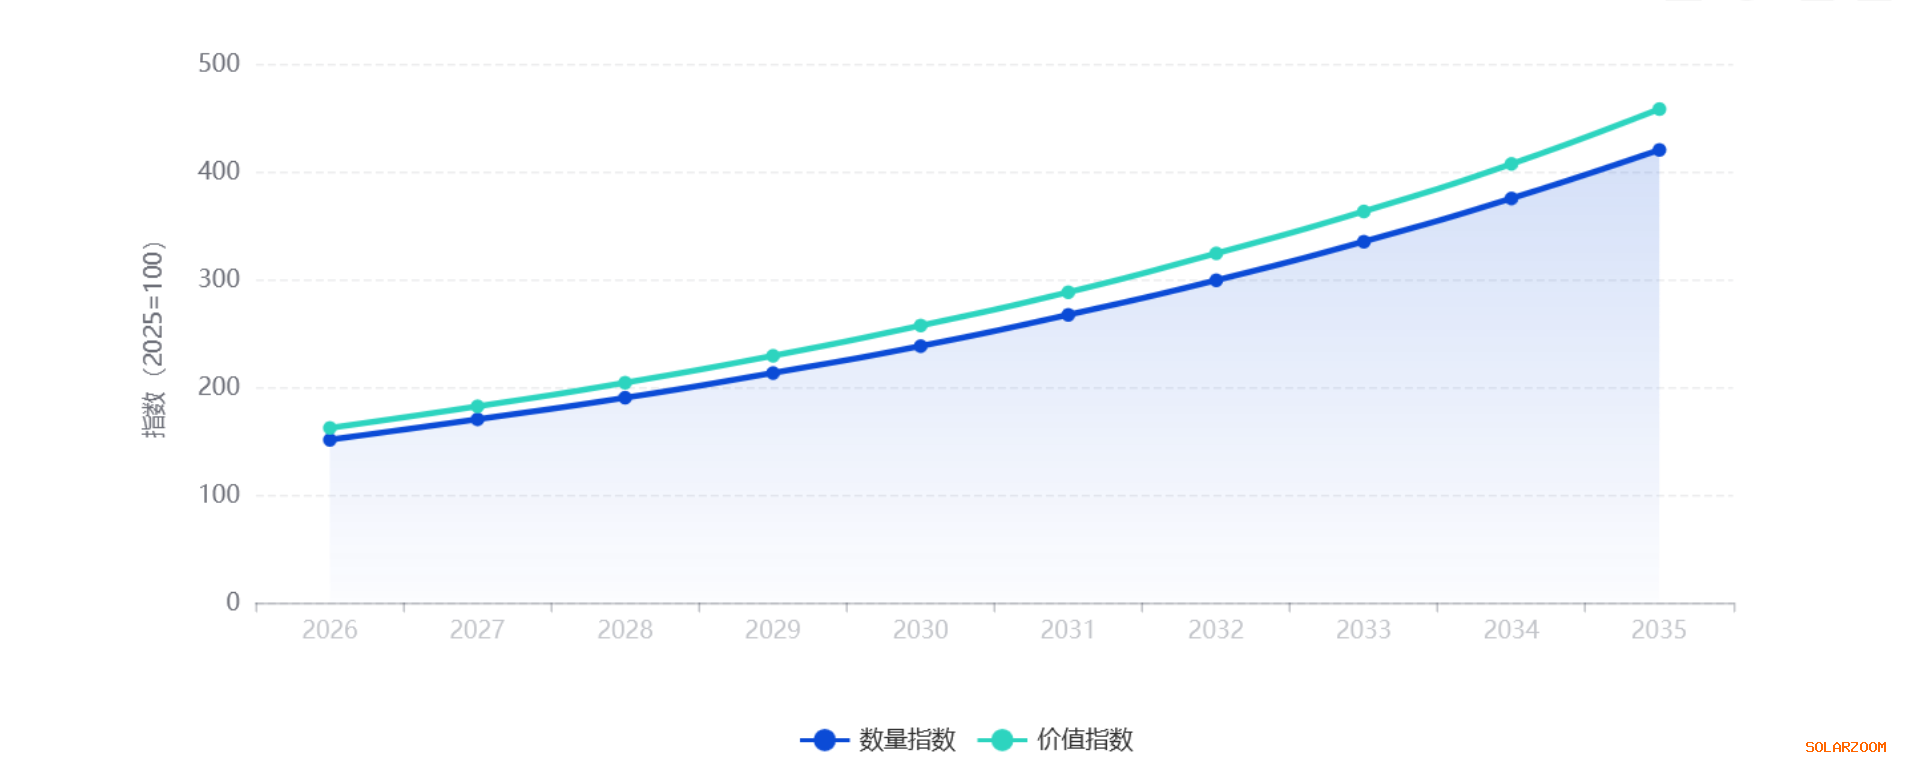
注:在未公开完整绝对销量的情况下,指数化曲线用于比较中期情景轨迹。
 还没有人评论过,赶快抢沙发吧!